
Renda fixa e Renda Variável: qual a melhor opção para começar
Se você está começando a investir e quer margem pequena para erro, a resposta direta é esta: renda fixa costuma ser o primeiro passo mais simples, porque já traz uma regra de remuneração combinada na hora da contratação; renda variável vem depois, quando você aceita oscilações e entende que retorno maior nunca aparece sem risco maior. Este artigo compara as duas classes para mostrar quando cada uma faz sentido, sem empurrar a ideia de um “melhor” universal.
Principais conclusões
- Renda fixa costuma ser o primeiro passo para quem quer menos surpresa no começo, porque a regra de remuneração já fica combinada na contratação.
- Renda variável entra melhor quando você aceita oscilações e um horizonte mais longo, pois o preço pode variar bastante antes do resultado aparecer.
- Não trate renda fixa como risco zero: o preço pode oscilar antes do vencimento e o risco de crédito continua existindo.
- Antes de investir, compare 3 pontos práticos: liquidez, prazo e tributação, porque eles mudam o dinheiro que volta para você.
- Se o valor pode ser necessário em poucos meses, prefira ativos mais previsíveis; se o prazo é longo, a renda variável pode fazer mais sentido em uma fatia menor da carteira.
O que muda entre renda fixa e renda variável
Renda fixa é o investimento cuja remuneração, ou a forma de calcular essa remuneração, já fica conhecida no momento da aplicação, como explica o gov.br Investidor. Renda variável funciona de outro jeito: o retorno não é garantido e o preço do ativo pode subir ou cair conforme o mercado, a oferta, a demanda e o resultado do negócio.
Na prática, isso muda bastante a experiência de quem investe. Em renda fixa, dá para estimar melhor o que você vai receber se mantiver o papel até o vencimento. Em renda variável, você compra hoje sem saber quanto o ativo vai valer daqui a alguns meses ou anos, e isso vale para ações, fundos imobiliários e criptomoedas.
Aqui mora um erro clássico de iniciante, achar que renda fixa é sinônimo de risco zero. Não é. Títulos e fundos de renda fixa também podem oscilar antes do vencimento, principalmente no mercado secundário, porque o preço de negociação muda com juros, prazo e expectativa do mercado. A previsibilidade está na regra contratada, não no valor de mercado a cada dia.
Os exemplos ajudam a fixar a ideia. Tesouro Direto, CDB, LCI e LCA são nomes típicos de renda fixa. Ações, fundos imobiliários, fundos de índice e criptomoedas entram na renda variável, com comportamento muito mais sensível ao humor do mercado e ao desempenho do ativo.
Como preço, risco e retorno se comportam em cada classe
| Critério de comparação | Renda fixa | Renda variável |
|---|---|---|
| Como o preço se move | Pode oscilar antes do vencimento, mas a regra de remuneração já é conhecida na contratação | Oscila o tempo todo conforme mercado, resultados, expectativas e liquidez |
| Risco principal | Crédito do emissor, marcação a mercado, prazo e liquidez | Volatilidade do preço e possibilidade de perda relevante no curto e médio prazo |
| Retorno | Mais previsível, especialmente até o vencimento | Não garantido, podendo ser negativo em períodos ruins |
| Exemplos de instrumentos | Tesouro Direto, CDB, LCI, LCA, fundos de renda fixa | Ações, fundos imobiliários, fundos de índice, criptomoedas |
O ponto central da tabela é simples: previsibilidade não zera risco, só troca o tipo de risco. Na renda fixa, o investidor costuma errar menos quando segura o papel até o vencimento, porque aí a rentabilidade contratada pesa mais do que a oscilação do dia a dia.
Na renda variável, o preço faz parte da história desde o começo. Você pode ter um ativo de boa qualidade e, ainda assim, ver o valor cair por meses. Isso não quer dizer que o investimento “deu errado”; quer dizer que o mercado não pagou, naquele momento, o preço que você esperava.
Quais produtos existem em cada classe e para quem eles costumam fazer mais sentido
- Renda fixa: Tesouro Direto, CDB, LCI, LCA e fundos de investimento de renda fixa. Faz mais sentido para quem quer previsibilidade, reserva de emergência com liquidez adequada ou objetivos de prazo definido.
- Renda variável: ações, fundos imobiliários, fundos de índice e criptomoedas. Faz mais sentido para quem aceita oscilações e tem horizonte mais longo, porque o dinheiro precisa de tempo para absorver a volatilidade.
- Perfil e objetivo mandam mais do que rótulo. Se o dinheiro pode ser necessário no curto prazo, a prioridade tende a ser liquidez e menor susto de preço. Se o prazo é longo e o investidor tolera oscilações, a renda variável pode entrar aos poucos.
- Erro comum de iniciante: usar ativo muito volátil para dinheiro que pode ser sacado em poucos meses. Quem faz isso costuma vender no pior momento, não no melhor.
A diferença entre produto e classe também conta muito. Um fundo de investimento pode ser de renda fixa ou de renda variável, dependendo da política da carteira. O nome do produto, sozinho, não resolve nada, então o investidor precisa ler a lâmina, o regulamento e ver qual é o tipo de ativo predominante.
Custos, tributação e liquidez: o que comparar antes de investir
O que parece mais rentável na tela pode render menos no bolso depois de impostos, taxas e prazo de resgate. Liquidez é a velocidade com que o dinheiro volta para você; carência é o período em que o resgate não é permitido; prazo é a data em que o investimento vence ou fica disponível para saque. Esses três pontos mudam completamente a utilidade do investimento para o seu caixa.
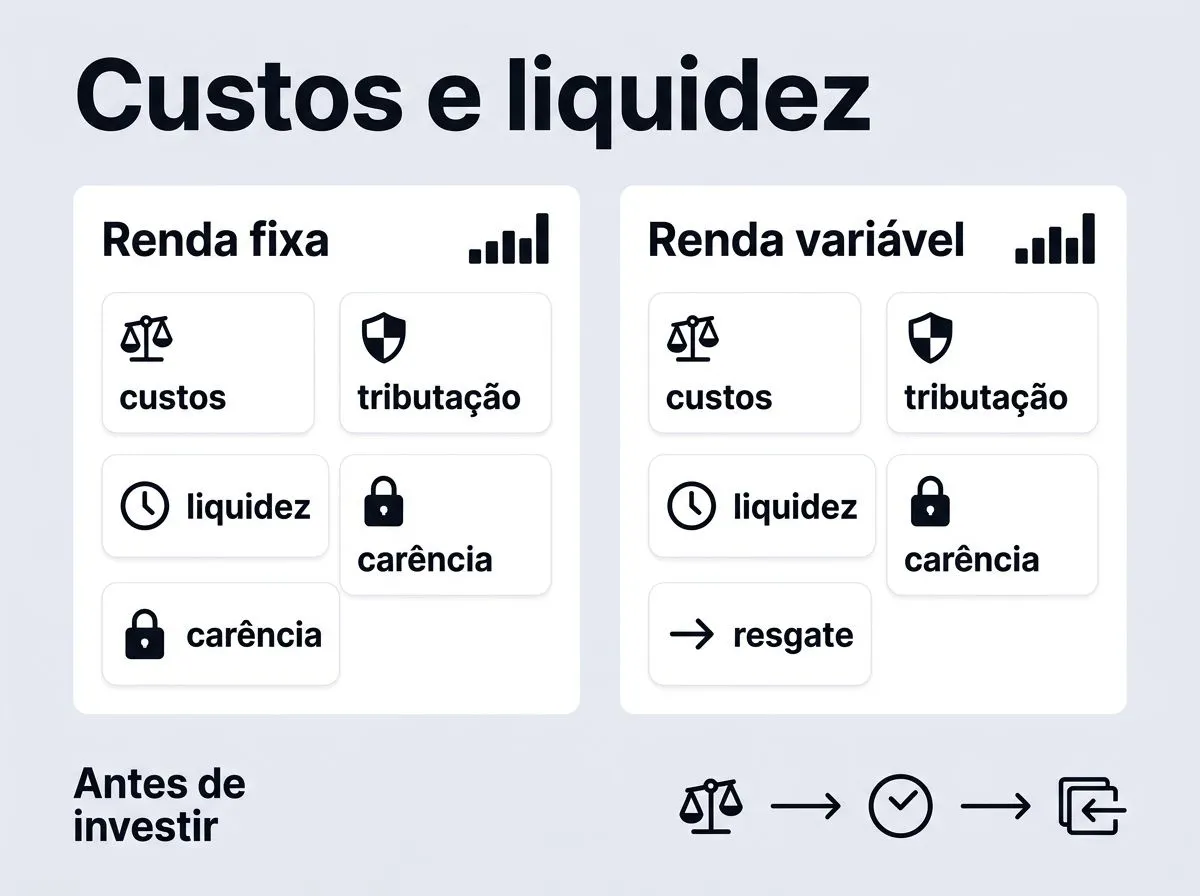
Na renda fixa, alguns produtos têm liquidez diária, outros travam o dinheiro por carência ou vencimento. CDB, LCI e LCA podem ter regras bem diferentes entre emissores, então o investidor precisa olhar a página do produto e o documento de oferta. Em fundos, a data de cotização e a data de pagamento do resgate também entram na conta.
Na renda variável, o preço que aparece na tela não é, necessariamente, o preço final do investimento. Existem custos de corretagem, emolumentos e, em alguns produtos, taxa de administração. Em fundos, fundos de índice e fundos imobiliários, a estrutura de custos pode mexer de forma forte na rentabilidade líquida ao longo do tempo.
A tributação também não é igual para tudo. Tesouro Direto, CDB e fundos seguem regras próprias, e ações e fundos imobiliários têm tratamento diferente entre si. Como a regra fiscal pode mudar e o detalhe depende do produto, a conferência precisa ser feita na fonte oficial antes da aplicação, em materiais do Ministério da Fazenda, do gov.br Investidor e da própria página do emissor ou administrador.
Para quem está começando, o erro mais caro é comparar só a rentabilidade bruta. O que decide é o ganho líquido e a chance de precisar vender antes da hora. Se o dinheiro tem uso marcado, prazo e carência valem mais do que promessa de taxa alta.
Como ler o preço em renda fixa sem cair em armadilha
Em renda fixa, o investidor iniciante precisa entender que o título pode ter preço limpo e preço sujo. O preço limpo é o valor do título sem os juros acumulados; o preço sujo é o valor com esses juros embutidos. A ANBIMA trata desse tema na precificação de títulos de renda fixa.
Isso importa porque o investidor pode olhar um preço “mais alto” e achar que o papel encareceu, quando parte daquele valor é só juros já acumulados. Se ele vende antes do vencimento, entra a marcação a mercado, e o valor negociado passa a refletir as condições do momento, não apenas a taxa contratada.
Na prática, isso pesa mais para quem compra títulos pensando em revender cedo do que para quem pretende levar até o vencimento. Para iniciante, a regra é direta: se você não entende por que o preço do título sobe e desce, não monte sua decisão de investimento em cima de oscilação de curto prazo.
Então, qual é a melhor opção para começar?
Para a maioria dos iniciantes, a melhor forma de começar tende a ser renda fixa, porque ela ajuda a criar hábito e a entender liquidez, prazo e imposto sem enfrentar a volatilidade diária de ações ou criptomoedas. Isso não significa abandonar a renda variável, mas começar por uma base que o leitor consiga explicar depois de comprar.
Se o objetivo é montar uma reserva de emergência, a prioridade costuma ser um produto de renda fixa com liquidez compatível. Já para quem quer aprender a investir com horizonte de anos, uma pequena parcela em ações ou fundos de índice pode fazer sentido depois que a pessoa entende o básico de risco e oscilação. Entrar em renda variável antes de entender o próprio prazo costuma acabar em venda apressada na primeira queda.
A melhor escolha, então, não é a classe que “promete mais”, e sim a que combina com o dinheiro que você tem hoje. Comece pela renda fixa para dar chão ao início, leia com atenção as regras de cada produto e só avance para renda variável quando aceitar, de verdade, que preço de tela não é garantia de resultado. Essa ordem reduz erro bobo e deixa o aprendizado mais claro.
Perguntas frequentes
Posso começar só com renda fixa e depois migrar para renda variável?
Sim. Para quem está começando, faz sentido usar a renda fixa como base para entender prazo, liquidez e imposto antes de aceitar oscilações maiores. O artigo sugere essa transição de forma gradual, especialmente depois que o investidor já consegue explicar por que está comprando cada produto e por quanto tempo pode deixar o dinheiro aplicado.
Renda variável sempre dá mais retorno que renda fixa?
Não. A renda variável pode entregar retornos maiores em períodos mais longos, mas também pode ficar negativa por meses ou anos, e o artigo lembra que isso vale para ações, fundos imobiliários, fundos de índice e criptomoedas. O retorno depende do ativo, do prazo e do momento de mercado, e não há garantia de resultado positivo.
Tesouro Direto é sempre mais seguro do que CDB?
Não necessariamente. Os dois são formas de renda fixa, mas o risco muda conforme o emissor, o prazo e a liquidez, além de haver oscilação de preço antes do vencimento. O artigo também lembra que a segurança prática depende de ler as condições do produto, e não apenas do nome da aplicação.
O que pesa mais para um iniciante, liquidez ou rentabilidade?
Se o dinheiro pode ser necessário em pouco tempo, a liquidez pesa mais, porque o erro mais caro é travar capital que talvez precise sair antes da hora. Se o prazo for mais longo, a rentabilidade ganha importância, mas sem esquecer risco, tributação e carência. No começo, a prioridade costuma ser combinar o investimento com o uso previsto para o dinheiro.
