
Renta fija y renta variable: cuál es la mejor opción para empezar
Si estás empezando a invertir y quieres reducir el margen de error, la respuesta más directa es esta: la renta fija suele ser el primer paso más fácil de entender, porque incorpora una regla de remuneración acordada cuando contratas la inversión. La renta variable viene después, cuando ya aceptas las oscilaciones y entiendes que una rentabilidad más alta siempre exige asumir más riesgo. Este artículo compara las dos clases para aclarar cuándo encaja mejor cada una, sin presentar ninguna como la opción universalmente «mejor».
Conclusiones principales
- La renta fija suele ser el primer paso para quienes quieren menos sorpresas al principio, porque la regla de remuneración ya queda acordada al contratarla.
- La renta variable encaja mejor cuando aceptas las oscilaciones y tienes un horizonte más largo, ya que el precio puede variar bastante antes de que aparezca el resultado.
- No consideres la renta fija como una inversión sin riesgo: el precio puede oscilar antes del vencimiento y el riesgo de crédito sigue existiendo.
- Antes de invertir, compara 3 aspectos prácticos: liquidez, plazo y fiscalidad, porque pueden cambiar el dinero que finalmente recibes.
- Si puedes necesitar el dinero en pocos meses, opta por activos más previsibles; si el plazo es largo, la renta variable puede tener más sentido en una parte menor de la cartera.
Qué cambia entre la renta fija y la renta variable
La renta fija es una inversión cuya remuneración, o la forma de calcularla, se conoce en el momento de realizarla, tal como explica el gov.br Investidor. La renta variable sigue otra lógica: la rentabilidad no está garantizada y el precio del activo puede subir o bajar según el mercado, la oferta, la demanda y los resultados del negocio.
En la práctica, la diferencia se nota mucho al invertir. Con renta fija, puedes calcular mejor cuánto recibirás si conservas el título hasta el vencimiento. Con renta variable, compras hoy sin saber cuánto valdrá el activo dentro de unos meses o años. Ocurre con las acciones, los fondos inmobiliarios y las criptomonedas.
Aquí aparece uno de los errores más habituales entre quienes empiezan: confundir renta fija con riesgo cero. No funciona así. Los títulos y fondos de renta fija también pueden variar antes del vencimiento, sobre todo en el mercado secundario, porque su precio cambia con los tipos de interés, el plazo y las expectativas del mercado. La previsibilidad está en la regla contratada, no en la cotización de cada día.
Los ejemplos ayudan a que la diferencia quede clara. Tesouro Direto, CDB, LCI y LCA son nombres habituales dentro de la renta fija. En la renta variable encontramos acciones, fondos inmobiliarios, fondos indexados y criptomonedas, cuyo comportamiento depende mucho más del sentimiento del mercado y de la evolución del activo.
Cómo se comportan el precio, el riesgo y la rentabilidad en cada clase
| Criterio de comparación | Renta fija | Renta variable |
|---|---|---|
| Cómo se mueve el precio | Puede oscilar antes del vencimiento, pero la regla de remuneración ya se conoce al contratarlo | Oscila constantemente según el mercado, los resultados, las expectativas y la liquidez |
| Riesgo principal | Riesgo de crédito del emisor, valoración a mercado, plazo y liquidez | Volatilidad del precio y posibilidad de sufrir pérdidas relevantes a corto y medio plazo |
| Rentabilidad | Más previsible, especialmente hasta el vencimiento | No garantizada, y puede ser negativa durante los periodos desfavorables |
| Ejemplos de instrumentos | Tesouro Direto, CDB, LCI, LCA y fondos de renta fija | Acciones, fondos inmobiliarios, fondos indexados y criptomonedas |
La idea principal de la tabla es sencilla: más previsibilidad no significa ausencia de riesgo, sino un riesgo diferente. En renta fija, el inversor suele exponerse menos a errores si mantiene el título hasta el vencimiento, porque entonces pesa más la rentabilidad contratada que la oscilación diaria del precio.
En renta variable, el precio forma parte de la ecuación desde el primer día. Puedes tener un activo de buena calidad y verlo caer durante meses. Eso no quiere decir que la inversión «haya salido mal»; indica que, en ese momento, el mercado no estaba dispuesto a pagar el precio que esperabas.
Qué productos existen en cada clase y para quién suelen tener más sentido
- Renta fija: Tesouro Direto, CDB, LCI, LCA y fondos de inversión de renta fija. Tiene más sentido para quienes buscan previsibilidad, un fondo de emergencia con una liquidez adecuada o cumplir objetivos con un plazo definido.
- Renta variable: acciones, fondos inmobiliarios, fondos indexados y criptomonedas. Tiene más sentido para quienes aceptan las oscilaciones y tienen un horizonte más largo, porque el dinero necesita tiempo para absorber la volatilidad.
- El perfil y el objetivo pesan más que la etiqueta. Si puedes necesitar el dinero a corto plazo, la prioridad suele ser la liquidez y reducir el riesgo de sobresaltos en el precio. Si el plazo es largo y el inversor tolera las oscilaciones, la renta variable puede incorporarse poco a poco.
- Error común entre quienes empiezan: utilizar un activo muy volátil para un dinero que puede retirarse en pocos meses. Quien lo hace suele vender en el peor momento, no en el mejor.
También importa distinguir entre el producto y la clase de activo. Un fondo de inversión puede ser de renta fija o de renta variable, según la política de su cartera. El nombre del producto no basta: hay que leer la ficha y el reglamento, además de comprobar qué tipo de activo predomina.
Costes, fiscalidad y liquidez: qué comparar antes de invertir
Lo que parece más rentable en pantalla puede dejarte menos dinero después de impuestos, comisiones y del plazo de reembolso. La liquidez indica cuánto tarda el dinero en volver a ti. El periodo de carencia es el tiempo durante el que no puedes pedir el reembolso. El plazo marca cuándo vence la inversión o cuándo queda disponible para retirarla. Los tres factores determinan si encaja de verdad con tus necesidades de tesorería.
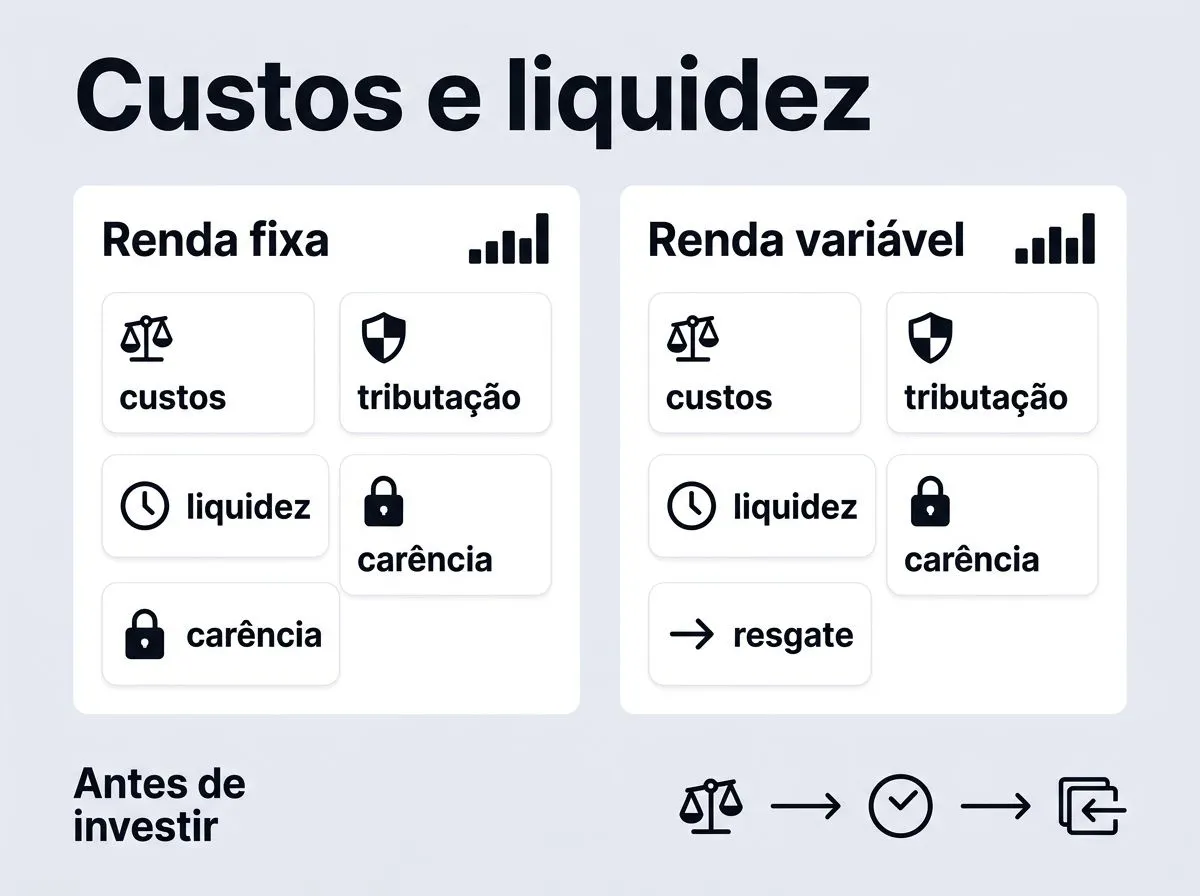
Dentro de la renta fija, algunos productos ofrecen liquidez diaria, mientras que otros mantienen el dinero bloqueado durante un periodo de carencia o hasta el vencimiento. Los CDB, las LCI y las LCA pueden tener condiciones muy distintas según el emisor, por lo que conviene revisar la página del producto y su documento de oferta. En los fondos, además, debes mirar la fecha de cotización y la fecha en la que se abona el reembolso.
En renta variable, el precio que ves en pantalla no tiene por qué ser el coste final de la inversión. Pueden añadirse costes de intermediación, cánones de bolsa y, en algunos productos, una comisión de gestión. En los fondos, los fondos indexados y los fondos inmobiliarios, la estructura de costes puede recortar de forma notable la rentabilidad neta con el paso del tiempo.
La fiscalidad tampoco funciona igual en todos los productos. Tesouro Direto, CDB y los fondos tienen sus propias normas, mientras que las acciones y los fondos inmobiliarios reciben tratamientos distintos. Como la normativa fiscal puede cambiar y los detalles dependen de cada producto, conviene verificar la información en una fuente oficial antes de invertir, incluidos los materiales del Ministerio de Hacienda, del gov.br Investidor y de la página del propio emisor o administrador.
Si estás empezando, comparar únicamente la rentabilidad bruta puede salir muy caro. La cifra que importa es la ganancia neta, junto con el riesgo de tener que vender antes de lo previsto. Cuando el dinero tiene un destino concreto, el plazo y el periodo de carencia suelen pesar más que la promesa de un tipo de interés elevado.
Cómo leer el precio en renta fija sin caer en una trampa
En renta fija, conviene saber que un título puede mostrar un precio limpio y un precio sucio. El precio limpio no incluye los intereses acumulados; el precio sucio sí los incorpora. La ANBIMA aborda esta cuestión al explicar cómo se valoran los títulos de renta fija.
La diferencia importa. Puedes ver un precio «más alto» y pensar que el título se ha encarecido, aunque una parte de esa cifra corresponda simplemente a intereses acumulados. Si vendes antes del vencimiento, además, entra en juego la valoración a precios de mercado. El importe negociado reflejará las condiciones del momento, no únicamente el tipo contratado.
En la práctica, esto afecta sobre todo a quien compra títulos con la intención de venderlos pronto. Quien piensa mantenerlos hasta el vencimiento suele estar menos expuesto a ese efecto. Para empezar, quédate con una idea sencilla: si no sabes por qué cambia el precio de un título, no tomes decisiones basadas en sus movimientos a corto plazo.
Entonces, ¿cuál es la mejor opción para empezar?
Para la mayoría de quienes empiezan, la renta fija suele ser un punto de partida razonable. Permite acostumbrarse a invertir y entender la liquidez, el plazo y los impuestos sin enfrentarse desde el primer día a la volatilidad de las acciones o las criptomonedas. Más adelante puedes incorporar renta variable, cuando seas capaz de explicar con claridad qué has comprado y por qué.
Si quieres crear un fondo de emergencia, lo prioritario suele ser elegir un producto de renta fija con una liquidez adecuada. Para aprender a invertir con un horizonte de varios años, en cambio, puede tener sentido destinar una pequeña parte a acciones o fondos indexados después de comprender los conceptos básicos del riesgo y las fluctuaciones. Entrar en renta variable sin tener claro el plazo suele acabar igual: una caída inicial provoca una venta precipitada.
La mejor elección no es el activo que «promete más», sino el que encaja con el uso que darás al dinero que tienes hoy. Empieza con renta fija, revisa con calma las condiciones de cada producto y da el salto a la renta variable cuando aceptes que el precio que ves en pantalla no garantiza el resultado final. Ese orden ayuda a evitar errores habituales y hace que el aprendizaje sea mucho más fácil de seguir.
Preguntas frecuentes
¿Puedo empezar solo con renta fija y pasar después a la renta variable?
Sí. Para quien empieza, tiene sentido usar la renta fija como base y familiarizarse con el plazo, la liquidez y los impuestos antes de asumir fluctuaciones mayores. La transición puede hacerse poco a poco, especialmente cuando ya sabes explicar por qué compras cada producto y durante cuánto tiempo puedes mantener invertido ese dinero.
¿La renta variable siempre ofrece más rentabilidad que la renta fija?
No. La renta variable puede alcanzar rentabilidades superiores en periodos largos, pero también acumular pérdidas durante meses o incluso años. Esto afecta a las acciones, los fondos inmobiliarios, los fondos indexados y las criptomonedas. El resultado depende del activo, del plazo y del momento del mercado, y ninguna de esas opciones garantiza obtener beneficios.
¿El Tesouro Direto es siempre más seguro que un CDB?
No necesariamente. Ambos pertenecen a la renta fija, pero el nivel de riesgo cambia según el emisor, el plazo y la liquidez. Además, el precio puede fluctuar antes del vencimiento. La seguridad práctica depende de leer bien las condiciones del producto, no de quedarse únicamente con el nombre de la inversión.
¿Qué pesa más para un principiante, la liquidez o la rentabilidad?
Si puedes necesitar el dinero en poco tiempo, la liquidez debe tener prioridad. El error más caro sería dejar inmovilizado un capital que quizá tengas que retirar antes de lo previsto. Cuando el plazo es más largo, la rentabilidad adquiere mayor peso, aunque debes valorar también el riesgo, la fiscalidad y el periodo mínimo de permanencia. Al empezar, ajusta la inversión al uso concreto que tendrá ese dinero.
