
O que são ETFs e por que eles são ideais para diversificação
ETF é um fundo de índice com cotas negociadas em bolsa. Na prática, você compra uma cota e passa a seguir uma cesta de ativos, que pode replicar o Ibovespa, o S&P 500, títulos de renda fixa, ouro ou outro índice definido pelo fundo. Este artigo não trata de ETFs alavancados nem de fundos tradicionais de gestão livre; a ideia aqui é entender o veículo básico e como ele ajuda a diversificar com custo mais claro.
Principais conclusões
- ETF é negociado em bolsa e liquida em D+2 na B3, então a disponibilidade do dinheiro não é imediata.
- Além da taxa de administração, compare spread, corretagem e tracking error antes de comprar.
- Um ETF só diversifica se trouxer exposição nova, não apenas mais um papel parecido com o que você já tem.
- A escolha muda conforme o índice, por exemplo Ibovespa ou S&P 500, e isso define o risco que entra na carteira.
O que é um ETF e como ele funciona na prática
Um ETF é um fundo de investimento cuja cota é comprada e vendida em bolsa, como acontece com uma ação. A diferença principal é simples: ele não representa uma empresa isolada, e sim uma carteira montada para espelhar um índice de referência.
Isso muda a experiência do investidor desde o primeiro clique. Em vez de montar posição por posição, você compra uma única cota e acessa, de forma indireta, vários papéis, setores ou até países, conforme o índice que o fundo acompanha.
Na B3, as cotas de ETFs de renda variável são negociadas no mercado à vista, e o preço varia ao longo do pregão. A própria B3 informa que a liquidação ocorre em D+2, isto é, dois dias úteis após a negociação, algo que pesa para quem precisa organizar entrada, saída e disponibilidade do dinheiro.
O ponto prático é direto: ETF dá acesso rápido a uma cesta de ativos, mas não elimina risco. Se o índice cair, a cota tende a cair junto. A diversificação reduz a dependência de um ativo só, porém continua exposta ao comportamento da classe de ativos escolhida.
ETF ou fundo tradicional: o que muda na gestão, na negociação e nos custos
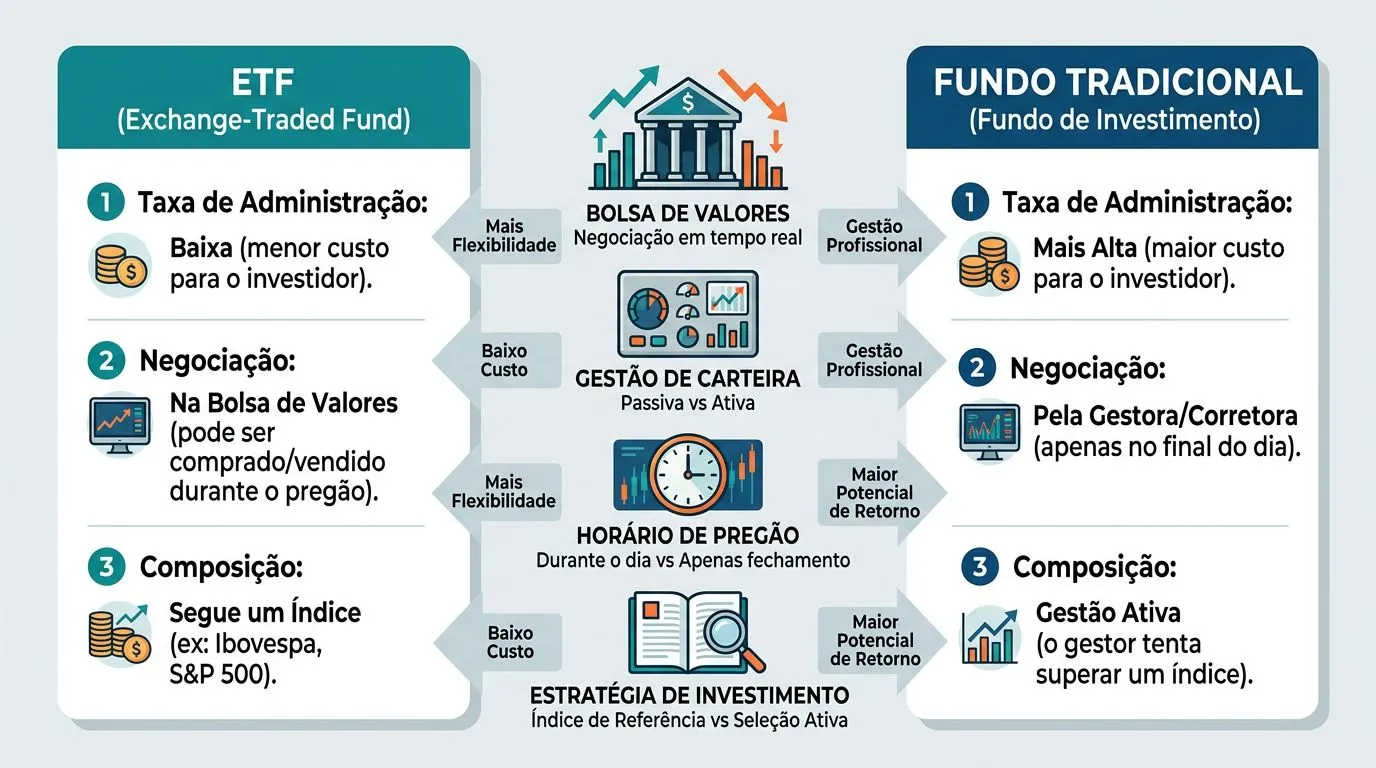
| Critério | ETF | Fundo tradicional |
|---|---|---|
| Gestão | Em geral, segue gestão passiva e replica um índice | Pode ser passivo ou ativo, com decisão mais discricionária do gestor |
| Negociação | Compra e venda em bolsa, durante o pregão | Aplicação e resgate diretamente com a gestora ou distribuidora |
| Preço | Varia ao longo do dia, conforme oferta e demanda | Cota apurada em janela definida, normalmente no fechamento |
| Liquidez | Depende do volume negociado e do spread | Depende do prazo de cotização e liquidação do fundo |
| Custos | Taxa de administração, spread e possíveis custos operacionais | Taxa de administração, performance em alguns casos e outros encargos do fundo |
A diferença que mais pesa para quem está começando é operacional. No ETF, você define no home broker o preço da ordem e compra no pregão; no fundo tradicional, você envia a aplicação, espera a cota do dia de processamento e só depois acompanha o resultado. Essa distância entre ordem e cota muda a forma de entrar e sair da posição.
Em custos, o ETF costuma ser mais enxuto, mas isso não quer dizer que seja automaticamente mais barato em qualquer cenário. Um fundo tradicional pode cobrar taxa de administração maior e, em alguns casos, taxa de performance. Já o ETF embute seu custo na própria estrutura do produto, e a conta real também depende de spread, corretagem e da qualidade da replicação do índice.
Na prática, a escolha passa por objetivo e hábito. Quem quer exposição rápida e transparente a um mercado ou índice tende a se adaptar bem ao ETF. Quem busca uma gestão mais ativa, ou regras específicas de resgate e aplicação, pode preferir o fundo tradicional.
Como ler os custos de um ETF sem cair em armadilhas
- A taxa de administração é o custo mais visível, mas ela não conta a história inteira. Ela remunera a gestão e a operação do fundo, e serve para comparar produtos parecidos, não para decidir sozinha. Um ETF com taxa baixa ainda pode sair caro se tiver spread largo ou replicação ruim.
- O spread é o custo embutido entre compra e venda. Quando o ETF é pouco negociado, essa diferença pode aumentar e comer parte do ganho logo na entrada ou na saída. Isso pesa mais em ordens pequenas e em produtos menos líquidos.
- O tracking error mostra o quanto o ETF se afasta do índice que deveria seguir. Quanto menor esse desvio, melhor a réplica. Para o iniciante, esse número é um bom sinal de qualidade, porque um ETF barato demais, mas que replica mal, pode frustrar a expectativa de acompanhar o índice.
- Corretagem, custo de câmbio e eventuais tarifas da corretora entram na conta dependendo do canal de compra e do tipo de ETF. Se o fundo estiver atrelado a mercado externo, o câmbio pode virar um custo relevante. Na B3, o investidor vê parte disso no preço; na prática, a nota final precisa considerar a operação inteira.
- A leitura correta é somar tudo: taxa de administração, spread, corretagem, câmbio e tracking error. Se você olhar só um número, pode escolher o produto errado por parecer mais barato no papel.
Como avaliar se um ETF realmente diversifica a carteira
Um ETF só diversifica de verdade se acrescenta exposição nova à carteira. Tudo começa pelo índice que ele segue. Se o fundo replica o Ibovespa, você está comprando uma amostra concentrada de ações brasileiras; se replica o S&P 500, está comprando grandes empresas dos Estados Unidos. O nome do índice já entrega bastante sobre o tipo de risco que entra junto.
A próxima checagem é a composição. Dois ETFs podem parecer diferentes e, na prática, carregar uma sobreposição grande de ativos, setores ou moedas. Isso acontece bastante quando o investidor compra vários fundos de ações que, no fim, concentram tecnologia, bancos ou consumo do mesmo jeito. A carteira fica mais longa, mas não necessariamente mais diversificada.
Também vale olhar a classe de ativo. Ações, renda fixa, imóveis e commodities respondem de forma diferente aos juros, à inflação e ao crescimento econômico. É aí que o ETF faz mais sentido como peça de diversificação: ele permite misturar blocos de risco sem precisar comprar dezenas de ativos individualmente.
O erro mais comum de quem está começando é repetir risco com nomes diferentes. Comprar dois ETFs de ações americanas não amplia a proteção da carteira tanto quanto combinar um ETF de ações com um de renda fixa, por exemplo. Para saber se faz sentido, compare índice, setor, moeda e concentração antes de comprar a segunda cota.
Na prática, o ETF pode ser a espinha dorsal da carteira de quem quer simplicidade, ou apenas um complemento para quem já investe em fundos tradicionais, renda fixa e ações avulsas. O critério não é moda. É saber se o fundo adiciona uma exposição que você ainda não tem, e que realmente quer carregar no prazo escolhido.
O que observar antes de comprar o primeiro ETF
- Confira qual índice o ETF replica e leia a composição da carteira. O nome do fundo não basta para saber onde está o risco.
- Veja a liquidez no pregão e observe o spread. Se o produto negocia pouco, você pode pagar mais caro para entrar e sair.
- Compare a taxa de administração com o tracking error e com o custo total da operação. O ETF mais barato na vitrine nem sempre é o mais eficiente no bolso.
- Entenda a liquidação em D+2 e o funcionamento da corretora, para não confundir ordem executada com dinheiro disponível.
- Se o objetivo for proteção da carteira, escolha o ETF pelo papel que ele cumpre, não pelo hype do momento.
Para começar com segurança operacional, vale também conferir a documentação do produto no site da B3, da gestora e da corretora. Empresas como BlackRock, Banco do Brasil, XPI e StoneX publicam materiais explicativos úteis para entender a mecânica, mas a decisão boa nasce da leitura do índice, do custo total e da função que o ETF terá na sua carteira.
Em resumo prático, ETF é uma forma eficiente de comprar diversificação com negociação em bolsa. Ele faz sentido quando você quer exposição ampla, custos legíveis e controle de entrada e saída; faz menos sentido quando você precisa de gestão ativa, regras de resgate específicas ou um perfil de risco muito diferente do índice escolhido.
As próximas decisões são estas: escolher o índice que combina com seu objetivo, comparar o custo total em vez de olhar só a taxa de administração e verificar se o ETF realmente adiciona risco novo à carteira. Se essas três respostas estiverem claras, a chance de comprar por impulso cai bastante.
Perguntas frequentes
ETF distribui dividendos automaticamente?
Nem sempre. Alguns ETFs distribuem os proventos aos cotistas, enquanto outros reinvestem os rendimentos dentro da própria estrutura do fundo. O que define isso é a política do produto e a forma como ele foi estruturado, então vale conferir o regulamento antes de comprar.
É possível comprar ETF com pouco dinheiro?
Sim, desde que o preço de uma cota caiba no seu orçamento e a corretora permita a compra no lote mínimo ou em ordem fracionada. Como a cota é negociada em bolsa, o valor de entrada depende do preço do ETF no pregão, não de um aporte mínimo alto como em outros produtos.
ETF estrangeiro é o mesmo que ETF listado no Brasil?
Não. Um ETF estrangeiro pode ser negociado em outra bolsa e seguir as regras do mercado local, enquanto um ETF listado no Brasil é negociado na B3 e segue a estrutura regulatória brasileira. Na prática, isso muda a bolsa de negociação, a moeda de referência e, muitas vezes, a documentação do produto.
Posso usar ETF como investimento de curto prazo?
Pode, mas ele costuma fazer mais sentido como parte da carteira do que como aposta para prazo muito curto. Como a cota oscila durante o pregão e a liquidação na B3 ocorre em D+2, o curto prazo fica mais exposto a variação de preço e ao spread. Se a ideia for giro rápido, isso pesa mais do que parece.
