
Qué son los ETF y por qué son ideales para diversificar
Un ETF es un fondo indexado cuyas participaciones cotizan en bolsa. En la práctica, compras una participación y pasas a seguir una cesta de activos que puede replicar el Ibovespa, el S&P 500 o títulos de renta fija, oro u otro índice definido por el fondo. Este artículo se centra en el ETF básico, no en los productos apalancados ni en los fondos tradicionales de gestión activa. La clave está en entender cómo funciona y cómo puede ayudarte a diversificar con costes más transparentes.
Conclusiones principales
- Un ETF cotiza en bolsa y se liquida en D+2 en B3, por lo que el dinero no está disponible de forma inmediata.
- Además de la comisión de gestión, compara el diferencial entre compra y venta, el corretaje y el tracking error antes de comprar.
- Un ETF solo diversifica si aporta una exposición nueva, no si añade otro valor parecido a los que ya tienes.
- La elección cambia según el índice, por ejemplo, el Ibovespa o el S&P 500, y eso determina el riesgo que entra en la cartera.
Qué es un ETF y cómo funciona en la práctica
Un ETF es un fondo de inversión cuya participación puede comprarse y venderse en bolsa, igual que una acción. La diferencia principal se entiende enseguida: la participación no representa a una sola empresa, sino a una cartera diseñada para replicar un índice de referencia.
Eso cambia la experiencia del inversor desde el primer clic. En vez de construir la posición valor por valor, compras una sola participación y accedes indirectamente a distintos valores, sectores o incluso países, según el índice que siga el fondo.
En B3, las participaciones de los ETF de renta variable se negocian en el mercado al contado y su precio cambia durante la sesión bursátil. Según la propia B3, la liquidación se realiza en D+2, es decir, dos días hábiles después de la operación. Ese plazo resulta relevante si necesitas organizar la entrada, la salida o la disponibilidad del dinero.
La idea práctica es clara: un ETF te da acceso rápido a una cesta de activos, pero el riesgo sigue ahí. Si baja el índice, la participación normalmente también pierde valor. Diversificar reduce la dependencia de un único activo, aunque la inversión continúa ligada al comportamiento de la clase de activos elegida.
ETF o fondo tradicional: qué cambia en la gestión, la negociación y los costes
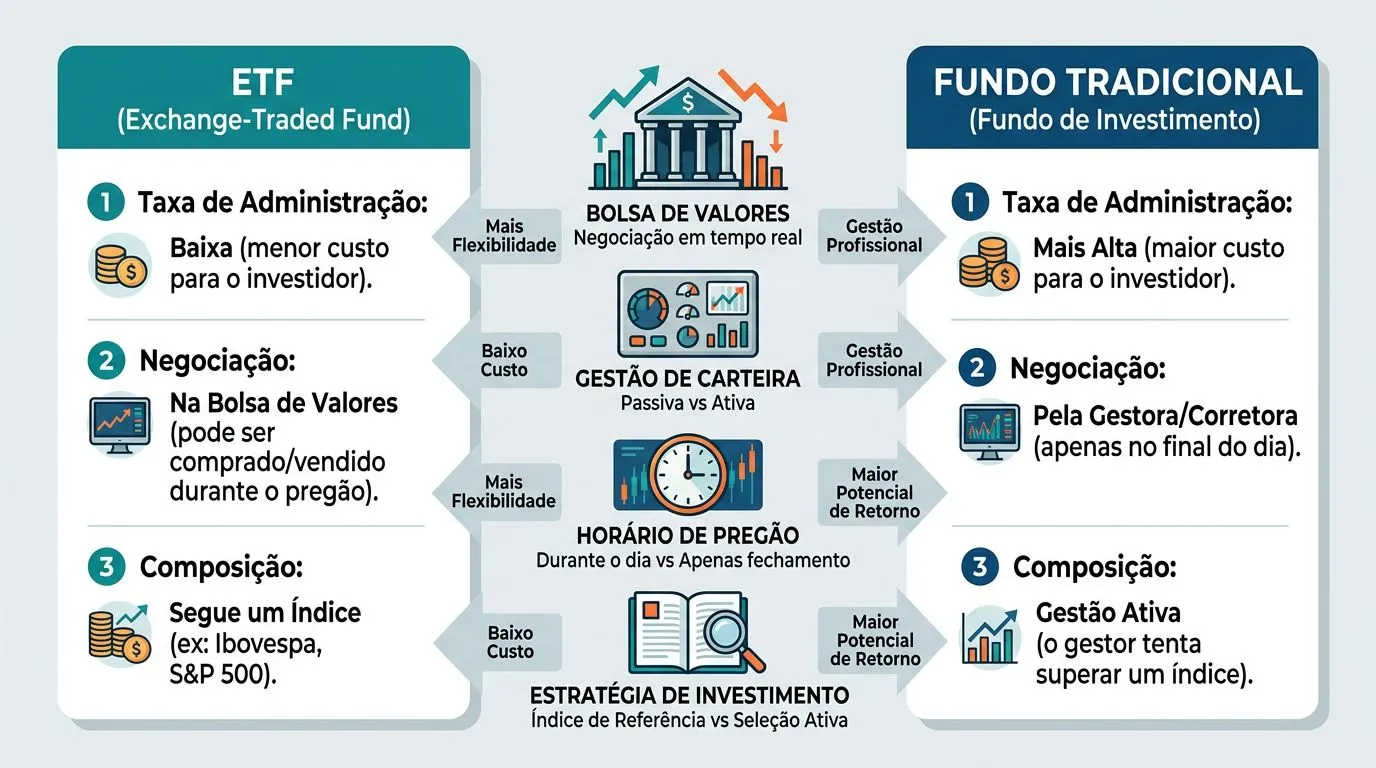
| Criterio | ETF | Fondo tradicional |
|---|---|---|
| Gestión | Por lo general, sigue una gestión pasiva y replica un índice | Puede ser pasivo o activo, con decisiones más discrecionales por parte del gestor |
| Negociación | Compra y venta en bolsa durante la sesión bursátil | Suscripción y reembolso directamente con la gestora o distribuidora |
| Precio | Varía a lo largo del día según la oferta y la demanda | Valor liquidativo calculado en una ventana definida, normalmente al cierre |
| Liquidez | Depende del volumen negociado y del diferencial | Depende del plazo de valoración y liquidación del fondo |
| Costes | Comisión de gestión, diferencial y posibles costes operativos | Comisión de gestión, comisión de éxito en algunos casos y otros gastos del fondo |
Para quien empieza, la diferencia más relevante suele ser operativa. Con un ETF, introduces en el bróker en línea el precio de la orden y compras durante la sesión bursátil. En un fondo tradicional, envías la suscripción y esperas al valor liquidativo del día de procesamiento. Esa separación entre el momento de ordenar y el valor liquidativo modifica la forma de entrar y salir de la inversión.
En materia de costes, el ETF suele partir con ventaja, aunque no siempre acaba siendo la opción más barata. Un fondo tradicional puede aplicar una comisión de gestión más elevada y, en determinados casos, una comisión de éxito. En el ETF, el coste forma parte de la estructura del producto, pero el gasto real también depende del diferencial entre compra y venta, de las comisiones del bróker y de lo bien que el fondo replique el índice.
La elección depende del objetivo y de la forma de invertir. Si buscas exposición rápida y transparente a un mercado o índice, probablemente encajarás bien con un ETF. Si prefieres una gestión más activa o necesitas condiciones concretas de suscripción y reembolso, un fondo tradicional puede resultar más adecuado.
Cómo interpretar los costes de un ETF sin caer en trampas
- La comisión de gestión es el coste más visible, pero no cuenta toda la historia. Remunera la gestión y la operativa del fondo, y sirve para comparar productos similares, no para decidir por sí sola. Un ETF con una comisión baja puede acabar saliendo caro si tiene un diferencial amplio o replica mal el índice.
- El diferencial entre compra y venta es el coste incorporado a la operativa. Cuando el ETF se negocia poco, esa diferencia puede aumentar y comerse parte de la rentabilidad desde el momento de entrada o salida. El efecto pesa más en las órdenes pequeñas y en los productos con poca liquidez.
- El tracking error muestra cuánto se aleja el ETF del índice que debería seguir. Cuanto menor sea esa desviación, mejor será la réplica. Para quien empieza, esta cifra es una buena señal de calidad, porque un ETF muy barato que replica mal el índice puede frustrar las expectativas de seguirlo.
- Las comisiones del bróker, el coste del cambio de divisa y las posibles tarifas de la entidad entran en la cuenta según el canal de compra y el tipo de ETF. Si el fondo está vinculado a un mercado extranjero, el cambio de divisa puede convertirse en un coste relevante. En B3, el inversor ve parte de todo ello reflejada en el precio, pero el coste final debe tener en cuenta la operación completa.
- La forma correcta de analizarlo es sumarlo todo: comisión de gestión, diferencial entre compra y venta, comisiones del bróker, cambio de divisa y tracking error. Si solo miras una cifra, puedes elegir el producto equivocado porque parece más barato sobre el papel.
Cómo valorar si un ETF diversifica realmente la cartera
Un ETF solo aporta diversificación real cuando incorpora una exposición que todavía no existe en tu cartera. El primer paso consiste en mirar el índice que sigue. Si replica el Ibovespa, compras una muestra concentrada de acciones brasileñas. Si replica el S&P 500, te expones a grandes empresas estadounidenses. El nombre del índice ya ofrece una pista bastante clara sobre el riesgo que estás asumiendo.
Después toca revisar la composición. Dos ETF pueden parecer diferentes y, aun así, compartir buena parte de sus activos, sectores o divisas. Sucede con frecuencia cuando alguien compra varios fondos de acciones que terminan concentrando la cartera en tecnología, bancos o consumo de manera muy similar. La lista de posiciones se alarga, pero eso no garantiza una mayor diversificación.
También merece la pena comprobar la clase de activo. Las acciones, la renta fija, los inmuebles y las materias primas reaccionan de manera diferente ante los tipos de interés, la inflación y el crecimiento económico. Por eso un ETF puede funcionar bien como pieza de diversificación: permite combinar distintos bloques de riesgo sin comprar decenas de activos por separado.
El error más común al empezar consiste en repetir el mismo riesgo bajo nombres distintos. Comprar dos ETF de acciones estadounidenses amplía menos la protección de la cartera que combinar, por ejemplo, un ETF de acciones con otro de renta fija. Antes de adquirir la segunda participación, compara el índice, el sector, la divisa y el nivel de concentración.
En la práctica, un ETF puede convertirse en la base de una cartera sencilla o actuar como complemento para quien ya invierte en fondos tradicionales, renta fija y acciones individuales. La decisión no debería depender de la moda. Pregúntate si el fondo añade una exposición que aún no tienes y que realmente quieres mantener durante el plazo elegido.
Qué debes revisar antes de comprar tu primer ETF
- Comprueba qué índice replica el ETF y lee la composición de la cartera. El nombre del fondo no basta para saber dónde está el riesgo.
- Revisa la liquidez durante la sesión bursátil y observa el diferencial entre compra y venta. Si el producto se negocia poco, puedes pagar más para entrar y salir.
- Compara la comisión de gestión con el tracking error y con el coste total de la operación. El ETF más barato a primera vista no siempre es el más eficiente para tu bolsillo.
- Entiende la liquidación en D+2 y cómo funciona el bróker, para no confundir una orden ejecutada con el dinero disponible.
- Si el objetivo es proteger la cartera, elige el ETF por la función que cumple, no por la moda del momento.
Para empezar con seguridad desde el punto de vista operativo, consulta también la documentación del producto en las páginas web de B3, de la gestora y del bróker. Empresas como BlackRock, Banco do Brasil, XP y StoneX publican materiales útiles para entender el funcionamiento. Aun así, una buena decisión exige analizar el índice, el coste total y el papel que tendrá el ETF dentro de tu cartera.
Dicho en términos prácticos, un ETF permite diversificar de forma eficiente mientras compras y vendes en bolsa. Encaja bien si buscas una exposición amplia, costes transparentes y control sobre cuándo entrar o salir. Pierde atractivo si necesitas gestión activa, condiciones concretas de reembolso o un nivel de riesgo muy distinto al del índice elegido.
Tus siguientes decisiones son bastante concretas: escoger el índice que se ajuste a tu objetivo, comparar el coste total y no quedarte únicamente con la comisión de gestión, y revisar si el ETF incorpora un riesgo que todavía no tienes en cartera. Cuando puedes responder esas tres preguntas, resulta mucho más difícil comprar por impulso.
Preguntas frecuentes
¿Un ETF distribuye dividendos automáticamente?
No necesariamente. Algunos ETF distribuyen los rendimientos entre sus partícipes; otros los reinvierten dentro de la propia estructura del fondo. La diferencia depende de la política del producto y de cómo esté diseñado. Por eso, antes de comprar, conviene revisar el reglamento y confirmar qué hace exactamente el ETF con esos rendimientos.
¿Se puede comprar un ETF con poco dinero?
Sí, siempre que el precio de una participación entre en tu presupuesto y el bróker permita comprar el lote mínimo o tramitar una orden fraccionada. Al negociarse en bolsa, el importe inicial depende del precio del ETF durante la sesión. No necesitas, por tanto, una aportación mínima elevada como la que exigen otros productos.
¿Un ETF extranjero es lo mismo que un ETF cotizado en Brasil?
No. Un ETF extranjero puede negociarse en otra bolsa y quedar sujeto a las normas de ese mercado, mientras que un ETF cotizado en Brasil se negocia en B3 y responde a la estructura regulatoria brasileña. En la práctica, eso afecta a la bolsa utilizada, a la moneda de referencia y, con frecuencia, a la documentación del producto.
¿Puedo utilizar un ETF como inversión a corto plazo?
Puedes hacerlo, aunque normalmente tiene más sentido como una pieza de la cartera que como una apuesta para unos pocos minutos o días. La participación cambia de precio durante la sesión y la liquidación en B3 se realiza en D+2, así que las operaciones a corto plazo quedan más expuestas a la variación del precio y al spread. Si quieres entrar y salir rápido, este detalle pesa más de lo que parece.
