
O que é renda fixa e como começar a investir com segurança
Renda fixa é uma classe de investimentos em que a regra de remuneração já fica definida no momento da contratação, seja por taxa prefixada, por indexador ou pela combinação dos dois. Na prática, ela costuma ser a porta de entrada de quem busca previsibilidade, mas isso não elimina risco, nem faz todo produto virar a mesma coisa. Esta explicação vale para títulos e fundos de renda fixa; não cobre ações, criptoativos nem outros ativos de renda variável.
Principais conclusões
- A remuneração pode ser prefixada, pós-fixada ou atrelada à inflação, e o efeito prático só fica claro no vencimento.
- Se você pode precisar do dinheiro antes do prazo, a liquidez pesa mais do que a taxa anunciada.
- O FGC cobre alguns produtos bancários, com limite de R$ 250 mil por CPF e por instituição, dentro das regras do fundo.
- CDB, Tesouro Direto e fundos de renda fixa diferem em emissor, impostos, custos e proteção, então a comparação não deve começar pela taxa bruta.
- Leia prospecto ou regulamento antes de investir, porque resgate, taxa e prazo podem mudar bastante o resultado líquido.
O que é renda fixa e como a remuneração funciona no vencimento
Renda fixa é o tipo de investimento em que você empresta dinheiro a um emissor, público ou privado, e já conhece a regra usada para calcular o retorno. O gov.br Investidor explica que essa remuneração pode ser prefixada, quando o montante esperado no vencimento já fica definido, ou pós-fixada, quando acompanha um indicador.
Na prática, isso se divide em três formatos comuns. Na taxa prefixada, você sabe a taxa nominal desde o começo. Na pós-fixada, o retorno acompanha um indexador, como CDI ou Selic. Na atrelada à inflação, o rendimento soma uma taxa fixa a um índice de preços, o que ajuda a preservar o poder de compra até o vencimento, se você levar o título até lá.
O ponto central está no vencimento ou no resgate. Se você segura o investimento até a data combinada, a conta tende a seguir a regra contratada. Se sair antes, o preço pode mudar, porque o mercado recalcula o valor daquele título conforme juros, prazo restante e liquidez. É aí que muita gente se enrola: previsibilidade da regra não quer dizer preço parado no caminho.
Esse detalhe muda a decisão de compra. Quem precisa do dinheiro em uma data próxima costuma preferir liquidez diária ou prazo curto. Quem pode esperar até o vencimento aceita abrir mão de flexibilidade em troca de uma leitura mais clara da remuneração. O erro clássico de iniciante é olhar só a taxa anunciada e ignorar prazo, resgate e o que acontece se precisar vender antes.
Como comparar CDB, Tesouro Direto e fundos de renda fixa
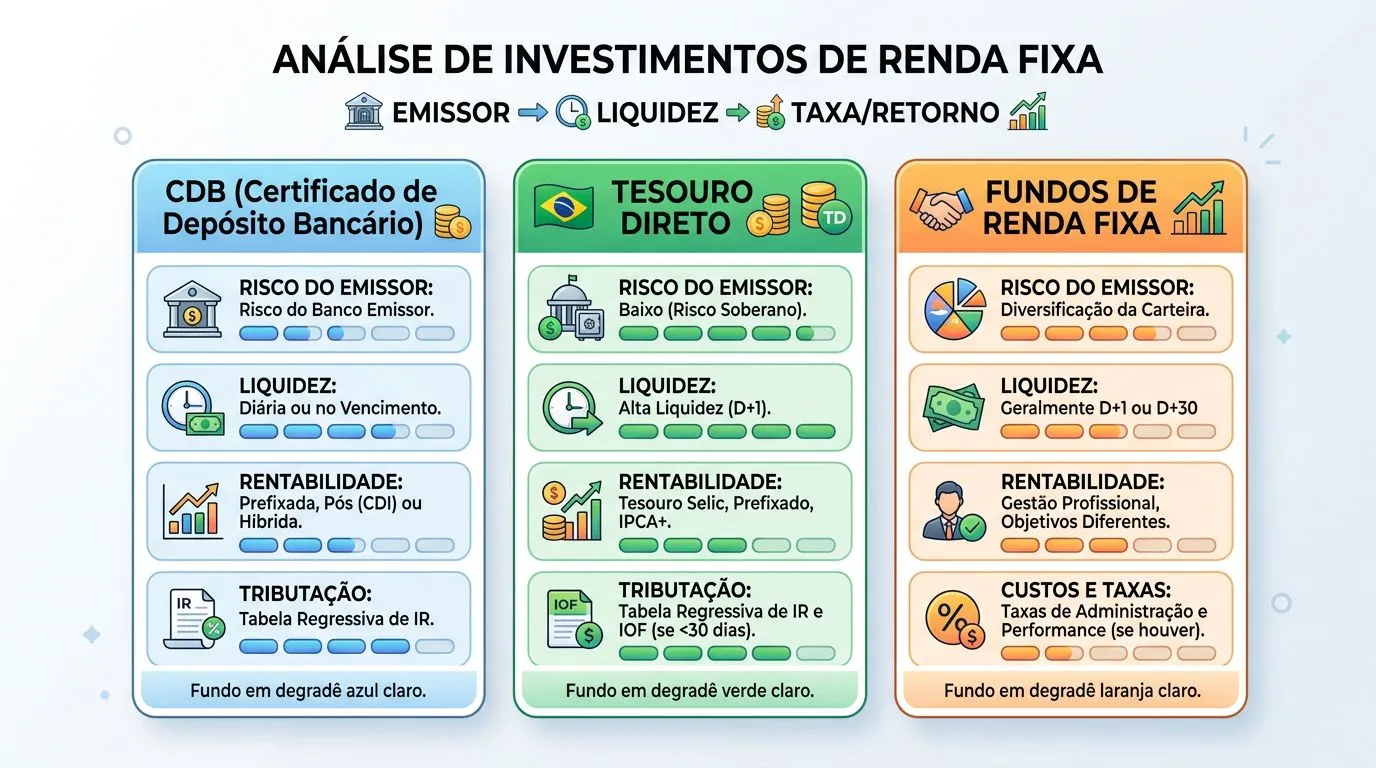
| Produto | Risco de crédito e quem é o emissor | Liquidez e prazo de resgate | Tributação e tratamento de impostos | Proteção do FGC | Taxa cobrada e impacto na rentabilidade líquida |
|---|---|---|---|---|---|
| CDB | Crédito do banco emissor. Se o banco não pagar, o risco é do emissor. | Pode ter liquidez diária ou vencimento fechado; leia a regra do contrato. | Segue a tabela regressiva do Imposto de Renda para pessoa física, quando tributável. | Pode contar com o FGC, dentro das regras e limites aplicáveis. | Normalmente não há taxa de administração para o investidor pessoa física; o impacto vem do spread embutido na oferta. |
| Tesouro Direto | Crédito soberano da União, vendido pelo programa do governo. | Há títulos com liquidez diária via venda ao Tesouro; o preço pode oscilar antes do vencimento. | Segue a tributação de renda fixa para pessoa física, quando aplicável. | Não é coberto pelo FGC. | Pode haver taxa da plataforma, além da taxa de custódia da B3, que afeta o retorno líquido. |
| Fundos de renda fixa | O risco é da carteira do fundo e dos ativos que ela carrega. | Resgate depende do regulamento e do tipo de fundo; alguns têm D+0, D+1 ou prazos maiores. | O imposto incide conforme a estrutura do fundo e a movimentação das cotas, com regras próprias. | Não têm cobertura do FGC. | Têm taxa de administração e, em alguns casos, taxa de performance, o que reduz o ganho líquido. |
A comparação certa começa pelo emissor, depois passa pela liquidez e só então olha a taxa. Um CDB pode parecer melhor na tela porque mostra uma porcentagem maior, mas pode manter o dinheiro preso por mais tempo. Um Tesouro pode parecer mais simples, mas a taxa líquida muda quando você soma custo de custódia e imposto. Já um fundo pode servir para quem quer gestão profissional, desde que a taxa não coma boa parte do rendimento.
Se o objetivo for reserva de emergência, liquidez costuma pesar mais que um décimo a mais de taxa. Se o objetivo for guardar dinheiro até uma data específica, prazo e vencimento entram no topo da análise. Se a ideia for só comparar “o mais rentável”, a leitura fica incompleta, porque a rentabilidade bruta não mostra quanto sobra depois de imposto e custos.
O que cobre o FGC e o que fica de fora
O Fundo Garantidor de Créditos protege alguns produtos bancários, mas não cobre toda renda fixa. Na prática, ele existe para reduzir o prejuízo em caso de quebra da instituição emissora, dentro dos limites previstos pelas regras do fundo. A referência pública da B3 resume a lógica: CDBs, LCIs e LCAs costumam estar entre os instrumentos protegidos, enquanto Tesouro Direto, debêntures, CRIs e CRAs ficam fora.
O limite mais conhecido do FGC é de até R$ 250 mil por CPF e por instituição, com teto global por período e por conglomerado nas regras do fundo. Isso importa porque uma aplicação grande em um único banco pode passar da cobertura. Nesse caso, o valor acima do limite já não entra na proteção, então dividir emissor pode fazer sentido para quem quer espalhar risco de crédito.
O erro comum é tratar “tem FGC” como sinônimo de “é sem risco”. Não é. Primeiro, porque existe risco de crédito dentro do limite e risco de tempo até o pagamento da garantia. Segundo, porque a cobertura não existe para todo produto que parece conservador. Tesouro Direto, por exemplo, tem a garantia do governo federal, mas não é cobertura do FGC.
Para o iniciante, a pergunta prática é direta: quem está me devendo? Se a dívida é de um banco e o produto estiver coberto, o FGC entra na conversa. Se o emissor é o governo, a proteção é outra. Se a aplicação é um título privado fora da cobertura, a análise precisa olhar também a saúde do emissor e o prazo até o resgate.
Como ler prospecto e regulamento antes de investir
- Procure o índice de remuneração, a taxa e a data de vencimento, porque é isso que define quando o dinheiro volta e como ele cresce.
- Verifique a liquidez, a carência e o prazo de resgate, inclusive se a saída só ocorre em datas específicas ou se há liquidez diária.
- Leia as regras de tributação e as taxas do produto, sobretudo taxa de administração, custódia e eventual taxa de performance.
- Confira o trecho de risco e eventos de vencimento antecipado, porque ali aparecem as situações em que a regra muda antes do prazo final.
- Veja se o produto é de banco, governo ou fundo, e use essa resposta para decidir se faz sentido para reserva, objetivo de médio prazo ou dinheiro que pode ficar parado até o fim.
No prospecto e no regulamento, o nome do indexador costuma aparecer logo no começo da descrição do produto. Depois vêm prazo, forma de cálculo, taxa e condições de saída. Esse é o trecho que separa um investimento adequado de uma surpresa cara. Quem lê só a oferta resumida, sem abrir o documento completo, costuma descobrir tarde demais uma carência, um prazo de cotização ou uma regra de resgate menos favorável.
Se o documento fala em rentabilidade, mas não deixa claro o prazo de resgate, falta informação para decidir. Se a taxa parece boa, mas existe taxa de administração relevante, a conta líquida muda. E se o produto promete simplicidade, mas o regulamento traz resgate em D+30 ou em janelas específicas, ele não serve para dinheiro que você pode precisar a qualquer momento.
Como começar com mais segurança
Comece com o dinheiro certo para esse tipo de investimento: reserva de emergência, objetivos previsíveis e quantias que podem ficar aplicadas até o prazo combinado. Isso reduz o risco de vender antes da hora e aceitar um preço pior. Para a primeira aplicação, faz mais sentido escolher liquidez clara e regra simples do que correr atrás da taxa mais alta da vitrine.
Depois, compare a taxa líquida. Pegue o rendimento anunciado, subtraia imposto quando houver e considere taxas da plataforma ou do fundo. Em renda fixa, um retorno menor com mais liquidez e menos custo pode ser melhor do que uma taxa aparentemente maior, mas travada e cara para sair.
Se você ainda está em dúvida entre produtos, o caminho mais seguro costuma ser este: entenda primeiro quem é o emissor, depois olhe o prazo, em seguida a liquidez e, por último, a proteção. Esse filtro ajuda a evitar a armadilha de escolher só pelo nome conhecido. Um CDB com boa taxa pode servir, um Tesouro pode servir, um fundo pode servir, mas cada um atende a um uso diferente.
Checklist de verificação
- A regra de remuneração deve estar clara, com taxa, indexador e vencimento explícitos no material do produto.
- O prazo de resgate ou vencimento precisa ser compatível com a data em que você pode precisar do dinheiro.
- A leitura do documento deve mostrar se há FGC, se não há FGC, ou se a proteção é outra, como no Tesouro Direto.
- A simulação líquida deve considerar imposto e taxas, e o valor final precisa continuar fazendo sentido para o seu objetivo.
- O regulamento ou prospecto deve deixar sem dúvida quando você pode sair, quanto tempo leva para o dinheiro cair e quais condições podem alterar isso.
Perguntas frequentes
Qual a diferença entre rentabilidade bruta e líquida na renda fixa?
A rentabilidade bruta é o retorno antes de impostos e taxas, enquanto a líquida é o que realmente sobra depois dos descontos. Na renda fixa, isso faz diferença porque um produto com taxa maior pode render menos no fim se tiver imposto, custódia ou taxa de administração pesando na conta.
Posso perder dinheiro em renda fixa?
Sim. Isso pode acontecer se você vender antes do vencimento em um título que oscila no mercado, porque o preço pode estar abaixo do que você pagou. Também existe o risco de crédito do emissor, então previsibilidade da regra não significa ausência de risco.
Renda fixa serve para reserva de emergência?
Só faz sentido se o dinheiro puder ser resgatado com liquidez compatível com o tempo em que você pode precisar dele. Para emergência, a prioridade é evitar carência e volatilidade relevante, porque a necessidade de sacar pode vir antes do prazo ideal do produto.
O que é marcação a mercado?
É o ajuste do preço de alguns títulos conforme os juros, o prazo restante e as condições do mercado. Ela importa principalmente se você pensa em vender antes do vencimento, porque o valor pode subir ou cair nesse meio do caminho. Se levar até o fim, a regra contratada tende a prevalecer no vencimento.
