
Qué es la renta fija y cómo empezar a invertir con seguridad
La renta fija es una inversión cuyas condiciones de remuneración se establecen al contratarla, mediante un tipo fijo, un índice de referencia o una combinación de ambos. Suele ser el primer paso para quien busca cierta previsibilidad, pero eso no elimina el riesgo ni hace equivalentes todos los productos. Esta explicación se refiere a títulos y fondos de renta fija, no a acciones, criptoactivos ni otros activos de renta variable.
Principales conclusiones
- La remuneración puede ser fija, variable o estar vinculada a la inflación, y el efecto práctico solo queda claro al vencimiento.
- Si puedes necesitar el dinero antes de que termine el plazo, la liquidez pesa más que el tipo anunciado.
- El FGC cubre algunos productos bancarios, con un límite de 250.000 R$ por CPF y entidad, conforme a las normas del fondo.
- Los CDB, el Tesouro Direto y los fondos de renta fija se diferencian por el emisor, los impuestos, los costes y la protección, por lo que la comparación no debería empezar por el tipo bruto.
- Lee el folleto o el reglamento antes de invertir, porque el reembolso, las comisiones y el plazo pueden cambiar bastante el resultado neto.
Qué es la renta fija y cómo funciona la remuneración al vencimiento
La renta fija funciona así: prestas dinero a un emisor, público o privado, y conoces de antemano la regla con la que se calculará la rentabilidad. El portal gov.br Investidor. explica que esa remuneración puede ser fija, cuando el importe previsto al vencimiento queda definido desde el principio, o variable, cuando depende de la evolución de un indicador.
En la práctica, encontrarás tres formatos habituales. Con un tipo fijo, sabes desde el inicio cuál es el tipo nominal. En la modalidad variable, la rentabilidad sigue un índice de referencia, como el CDI o la Selic. Cuando está vinculada a la inflación, combina un tipo fijo con un índice de precios. Si mantienes el título hasta el vencimiento, esta última fórmula puede ayudar a conservar el poder adquisitivo.
La clave está en el vencimiento y en el reembolso. Si mantienes la inversión hasta la fecha pactada, el cálculo suele ajustarse a la regla contratada. Si vendes antes, el precio puede cambiar: el mercado recalcula el valor del título según los tipos de interés, el tiempo que queda y la liquidez disponible. Aquí aparece la confusión habitual. Que la remuneración se calcule con una regla previsible no significa que el precio vaya a mantenerse estable durante todo el periodo.
Este matiz cambia la decisión de compra. Si puedes necesitar el dinero pronto, suele tener más sentido buscar liquidez diaria o un plazo corto. Si puedes esperar hasta el vencimiento, aceptas menos flexibilidad a cambio de una previsión más clara sobre la remuneración. El error típico al empezar es mirar únicamente el tipo anunciado y pasar por alto el plazo, el reembolso y las consecuencias de vender antes.
Cómo comparar CDB, Tesouro Direto y fondos de renta fija
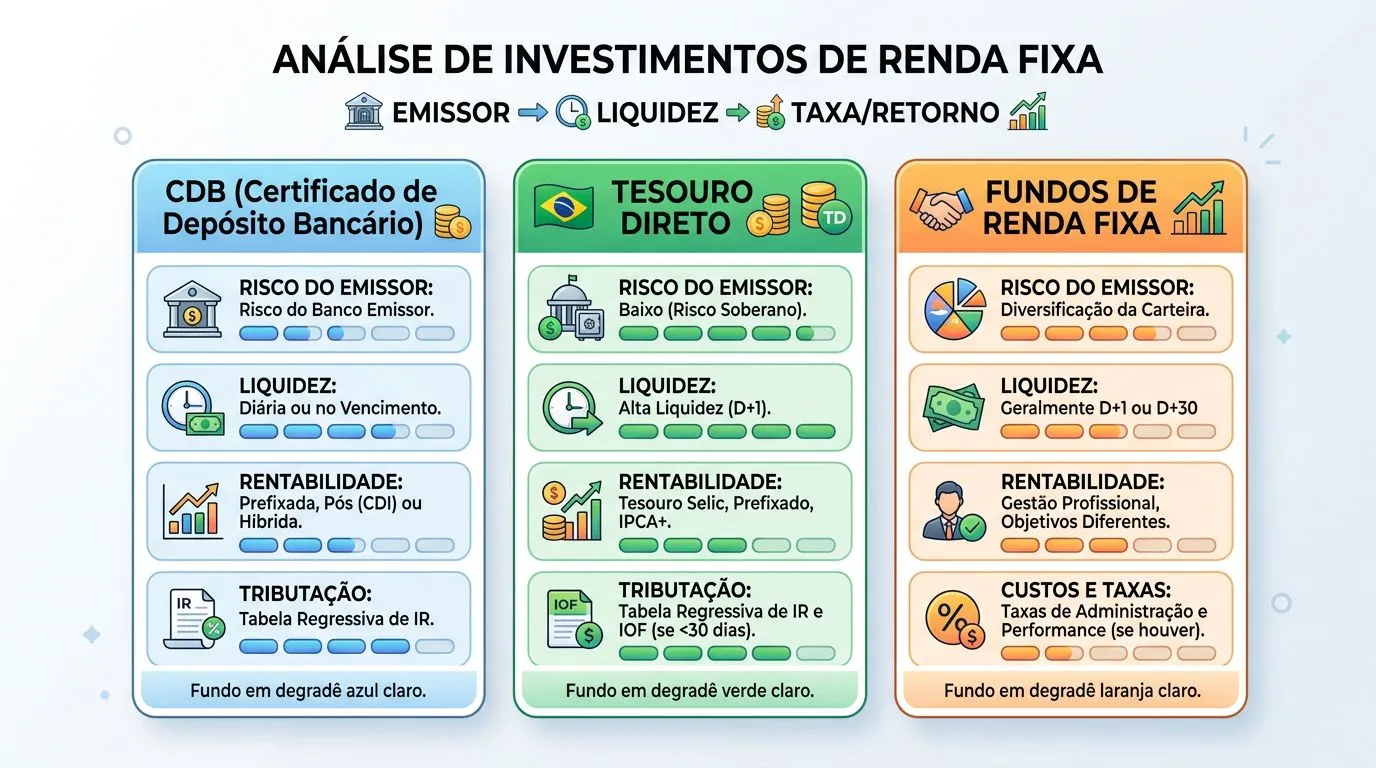
| Producto | Riesgo de crédito y quién es el emisor | Liquidez y plazo de reembolso | Tributación y tratamiento fiscal | Protección del FGC | Comisión cobrada e impacto en la rentabilidad neta |
|---|---|---|---|---|---|
| CDB | Riesgo de crédito del banco emisor. Si el banco no paga, el riesgo lo asume el emisor. | Puede tener liquidez diaria o vencimiento cerrado; lee las condiciones del contrato. | Sigue la tabla progresiva del Impuesto sobre la Renta para personas físicas, cuando tributa. | Puede contar con el FGC, dentro de las normas y los límites aplicables. | Normalmente no hay comisión de gestión para el inversor particular; el impacto procede del diferencial incluido en la oferta. |
| Tesouro Direto | Crédito soberano de la Unión, vendido a través del programa del Gobierno. | Hay títulos con liquidez diaria mediante su venta al Tesouro; el precio puede fluctuar antes del vencimiento. | Sigue la tributación de la renta fija para personas físicas, cuando resulta aplicable. | No está cubierto por el FGC. | Puede haber una comisión de la plataforma, además de la comisión de custodia de B3, que afecta a la rentabilidad neta. |
| Fondos de renta fija | El riesgo corresponde a la cartera del fondo y a los activos que contiene. | El reembolso depende del reglamento y del tipo de fondo; algunos tienen D+0, D+1 o plazos más largos. | El impuesto se aplica según la estructura del fondo y el movimiento de las participaciones, con normas propias. | No cuentan con cobertura del FGC. | Tienen comisión de gestión y, en algunos casos, comisión de éxito, lo que reduce la ganancia neta. |
La comparación debería empezar por el emisor, seguir con la liquidez y dejar el tipo de interés para después. Un CDB puede parecer mejor porque ofrece un porcentaje más alto, pero quizá mantenga el dinero inmovilizado durante más tiempo. Un Tesouro puede parecer sencillo, aunque su rendimiento neto cambia al descontar los costes de custodia y los impuestos. Un fondo puede encajar si buscas gestión profesional, siempre que las comisiones no consuman una parte excesiva de la rentabilidad.
Para formar un fondo de emergencia, la liquidez suele importar más que ganar una décima adicional de interés. Si vas a guardar el dinero hasta una fecha concreta, el plazo y el vencimiento deben ocupar el primer lugar del análisis. Y si solo quieres encontrar «el más rentable», falta una parte esencial de la comparación: la rentabilidad bruta no indica cuánto recibirás después de impuestos y costes.
Qué cubre el FGC y qué queda fuera
El Fondo de Garantía de Créditos protege algunos productos bancarios, pero no toda la renta fija. Su función práctica es limitar las pérdidas si quiebra la entidad emisora, siempre dentro de los límites establecidos por las normas del fondo. La referencia pública de B3 resume esta lógica: los CDB, las LCI y las LCA suelen figurar entre los instrumentos protegidos. El Tesouro Direto, las obligaciones, los CRI y los CRA quedan fuera de esa cobertura.
El límite más conocido del FGC alcanza hasta 250.000 R$ por CPF y por entidad, con un límite global por periodo y por conglomerado, según las normas del fondo. El dato es relevante: una inversión elevada en un solo banco puede superar la cobertura. La parte que rebase ese límite deja de estar protegida, así que repartir el dinero entre varios emisores puede ser una forma razonable de diversificar el riesgo de crédito.
El error más frecuente es leer «tiene FGC» como «no tiene riesgo». Esa equivalencia es falsa. Sigue existiendo riesgo de crédito dentro del límite y también un riesgo relacionado con el tiempo que puede transcurrir hasta cobrar la garantía. Además, la cobertura no alcanza a todos los productos que parecen conservadores. El Tesouro Direto, por ejemplo, cuenta con la garantía del Gobierno federal, pero no con la del FGC.
Para quien empieza, la pregunta útil es muy sencilla: ¿quién me debe el dinero? Si la deuda corresponde a un banco y el producto está cubierto, el FGC forma parte del análisis. Si el emisor es el Estado, la protección funciona de otra manera. Y si se trata de un título privado fuera de la cobertura, también tendrás que valorar la solvencia del emisor y el plazo previsto para recuperar el dinero.
Cómo leer el folleto y el reglamento antes de invertir
- Busca el índice de remuneración, el tipo de interés y la fecha de vencimiento, porque esos datos determinan cuándo recuperas el dinero y cómo crece.
- Comprueba la liquidez, el periodo de carencia y el plazo de reembolso, incluido si la salida solo es posible en fechas concretas o si existe liquidez diaria.
- Lee las normas de tributación y las comisiones del producto, sobre todo la comisión de gestión, la custodia y cualquier comisión de éxito.
- Revisa el apartado de riesgos y los supuestos de vencimiento anticipado, porque ahí aparecen las situaciones en las que las condiciones cambian antes del plazo final.
- Comprueba si el producto es de un banco, del Estado o de un fondo, y utiliza esa respuesta para decidir si encaja con un fondo de emergencia, un objetivo a medio plazo o un dinero que puede permanecer invertido hasta el final.
En el folleto y en el reglamento, el índice de referencia suele aparecer al principio de la descripción del producto. Después conviene revisar el plazo, la fórmula de cálculo, el tipo de interés y las condiciones de salida. Ahí suele estar la diferencia entre una inversión adecuada y una sorpresa costosa. Quien se queda con la oferta resumida, sin leer el documento completo, puede descubrir demasiado tarde un periodo de carencia, un plazo de valoración o una condición de reembolso poco favorable.
Si el documento habla de rentabilidad, pero no indica cuándo se producirá el reembolso, faltan datos para decidir. Si el tipo parece atractivo, pero hay una comisión de gestión relevante, la rentabilidad neta será distinta. Y si el producto se presenta como sencillo, aunque el reglamento fija un reembolso en D+30 o en ventanas concretas, no resulta adecuado para un dinero que puedas necesitar en cualquier momento.
Cómo empezar con más seguridad
Empieza con dinero que puedas mantener invertido durante el plazo acordado: un fondo de emergencia separado, los gastos previsibles cubiertos y una cantidad que no vayas a necesitar de inmediato. Así reduces la posibilidad de vender antes de tiempo y tener que aceptar un precio peor. Para tu primera inversión, suele ser más sensato escoger una liquidez clara y una regla fácil de entender que perseguir la tasa más alta del escaparate.
Después, compara la rentabilidad neta. Parte de la cifra anunciada, descuenta los impuestos aplicables y suma al análisis las comisiones de la plataforma o del fondo. En renta fija, una rentabilidad algo menor puede salir mejor si ofrece más liquidez y cobra menos. ¿De qué sirve una tasa superior si el dinero queda bloqueado y recuperarlo resulta caro?
Si todavía dudas entre varios productos, sigue un orden sencillo: averigua quién es el emisor, revisa el plazo, comprueba la liquidez y analiza la protección disponible. Este filtro evita que elijas únicamente porque el nombre te resulta familiar. Un CDB puede encajar por su rentabilidad, un Tesouro puede ser más adecuado en otro caso y un fondo puede resolver una necesidad distinta. La clave está en relacionar cada producto con tu objetivo.
Lista de comprobación
- La regla de remuneración debe estar clara, con la tasa, el índice de referencia y el vencimiento indicados expresamente en la documentación del producto.
- El plazo de reembolso o vencimiento debe ser compatible con la fecha en la que puedas necesitar el dinero.
- La documentación debe indicar claramente si cuenta con la protección del FGC, si no cuenta con ella o si la protección es otra, como en Tesouro Direto.
- La simulación de la rentabilidad neta debe tener en cuenta los impuestos y las comisiones, y el importe final debe seguir teniendo sentido para tu objetivo.
- El reglamento o folleto informativo debe dejar claro cuándo puedes salir, cuánto tarda en abonarse el dinero y qué condiciones pueden modificarlo.
Preguntas frecuentes
¿Cuál es la diferencia entre rentabilidad bruta y neta en la renta fija?
La rentabilidad bruta es lo que genera una inversión antes de aplicar impuestos y comisiones. La neta es la cantidad que realmente queda después de esas deducciones. En renta fija, la diferencia puede ser decisiva: un producto con una tasa mayor acabará rindiendo menos si los impuestos, la custodia o la comisión de gestión se comen buena parte del resultado.
¿Puedo perder dinero con la renta fija?
Sí, puede ocurrir. Si vendes antes del vencimiento un título cuyo precio fluctúa en el mercado, podrías recibir menos de lo que pagaste. También debes considerar el riesgo de crédito del emisor. Que la regla de remuneración sea previsible no significa que la inversión carezca de riesgo.
¿La renta fija sirve para el fondo de emergencia?
Solo tiene sentido cuando puedes recuperar el dinero con una liquidez compatible con el momento en que lo necesitarás. Si hablamos de un fondo de emergencia, conviene priorizar el acceso al dinero y evitar una volatilidad relevante. La necesidad de retirar los fondos puede aparecer antes de que llegue el plazo ideal del producto.
¿Qué es la valoración a mercado?
Es el ajuste del precio de ciertos títulos según los tipos de interés, el plazo que queda hasta el vencimiento y las condiciones del mercado. Te afecta especialmente si planeas vender antes de tiempo, porque el valor puede subir o bajar mientras mantengas la inversión. Si esperas hasta el vencimiento, la regla contratada suele ser la que determina el resultado final.
