
Como a inflação afeta seu poder de compra e como se proteger no dia a dia
A inflação aperta o seu poder de compra quando a renda cresce mais devagar que os preços. A defesa prática começa por saber qual índice conversa melhor com o seu custo de vida e por revisar orçamento, contratos e investimentos com atenção aos indexadores. Este guia não entra em aluguel corrigido por IGP-M nem em aposentadoria, mas mostra o que vale observar no dia a dia para não perder dinheiro sem notar.
Principais conclusões
- IPCA, INPC e IPC-Fipe não medem a mesma realidade, e isso muda a leitura do seu custo de vida.
- Se sua renda sobe 4% e seus gastos 6%, você perde poder de compra, mesmo com salário maior.
- Alimentação, transporte, habitação e saúde costumam pesar mais no orçamento porque entram todo mês.
- Revisar contratos, tarifas e compras parceladas pode cortar perdas antes de pensar em investimentos.
- Tesouro IPCA+ faz mais sentido para objetivos de médio e longo prazo, não para dinheiro que pode faltar no curto prazo.
O que medem IPCA, INPC e IPC-Fipe, e por que isso importa para o custo de vida
| Índice | O que mede | Quem ele representa | Uso prático |
|---|---|---|---|
| IPCA | Variação de preços de uma cesta ampla de bens e serviços | Famílias com renda de 1 a 40 salários mínimos, segundo o IBGE | É a inflação oficial usada para acompanhar custo de vida e costuma orientar decisões econômicas |
| INPC | Variação de preços voltada ao consumo das famílias de menor renda | Famílias com renda de 1 a 5 salários mínimos, segundo o IBGE | Ajuda a olhar o orçamento de quem gasta quase tudo com itens básicos e aparece em reajustes ligados ao salário |
| IPC-Fipe | Variação de preços no município de São Paulo | Famílias com renda de 1 a 10 salários mínimos, segundo a FIPE | Serve como termômetro local de custo de vida e de reajustes na capital paulista |
O ponto central é direto: nenhum índice dá conta da vida de todas as famílias ao mesmo tempo. O IPCA é a referência mais ampla, o INPC pesa mais o consumo das famílias de renda menor, e o IPC-Fipe vale para a realidade da cidade de São Paulo, não para o país inteiro.
Isso faz diferença porque a inflação que aparece no noticiário nem sempre é a mesma que bate no carrinho do supermercado, no boleto da escola ou no preço do remédio. Se sua despesa pesa mais em alimentos e transporte, o índice que conversa melhor com a sua rotina pode ser outro, diferente do usado em um contrato ou numa análise macroeconômica. E essa troca muda, sim, a leitura do aperto.
Como a inflação reduz o poder de compra na prática
A inflação corrói o poder de compra quando a renda nominal, isto é, o valor que entra no bolso, não acompanha a alta dos preços na mesma velocidade. Se o salário sobe 4% e os gastos sobem 6%, houve perda real de renda, mesmo que o contracheque mostre um número maior.
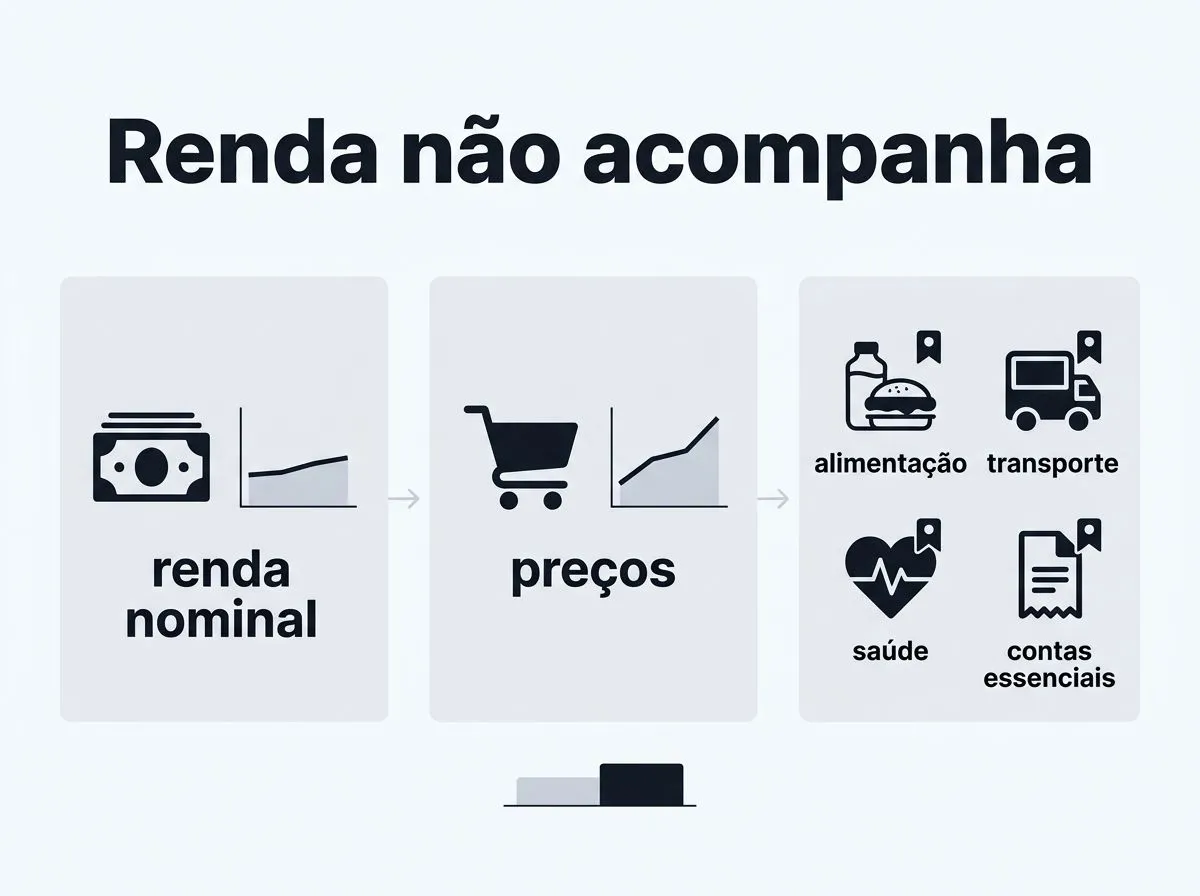
Na prática, o impacto aparece primeiro nas despesas que não dão trégua: alimentação, transporte, saúde e contas essenciais. Um reajuste pequeno em vários itens ao mesmo tempo costuma pesar mais do que uma alta isolada em um produto, porque o orçamento doméstico trabalha com margens curtas, e qualquer aumento empurra o restante da planilha para baixo.
O salário reajustado só compensa a inflação quando sobe, no mínimo, na mesma taxa dos preços que realmente pesam na sua rotina. Se a sua família gasta bem mais do que a média com alimentos ou medicamentos, mesmo um reajuste perto do IPCA pode não fechar a conta, porque a sua inflação pessoal pode ficar acima da inflação oficial.
É por isso que olhar só a taxa do mês engana. A taxa oficial mostra uma média, enquanto o orçamento doméstico sente uma mistura própria de itens, pesos e frequência de compra. Daí vem aquela sensação de que o dinheiro encolheu antes mesmo de o salário mudar.
Quais grupos e itens costumam pesar mais dentro da inflação
- Alimentação e bebidas pesam muito no dia a dia porque entram todo mês, às vezes toda semana. A cesta básica funciona como um termômetro prático: se ela sobe forte, a família sente rápido no caixa.
- Transportes e combustíveis mexem com deslocamento para trabalho, estudo e serviços. Mesmo quem não dirige paga a conta quando frete, aplicativo ou passagem ficam mais caros.
- Habitação, energia e contas essenciais pressionam o orçamento porque são gastos pouco flexíveis. Luz, água, gás e aluguel têm pouco espaço para corte sem perda direta de conforto.
- Saúde e cuidados pessoais pesam mais quando remédios, consultas e itens de higiene sobem acima da renda. Nessa parte do orçamento, adiar compra nem sempre é opção.
- A composição do consumo muda a percepção do custo de vida porque cada família compra coisas diferentes em volumes diferentes. Quem tem filhos, quem depende de carro e quem mora de aluguel não sente a inflação do mesmo jeito.
Como se proteger da inflação sem cair em armadilhas
- Revisar despesas fixas e variáveis para cortar vazamentos. Comece pelos gastos que sobem sem você perceber, como assinaturas, tarifas bancárias, delivery e compras parceladas. A proteção mais rápida costuma vir do que já sai da conta todo mês.
- Checar indexadores em salário, aluguel, contratos e benefícios. Veja se o reajuste usa IPCA, INPC, IGP-M ou outro índice, porque o nome do indexador diz quem ganha e quem perde na correção. Se o contrato estiver atrelado a um índice mais volátil do que o seu orçamento comporta, o risco sobe.
- Entender quando títulos indexados à inflação fazem sentido. O Tesouro IPCA+ pode servir para objetivos de médio e longo prazo, porque combina uma taxa real com a variação da inflação. Ele faz mais sentido para quem aguenta oscilações de preço no caminho e menos para quem pode precisar resgatar cedo.
- Separar reserva de emergência de investimentos voltados à proteção contra perda real. A reserva precisa de liquidez e segurança, não de promessa de rendimento acima da inflação. Misturar as duas funções é erro comum, porque o dinheiro de emergência deve estar disponível quando a conta vence, não quando o mercado melhora.
O que observar antes de usar investimentos ou reajustes como proteção
A primeira pergunta é o prazo do seu objetivo. Se você vai usar o dinheiro em poucos meses, a prioridade é liquidez e previsibilidade; se o objetivo está a vários anos, faz mais sentido pensar em proteção contra perda real e aceitar oscilações no meio do caminho.
Depois vem a conta completa, com tributação, taxas e eventuais custos de saída. Um título ou fundo pode até render acima da inflação no papel, mas o ganho real diminui quando entram imposto de renda, corretagem, taxa de administração e, em alguns casos, marcação a mercado antes do vencimento.
No caso de investimentos, o critério não é saber se “ganha da inflação” em abstrato, e sim se ganha da inflação a tempo de você usar esse dinheiro. Essa pergunta evita a armadilha de comparar produtos com prazos diferentes como se fossem iguais, porque um papel bom para cinco anos pode ser ruim para três meses.
Também vale separar proteção de especulação. O Banco Central do Brasil influencia o ambiente de juros, e isso mexe com a atratividade relativa de títulos, crédito e consumo, mas não transforma qualquer aplicação em escudo automático contra a alta de preços. O que protege é a combinação entre prazo, custo, liquidez e aderência ao objetivo.
Para reajustes de renda, a lógica é parecida. Se o aumento acompanha o índice certo para o seu caso, você preserva poder de compra; se fica abaixo, a renda real encolhe. Em contexto de salário mínimo, isso pesa ainda mais para famílias que concentram a maior parte do gasto em itens essenciais, como mostra o INPC do IBGE como referência mais próxima desse recorte.
Na prática, o melhor antídoto contra a inflação no dia a dia não é correr atrás de um produto milagroso. É medir o orçamento pelo índice que faz mais sentido para a sua realidade, cortar desperdícios, entender o indexador dos contratos e usar investimentos atrelados à inflação só quando prazo e risco combinarem com o seu objetivo.
Se você quer se defender da inflação com menos erro, pense nesta ordem: primeiro, preservar caixa com controle de gastos; depois, conferir o índice que corrige sua renda ou contrato; por fim, decidir se vale buscar um investimento atrelado à inflação. Proteção boa é a que cabe no seu prazo e na sua rotina, não a que parece brilhante em propaganda.
Perguntas frequentes
Qual índice usar para acompanhar o meu custo de vida pessoal?
Em geral, o IPCA é o referencial mais amplo, mas o INPC pode fazer mais sentido para famílias de renda mais baixa. O melhor índice é aquele que mais se aproxima da sua cesta real de consumo, porque o IPC-Fipe, por exemplo, vale para a realidade de São Paulo, não para o país inteiro.
O que significa quando meu salário sobe, mas o poder de compra cai?
Significa que o reajuste ficou abaixo da inflação do período, ou abaixo da inflação que pesa na sua rotina. Se a sua despesa sobe mais em alimentos, transporte ou saúde, um aumento “perto da média” ainda pode deixar o orçamento apertado.
Tesouro IPCA+ protege contra inflação em qualquer prazo?
Não. Ele protege melhor quando é levado até o vencimento e quando você aceita oscilações no meio do caminho. Antes disso, o preço pode variar bastante, então ele funciona melhor para objetivos de médio e longo prazo do que para dinheiro que você pode precisar logo.
A inflação oficial é a mesma para todo mundo?
Não. Ela é uma média e não captura a mesma pressão para todas as famílias. Quem concentra o gasto em itens essenciais, ou vive em contextos como o de São Paulo, pode sentir um custo de vida bem diferente do índice geral usado no noticiário.
Como saber se meu orçamento está perdendo para a inflação?
Compare a variação da sua renda líquida com a alta dos itens que mais pesam no seu mês. Se a renda crescer menos do que esses gastos, o orçamento perde fôlego, mesmo que o reajuste pareça bom no papel.
