
Cómo afecta la inflación a tu poder adquisitivo y cómo protegerte en el día a día
La inflación te hace perder poder adquisitivo cuando tus ingresos avanzan más despacio que los precios. Para protegerte, empieza por identificar qué índice se parece más a tu coste de vida y por revisar el presupuesto, los contratos y las inversiones prestando atención a los índices de actualización. Esta guía no trata los alquileres revisados con el IGP-M ni las pensiones de jubilación. Se centra en aquello que conviene vigilar en el día a día para no perder dinero sin darte cuenta.
Conclusiones principales
- El IPCA, el INPC y el IPC-Fipe no miden la misma realidad, y eso cambia la interpretación de tu coste de vida.
- Si tus ingresos suben un 4 % y tus gastos un 6 %, pierdes poder adquisitivo, aunque cobres más.
- La alimentación, el transporte, la vivienda y la salud suelen pesar más en el presupuesto porque forman parte de los gastos mensuales.
- Revisar contratos, tarifas y compras a plazos puede reducir las pérdidas antes de pensar en invertir.
- El Tesouro IPCA+ tiene más sentido para objetivos a medio y largo plazo, no para un dinero que puedas necesitar a corto plazo.
Qué miden el IPCA, el INPC y el IPC-Fipe, y por qué importa para el coste de vida
| Índice | Qué mide | A quién representa | Uso práctico |
|---|---|---|---|
| IPCA | Variación de los precios de una cesta amplia de bienes y servicios | Hogares con ingresos de entre 1 y 40 salarios mínimos, según el IBGE | Es la inflación oficial que se utiliza para seguir el coste de vida y suele orientar las decisiones económicas |
| INPC | Variación de los precios orientada al consumo de los hogares con menores ingresos | Hogares con ingresos de entre 1 y 5 salarios mínimos, según el IBGE | Ayuda a analizar el presupuesto de quienes gastan casi todo en productos básicos y aparece en las revisiones vinculadas al salario |
| IPC-Fipe | Variación de los precios en el municipio de São Paulo | Hogares con ingresos de entre 1 y 10 salarios mínimos, según la FIPE | Sirve como termómetro local del coste de vida y de las revisiones en la capital paulista |
La idea principal es sencilla: ningún índice representa a todos los hogares por igual. El IPCA ofrece la referencia más amplia, el INPC concede más peso al consumo de los hogares con menores ingresos y el IPC-Fipe refleja la realidad de la ciudad de São Paulo, no la del país entero.
La diferencia importa. La inflación que aparece en las noticias no siempre coincide con la que notas en la cesta de la compra, el recibo del colegio o los medicamentos. Si destinas una parte importante del presupuesto a alimentación y transporte, quizá encaje mejor contigo otro índice, distinto del empleado en un contrato o en un análisis macroeconómico. Eso cambia la percepción del esfuerzo que exige llegar a fin de mes.
Cómo reduce la inflación el poder adquisitivo en la práctica
La inflación erosiona el poder adquisitivo cuando la renta nominal, es decir, el dinero que llega al bolsillo, crece por debajo de los precios. Si el salario sube un 4 % y los gastos aumentan un 6 %, la renta real ha caído, aunque la nómina muestre una cantidad mayor.
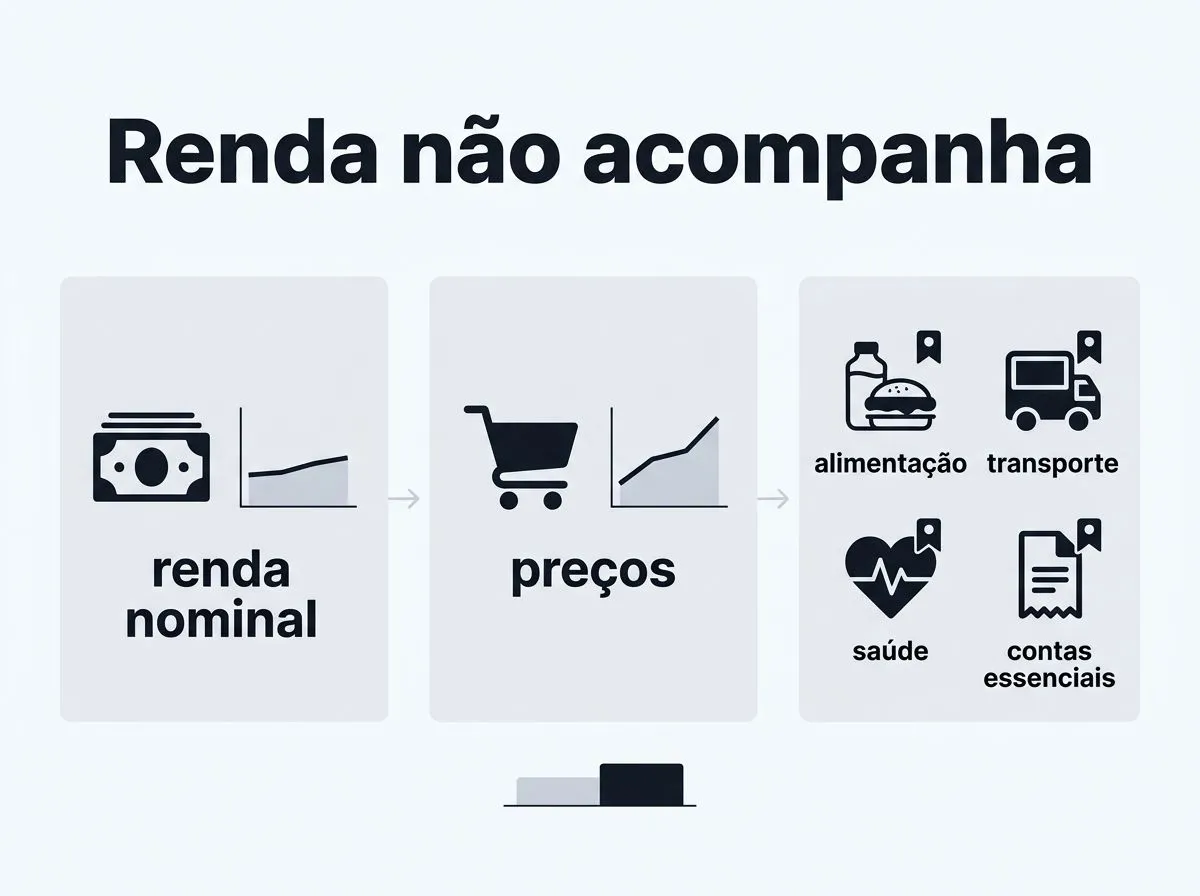
El golpe suele aparecer primero en los gastos que no puedes aplazar: alimentación, transporte, salud y facturas esenciales. Varios pequeños aumentos acumulados pesan más que la subida aislada de un producto. El presupuesto del hogar deja poco margen y, cuando una partida crece, las demás terminan pagando la diferencia.
Un salario actualizado solo compensa la inflación si aumenta, como mínimo, al mismo ritmo que los precios que más pesan en tu rutina. Si tu familia gasta bastante más que la media en alimentos o medicamentos, incluso una subida cercana al IPCA puede quedarse corta, porque tu inflación personal puede superar la oficial.
Por eso, mirar únicamente la tasa mensual puede confundirte. La tasa oficial representa una media, mientras que el presupuesto familiar combina productos, pesos y frecuencias de compra propios. Ahí nace la sensación de que el dinero rinde menos, incluso antes de que cambie el salario.
Qué grupos y productos suelen pesar más dentro de la inflación
- La alimentación y las bebidas pesan mucho en el día a día porque forman parte de la compra mensual, y a veces de la semanal. La cesta básica funciona como un termómetro práctico: si sube con fuerza, el hogar lo nota enseguida en sus cuentas.
- El transporte y los combustibles afectan a los desplazamientos al trabajo, al centro de estudios y a los servicios. Incluso quien no conduce paga la cuenta cuando se encarecen los portes, las aplicaciones de transporte o los billetes.
- La vivienda, la energía y las facturas esenciales presionan el presupuesto porque son gastos poco flexibles. La luz, el agua, el gas y el alquiler dejan poco margen para recortar sin perder comodidad de forma directa.
- La salud y el cuidado personal pesan más cuando los medicamentos, las consultas y los productos de higiene suben por encima de los ingresos. En esta parte del presupuesto, posponer una compra no siempre es una opción.
- La composición del consumo cambia la percepción del coste de vida porque cada familia compra cosas distintas y en cantidades diferentes. Quienes tienen hijos, dependen del coche o viven de alquiler no sienten la inflación de la misma manera.
Cómo protegerse de la inflación sin caer en trampas
- Revisa los gastos fijos y variables para recortar fugas de dinero. Empieza por los gastos que aumentan sin que te des cuenta, como las suscripciones, las comisiones bancarias, la comida a domicilio y las compras a plazos. La protección más rápida suele estar en aquello que ya sale de tu cuenta cada mes.
- Comprueba los índices de referencia del salario, el alquiler, los contratos y las prestaciones. Revisa si la actualización utiliza el IPCA, el INPC, el IGP-M u otro índice, porque el nombre del índice de referencia indica quién gana y quién pierde con la actualización. Si el contrato está vinculado a un índice más volátil de lo que tu presupuesto puede soportar, el riesgo aumenta.
- Entiende cuándo tiene sentido invertir en títulos vinculados a la inflación. El Tesouro IPCA+ puede servir para objetivos a medio y largo plazo, porque combina un tipo de interés real con la variación de la inflación. Tiene más sentido para quienes pueden soportar las oscilaciones de precio durante el trayecto y menos para quienes podrían necesitar retirar el dinero antes de tiempo.
- Separa el fondo de emergencia de las inversiones destinadas a protegerte frente a la pérdida de poder adquisitivo. El fondo necesita liquidez y seguridad, no la promesa de una rentabilidad superior a la inflación. Mezclar ambas funciones es un error habitual, porque el dinero de emergencia debe estar disponible cuando vence una factura, no cuando el mercado mejora.
Qué debes observar antes de utilizar inversiones o actualizaciones como protección
Empieza por el plazo de tu objetivo. Si necesitarás el dinero dentro de pocos meses, prioriza la liquidez y la previsibilidad. Cuando faltan varios años, tiene más sentido protegerse frente a la pérdida de poder adquisitivo y aceptar algunas oscilaciones por el camino.
Después, haz las cuentas completas, incluidos los impuestos, las comisiones y los posibles costes de salida. Un título o un fondo puede parecer más rentable que la inflación, pero la ganancia real se reduce al sumar el impuesto sobre la renta, la intermediación, la comisión de gestión y, en ciertos casos, la valoración a precios de mercado antes del vencimiento.
En las inversiones, la pregunta no es si «ganan a la inflación» en abstracto. Lo decisivo es si la superan antes de que necesites recuperar el dinero. Así evitas comparar productos con plazos distintos como si fueran equivalentes: un activo razonable para cinco años puede ser una mala elección para tres meses.
Conviene distinguir la protección de la especulación. El Banco Central de Brasil influye en el entorno de los tipos de interés, y eso modifica el atractivo relativo de los títulos, el crédito y el consumo. Pero ninguna inversión se convierte por ello en un escudo automático contra la subida de precios. La protección depende de combinar plazo, coste, liquidez y adecuación al objetivo.
Con las actualizaciones de los ingresos ocurre algo parecido. Si el aumento sigue el índice adecuado para tu situación, mantienes el poder adquisitivo; si queda por debajo, tus ingresos reales disminuyen. Cuando se trata del salario mínimo, el efecto pesa aún más en las familias que destinan la mayor parte del presupuesto a productos esenciales. El INPC del IBGE ofrece una referencia más cercana a ese perfil.
En la vida diaria, protegerse de la inflación no consiste en buscar un producto milagroso. Funciona mejor medir el presupuesto con el índice que más se ajuste a tu realidad, reducir el desperdicio, entender qué índice aplican los contratos y recurrir a inversiones vinculadas a la inflación solo cuando el plazo y el riesgo encajen con tu objetivo.
Si quieres protegerte de la inflación y cometer menos errores, sigue este orden: primero, conserva liquidez y controla los gastos; después, comprueba qué índice actualiza tus ingresos o tu contrato; por último, valora si te conviene una inversión vinculada a la inflación. La protección adecuada encaja con tu plazo y tu rutina, no con lo llamativo que resulte un anuncio.
Preguntas frecuentes
¿Qué índice debo utilizar para seguir mi coste de vida personal?
Por lo general, el IPCA es la referencia más amplia, aunque el INPC puede resultar más útil para los hogares con ingresos bajos. El índice que más te sirve es el que se acerca a tu cesta real de consumo. El IPC-Fipe, por ejemplo, refleja la realidad de São Paulo, no la de todo el país.
¿Qué significa que mi salario suba, pero mi poder adquisitivo baje?
Quiere decir que la actualización quedó por debajo de la inflación registrada durante el periodo o de la que más afecta a tu presupuesto. Si tus gastos suben sobre todo en alimentación, transporte o salud, un aumento «cercano a la media» todavía puede dejarte con las cuentas muy ajustadas.
¿El Tesoro IPCA+ protege contra la inflación en cualquier plazo?
No necesariamente. Ofrece una protección más adecuada cuando lo mantienes hasta el vencimiento y puedes asumir las oscilaciones durante el trayecto. Antes de esa fecha, su precio puede variar bastante. Por eso encaja mejor con objetivos a medio y largo plazo que con un dinero que podrías necesitar pronto.
¿La inflación oficial es la misma para todo el mundo?
No. Es una media estadística y no ejerce la misma presión sobre todos los hogares. Si una familia destina gran parte de su presupuesto a productos básicos o vive en un entorno como São Paulo, puede notar un coste de vida muy distinto del índice general que difunden las noticias.
¿Cómo saber si mi presupuesto está perdiendo frente a la inflación?
Compara cuánto han variado tus ingresos netos con la subida de los productos y servicios que más pesan en tu presupuesto mensual. Si tus ingresos aumentan menos que esos gastos, pierdes margen para llegar a fin de mes, aunque la cifra parezca positiva sobre el papel.
