
How inflation affects your purchasing power and how to protect it day to day
A inflação reduz seu poder de compra quando sua renda cresce mais devagar que os preços. Para se proteger na prática, primeiro entenda qual índice representa melhor o seu custo de vida e, depois, revise seu orçamento, seus contratos e seus investimentos prestando muita atenção aos índices de reajuste. Este guia não trata de aluguel corrigido pelo IGP-M nem de aposentadoria. A ideia é mostrar o que observar no dia a dia para não perder dinheiro sem perceber.
Key takeaways
- IPCA, INPC, and IPC-Fipe do not measure the same reality, and that changes how you interpret your cost of living.
- If your income rises 4% while your expenses rise 6%, you lose purchasing power even with a higher salary.
- Food, transportation, housing, and health care often weigh more heavily on your budget because they come up every month.
- Reviewing contracts, fees, and installment purchases can reduce losses before you start thinking about investments.
- Tesouro IPCA+ makes more sense for medium- and long-term goals, not for money you may need in the short term.
What IPCA, INPC, and IPC-Fipe measure, and why it matters for your cost of living
| Index | What it measures | Who it represents | Practical use |
|---|---|---|---|
| IPCA | Price changes for a broad basket of goods and services | Households with incomes from 1 to 40 minimum wages, according to IBGE | It is the official inflation measure used to track the cost of living and often guides economic decisions |
| INPC | Price changes focused on the consumption patterns of lower-income households | Families earning 1 to 5 minimum wages, according to IBGE | It helps assess the budgets of people who spend nearly all their income on basic necessities and appears in wage-linked adjustments |
| IPC-Fipe | Price changes in the city of São Paulo | Families earning 1 to 10 minimum wages, according to FIPE | It serves as a local gauge of the cost of living and adjustments in the capital of São Paulo |
O ponto central é simples: nenhum índice consegue retratar a realidade de todas as famílias ao mesmo tempo. O IPCA é o referencial mais abrangente, o INPC dá mais peso ao consumo das famílias de renda mais baixa, e o IPC-Fipe reflete as condições da cidade de São Paulo, não do país inteiro.
Isso faz diferença porque a inflação divulgada no noticiário nem sempre é a mesma que aparece no seu carrinho de supermercado, na mensalidade escolar ou no preço dos remédios. Se alimentação e transporte consomem uma parte maior do seu orçamento, outro índice pode representar melhor sua rotina do que aquele usado em um contrato ou em uma análise macroeconômica. Essa troca muda, de fato, a forma como você entende o aperto financeiro.
How inflation reduces purchasing power in practice
A inflação corrói o poder de compra quando a renda nominal, ou seja, o valor que chega ao seu bolso, não acompanha a alta dos preços. Se seu salário aumenta 4%, mas suas despesas sobem 6%, você teve uma perda real de renda, mesmo que o contracheque mostre um número maior.
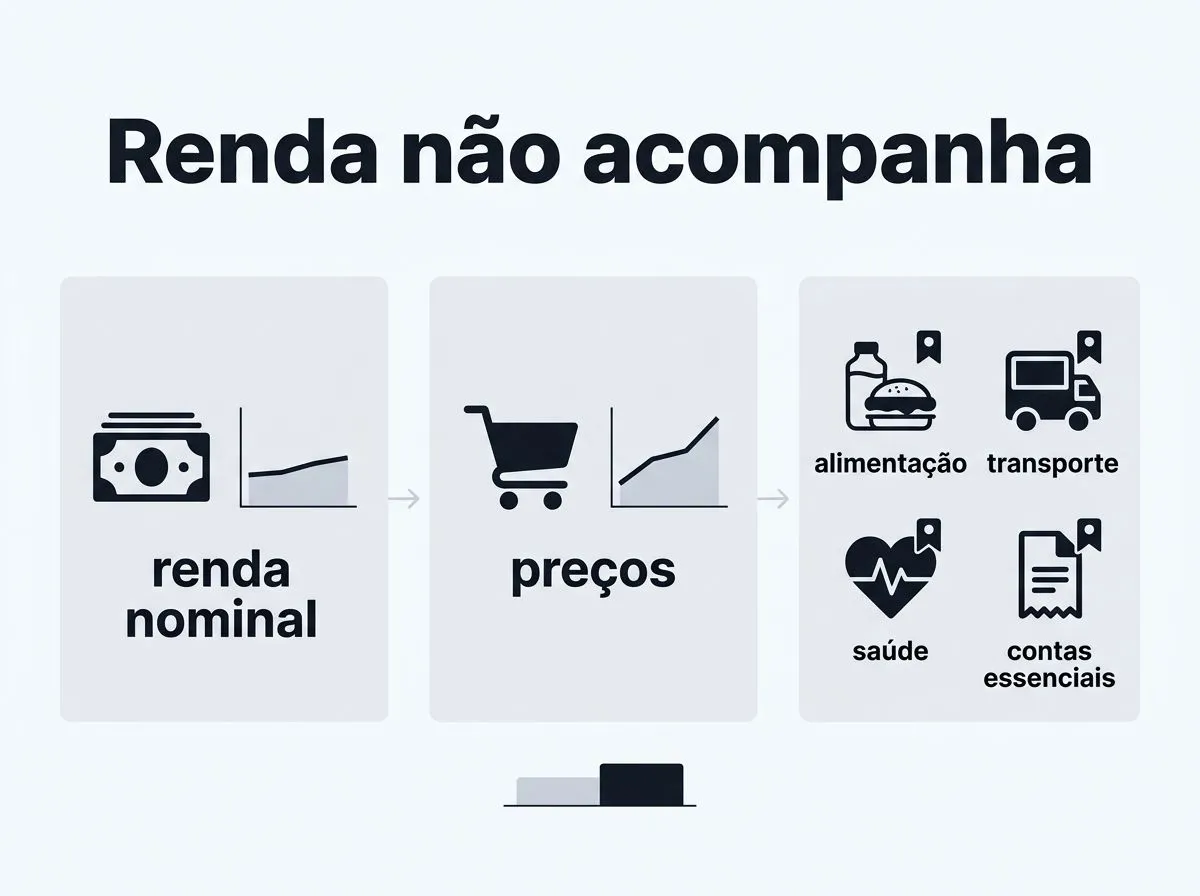
Na prática, o impacto aparece primeiro nas despesas que não dão trégua: alimentação, transporte, saúde e contas essenciais. Pequenos aumentos em vários itens ao mesmo tempo costumam pesar mais do que um reajuste isolado, porque o orçamento doméstico tem pouca margem. Cada alta acaba comprimindo o dinheiro disponível para o restante.
Um salário corrigido só compensa a inflação quando aumenta pelo menos na mesma proporção dos preços que realmente pesam na sua rotina. Se sua família gasta bem mais que a média com alimentação ou medicamentos, até um reajuste próximo do IPCA pode não cobrir a diferença. Sua inflação pessoal pode estar acima da oficial.
Por isso, olhar apenas para a taxa mensal pode enganar. O índice oficial mostra uma média, enquanto o orçamento da casa sente sua própria combinação de itens, pesos e frequência de compra. É daí que vem a sensação de que o dinheiro encolheu antes mesmo de o salário mudar.
Which groups and items tend to weigh most heavily in inflation
- Food and beverages weigh heavily on daily life because they are purchased every month, and sometimes every week. A basic-needs food basket serves as a practical gauge: when it rises sharply, families feel it quickly in their budgets.
- Transportation and fuel affect travel to work, school, and essential services. Even people who do not drive feel the impact when shipping, rideshare services, or fares become more expensive.
- Housing, utilities, and essential bills put pressure on the budget because these expenses are difficult to cut. Electricity, water, gas, and rent leave little room for reductions without directly sacrificing comfort.
- Healthcare and personal care weigh more heavily when medications, appointments, and hygiene products rise faster than income. In this part of the budget, postponing a purchase is not always an option.
- The makeup of household spending changes how people experience the cost of living because each family buys different things in different quantities. Families with children, people who rely on cars, and renters do not feel inflation in the same way.
How to protect yourself from inflation without falling into traps
- Review fixed and variable expenses to cut leaks. Start with costs that increase without you noticing, such as subscriptions, bank fees, delivery, and installment purchases. The quickest protection usually comes from what is already leaving your account every month.
- Check the indexes used to adjust salaries, rent, contracts, and benefits. Find out whether the adjustment uses the IPCA, INPC, IGP-M, or another index, because the name of the index shows who gains and who loses from the adjustment. If the contract is tied to an index that is more volatile than your budget can handle, the risk increases.
- Understand when inflation-linked securities make sense. Tesouro IPCA+ may work for medium- and long-term goals because it combines a real interest rate with inflation. It makes more sense for people who can tolerate price fluctuations along the way, and less sense for anyone who may need to withdraw the money early.
- Keep your emergency fund separate from investments designed to protect against a loss in real purchasing power. An emergency fund needs liquidity and safety, not a promise of returns above inflation. Mixing these two roles is a common mistake because emergency money must be available when a bill is due, not when the market improves.
What to consider before using investments or adjustments as protection
A primeira pergunta é: quanto tempo falta até você precisar desse dinheiro? Se for usá-lo dentro de alguns meses, liquidez e previsibilidade vêm em primeiro lugar. Se o objetivo está a vários anos de distância, faz mais sentido buscar proteção contra a perda do poder de compra e aceitar oscilações no caminho.
Depois, faça a conta completa, incluindo impostos, taxas e possíveis custos de saída. Um título ou fundo pode parecer render mais que a inflação no papel, mas o ganho real diminui quando entram o imposto de renda, as taxas de corretagem, a taxa de administração e, em alguns casos, as perdas de marcação a mercado antes do vencimento.
Nos investimentos, a pergunta não é se eles “superam a inflação” de forma abstrata. O que importa é se isso acontece até o momento em que você precisará usar o dinheiro. Assim, você evita comparar produtos com prazos diferentes como se fossem iguais. Um investimento adequado para cinco anos pode ser uma escolha ruim para três meses.
Também vale separar proteção de especulação. O Banco Central do Brasil influencia o ambiente de juros, o que afeta a atratividade relativa de títulos, crédito e consumo. Isso, porém, não transforma todo investimento em uma proteção automática contra a alta dos preços. A proteção vem de combinar prazo, custo, liquidez e investimento com o seu objetivo.
A mesma lógica vale para os reajustes de renda. Se o aumento acompanha o índice adequado à sua situação, você preserva o poder de compra. Se fica abaixo dele, sua renda real diminui. No caso do salário mínimo, isso pesa ainda mais para as famílias que destinam a maior parte do dinheiro às despesas essenciais, grupo para o qual o INPC do IBGE é o referencial mais próximo.
No dia a dia, o melhor antídoto contra a inflação não é correr atrás de um produto milagroso. É comparar o orçamento com o índice que melhor representa sua realidade, cortar desperdícios, entender qual índice aparece nos contratos e usar investimentos atrelados à inflação somente quando o prazo e o risco fizerem sentido para o objetivo.
Se você quer se proteger da inflação com menos erros, siga esta ordem: primeiro, preserve o dinheiro controlando as despesas; depois, confira o índice usado para reajustar sua renda ou seu contrato; por fim, avalie se um investimento atrelado à inflação vale a pena. Uma boa proteção combina com seu prazo e sua rotina, não com o que parece impressionante em um anúncio.
Frequently asked questions
Which index should I use to track my personal cost of living?
Em geral, o IPCA é o referencial mais abrangente, mas o INPC pode fazer mais sentido para famílias de renda mais baixa. O melhor índice é aquele que mais se aproxima da sua cesta real de gastos. O IPC-Fipe, por exemplo, retrata a vida em São Paulo, não a do país inteiro.
What does it mean when my salary goes up but my purchasing power falls?
Isso significa que o reajuste ficou abaixo da inflação do período ou abaixo da inflação que afeta sua rotina. Se alimentação, transporte ou saúde sobem mais no seu orçamento, um aumento “próximo da média” ainda pode deixar suas contas apertadas.
Does Tesouro IPCA+ protect against inflation over any time horizon?
Não. Ele funciona melhor quando você o mantém até o vencimento e consegue suportar as oscilações de preço no caminho. Antes do vencimento, seu valor pode variar bastante. Por isso, costuma ser mais adequado para objetivos de médio e longo prazo do que para um dinheiro de que você talvez precise em breve.
Is the official inflation rate the same for everyone?
Não. Trata-se de uma média, e as mesmas pressões não atingem todos os domicílios. Quem gasta a maior parte da renda com itens essenciais ou vive em lugares como São Paulo pode enfrentar um custo de vida bem diferente do índice geral divulgado no noticiário.
How can I tell whether inflation is eroding my budget?
Compare how much your take-home pay has increased with the price hikes on the items that claim the biggest share of your monthly budget. If your income is rising more slowly than those expenses, you’re losing purchasing power, even if the raise looks impressive on paper.
