
7 hábitos financeiros simples que aceleram a independência financeira
Se a sua meta é sair do aperto e conquistar independência financeira de verdade, comece pelo custo mensal e pelos vazamentos do orçamento. A lógica é direta: gastar menos do que ganha, formar uma reserva de emergência em aplicação de alta liquidez e baixo risco, quitar dívidas caras e só depois acelerar os investimentos. Este guia não fala de enriquecimento rápido, fala de organização financeira sustentável.
Principais conclusões
- Quem não mede o custo mensal não consegue definir a meta, então o primeiro passo é somar despesas essenciais e recorrentes todos os meses.
- A reserva de emergência deve vir antes dos investimentos agressivos se ainda não houver dívidas caras, porque ela evita crédito em imprevistos.
- Se houver dívida cara ativa, a prioridade é parar a sangria e renegociar, antes de ampliar aportes em aplicações de maior risco.
- Aportes pequenos e mensais funcionam melhor do que esperar um valor ideal, porque criam constância mesmo em fases de renda apertada.
- Revisar o orçamento todo mês ajuda a cortar vazamentos como tarifas, assinaturas e compras por impulso antes que eles virem hábito.
O que significa independência financeira e como medir isso no seu custo mensal
Independência financeira é ter recursos suficientes para cobrir suas necessidades básicas sem depender exclusivamente de uma renda fixa, como define o gov.br/investidor. Na prática, a régua mais útil é o custo mensal: quanto você precisa para manter o padrão de vida desejado sem entrar no vermelho? Se esse número não é medido, qualquer meta vira abstração.
O ponto de partida é somar despesas essenciais, gastos recorrentes e compromissos que não podem atrasar. Depois, compare esse total com a renda líquida e com o patrimônio disponível, porque o salário sozinho engana fácil. Quem ganha bem, mas consome tudo, continua longe da independência; quem já tem patrimônio investido e mantém o gasto sob controle avançou mais do que parece.
O conteúdo do gov.br/investidor destaca disciplina, planejamento e determinação como base dessa construção. E faz sentido, porque sem rotina financeira o objetivo fica solto no ar. Medir o custo mensal todo mês transforma a meta em número acompanhável, não em desejo genérico.
Este artigo não trata de aposentadoria antecipada como promessa de liberdade instantânea. A conversa aqui é outra: organizar a vida financeira para depender menos de crédito, reduzir sustos e aumentar a capacidade de investir com constância.
Quais hábitos financeiros realmente constroem esse caminho no dia a dia
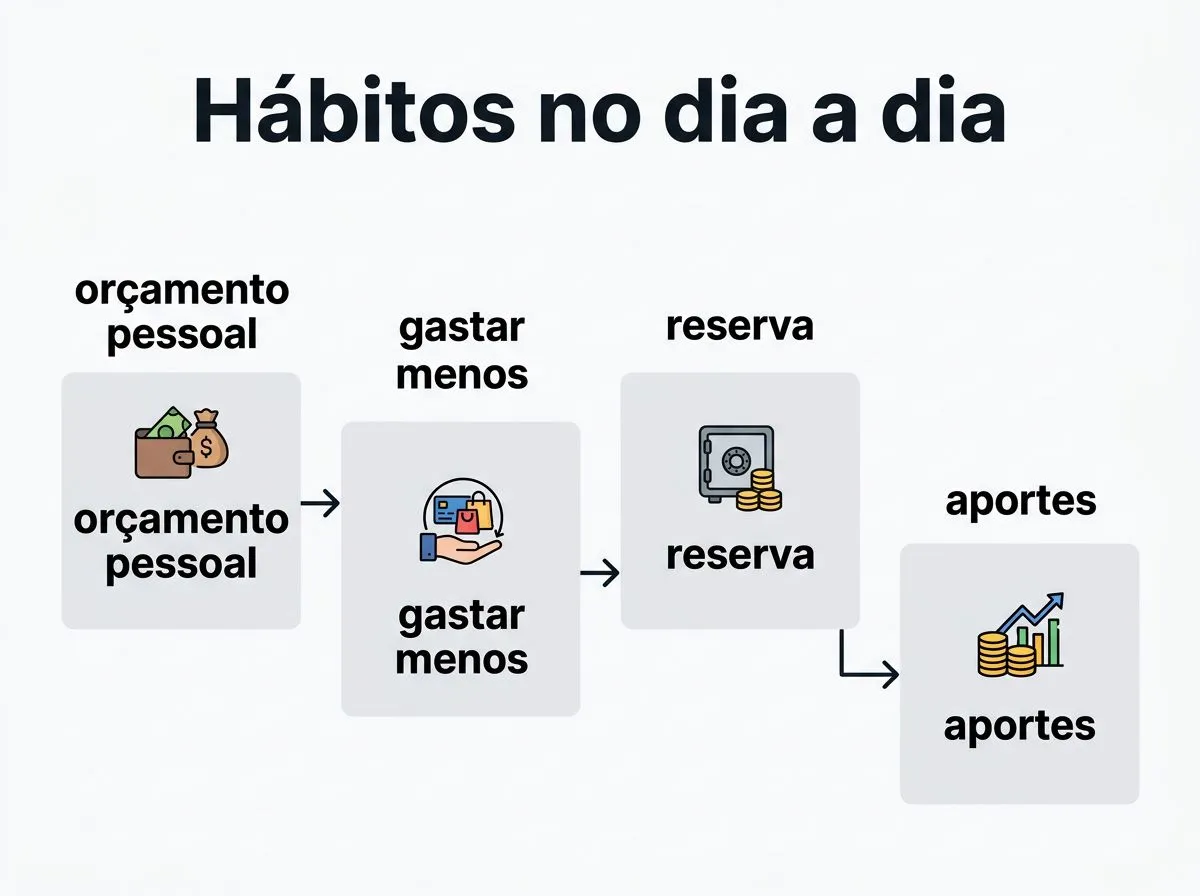
- Gastar menos do que ganha, mantendo o padrão de vida abaixo da renda líquida, para abrir espaço para reserva, quitação de dívidas e aportes.
- Montar um orçamento pessoal com entradas, saídas e custo mensal fechado, usando esse número como base para toda decisão financeira.
- Criar e manter uma reserva de emergência em aplicação de alta liquidez e baixo risco, para não recorrer a crédito caro em imprevistos.
- Investir de forma consistente, mesmo com aportes pequenos, em vez de esperar um valor ideal que talvez nunca apareça.
- Revisar o orçamento com frequência para enxergar vazamentos de gasto e ajustar prioridades sem perder o controle.
O primeiro hábito, gastar menos do que ganha, parece óbvio porque é mesmo. Só que muita gente tenta resolver o orçamento pelo lado da renda e ignora o lado da saída. Quando o consumo cresce junto com o salário, sobra pouco para construir patrimônio.
O segundo hábito é tratar o orçamento como ferramenta, não como punição. Ele mostra o custo mensal real e revela onde estão as folgas. Sem isso, a pessoa acha que falta dinheiro, quando na verdade falta visão do que entra e do que sai.
A reserva de emergência vem logo depois porque protege o plano. O Caderno de Educação Financeira do Banco Central do Brasil é direto ao orientar liquidez alta e baixo risco para esse dinheiro, justamente porque emergência pede acesso rápido e sem perdas. Se a reserva ficar presa em algo arriscado, ela falha no momento em que mais importa.
Investir cedo também conta, mas com constância. Aportes pequenos feitos todo mês costumam ser mais úteis do que esperar um montante grande que nunca sobra. O hábito certo é criar regularidade, não acertar o momento perfeito.
Revisar o orçamento evita que o plano fique velho. Assinaturas esquecidas, tarifas bancárias, compras por impulso e pequenos excessos pesam mais do que parecem quando se repetem todo mês.
Dívidas, reserva e investimentos: qual deve vir primeiro em cada situação
| Situação financeira | Primeiro passo | Segundo passo | Quando começar a investir | Risco de ignorar essa ordem |
|---|---|---|---|---|
| Dívida cara ativa, como crédito rotativo ou atraso recorrente | Parar a sangria, renegociar ou quitar a dívida cara | Organizar o orçamento e criar um mínimo de folga mensal | Assim que a dívida deixar de consumir boa parte da renda, mesmo que com aportes pequenos | O juro alto corrói o patrimônio e pode anular qualquer ganho inicial |
| Sem reserva de emergência, mas sem dívida cara | Formar a reserva de emergência em aplicação segura e líquida | Depois, iniciar investimentos consistentes conforme o orçamento permitir | Após juntar a reserva mínima necessária para imprevistos | Resgates forçados e uso de crédito em emergências |
| Reserva montada, dívidas sob controle e orçamento previsível | Ampliar aportes e diversificar investimentos de acordo com objetivos e prazo | Revisar metas e perfil de risco, sem pressa | Quando a base já estiver estável | Começar tarde demais e perder constância ao longo do tempo |
A ordem importa porque dívida cara cobra antes de qualquer rendimento começar a trabalhar a seu favor. O crédito rotativo, por exemplo, costuma ser o caso mais agressivo para o orçamento, e o Banco Central do Brasil trata esse tipo de custo como algo a ser evitado com prioridade. Se a pessoa continua financiando consumo a juros altos, qualquer investimento nasce fraco.
Sem reserva de emergência, o problema muda de lugar, mas não desaparece. Um imprevisto de saúde, carro ou casa empurra para um resgate ruim, ou pior, para o uso de novo crédito. Por isso, a reserva vem antes da diversificação sofisticada.
Quando a base já está montada, o foco passa a ser constância e adequação ao objetivo. A pressa, aí, costuma atrapalhar mais do que ajudar.
Erros que atrasam a independência financeira e como corrigir o plano
O erro mais caro é deixar dívidas caras correndo enquanto tenta investir ao mesmo tempo. O crédito rotativo drena caixa, encurta a folga do mês e faz o patrimônio andar para trás. Se existe dívida cara, a prioridade é interromper o juro, renegociar e reorganizar o orçamento, não abrir outra frente.
Outro erro é acreditar em promessa que junta alta liquidez, baixo risco e alta rentabilidade como se isso fosse padrão de mercado. O próprio Banco Central do Brasil alerta que essas três características não andam juntas em investimento de verdade, oferecido por instituição séria. Se aparecer essa combinação, o impulso certo é desconfiar, não correr atrás.
Também atrapalha investir sem reserva, porque o imprevisto obriga a vender na hora errada. Isso acontece mais do que parece quando a pessoa ainda não tem rotina de controle de gastos. Um sinal prático de alerta é este: se o mês fecha no aperto com frequência, se os aportes oscilam demais e se o crédito entra para cobrir o básico, o plano precisa ser simplificado antes de ser ampliado.
Para quem busca apoio prático, as páginas de educação do [Banco Central do Brasil], do gov.br/investidor, do InfoMoney, da Fast Company Brasil, da Investimentos.com.br e da XPI batem numa tecla simples: disciplina vem antes da velocidade. E faz sentido, porque esse ajuste corta vazamentos antes de pedir mais esforço ao dinheiro.
Se a ideia é acelerar a independência financeira sem se perder no caminho, não complique o plano. Controle o custo mensal, pare de financiar consumo caro, monte a reserva de emergência e só depois aumente os aportes. O ritmo certo não é o mais agressivo, é o que você consegue sustentar por anos sem ter de começar tudo de novo.
Perguntas frequentes
Quanto da renda devo separar para começar a construir reserva e investir?
Comece com um valor fixo que caiba no seu orçamento, mesmo que seja pequeno. O artigo reforça que o mais importante é a constância, porque aportes menores feitos todo mês ajudam mais do que esperar sobrar uma quantia ideal que talvez nunca venha. Se a renda estiver apertada, ajuste primeiro o custo mensal para criar espaço.
Posso investir mesmo tendo dívidas?
Pode, mas a ordem muda conforme o custo da dívida. Se for dívida cara, como crédito rotativo ou atraso recorrente, ela vem primeiro, porque o juro alto corrói o patrimônio mais rápido do que um investimento básico tende a compensar. Só vale manter aportes pequenos quando isso não atrapalha a quitação ou a renegociação.
A reserva de emergência deve ficar em qual tipo de aplicação?
Em uma aplicação de alta liquidez e baixo risco. O artigo destaca isso porque a reserva precisa estar disponível rápido e sem perdas relevantes quando surgir um imprevisto. Se o dinheiro ficar preso ou sujeito a oscilações fortes, ele falha justamente no momento em que você mais precisa usar.
Como saber se meu custo mensal está bem calculado?
Ele está mais perto do real quando soma despesas essenciais, gastos recorrentes e uma margem para imprevistos. O artigo também sugere comparar esse total com a renda líquida e com o patrimônio disponível, porque salário isolado engana. Se faltar uma dessas partes, sua meta de independência financeira fica distorcida.
Qual é o erro mais comum de quem começa a investir cedo demais?
É entrar no mercado sem reserva de emergência e sem controlar dívidas, especialmente as mais caras. Isso força resgates ruins quando aparece um imprevisto e aumenta a chance de decisões apressadas. O plano fica mais frágil quando o investimento começa antes da base financeira estar organizada.
