
7 hábitos financieros sencillos que aceleran la independencia financiera
Si quieres dejar atrás los apuros y construir una independencia financiera real, empieza por calcular tus gastos mensuales y localizar las fugas del presupuesto. La idea es sencilla: gastar menos de lo que ingresas, crear un fondo de emergencia en una inversión líquida y de bajo riesgo, liquidar las deudas caras y, después, aumentar poco a poco tus inversiones. Esta guía no promete enriquecerte rápido. Propone una forma sostenible de organizar tus finanzas.
Principales conclusiones
- Quien no mide sus gastos mensuales no puede definir su objetivo, así que el primer paso consiste en sumar cada mes los gastos esenciales y recurrentes.
- El fondo de emergencia debe ir antes que las inversiones agresivas si todavía no tienes deudas caras, porque evita recurrir al crédito cuando surge un imprevisto.
- Si tienes una deuda cara activa, la prioridad es detener la sangría y renegociarla antes de aumentar las aportaciones a inversiones de mayor riesgo.
- Las aportaciones pequeñas y mensuales funcionan mejor que esperar a reunir una cantidad ideal, porque crean constancia incluso en etapas de ingresos ajustados.
- Revisar el presupuesto cada mes ayuda a recortar fugas como comisiones, suscripciones y compras impulsivas antes de que se conviertan en un hábito.
Qué significa la independencia financiera y cómo medirla según tus gastos mensuales
La independencia financiera consiste en contar con recursos suficientes para cubrir tus necesidades básicas sin depender por completo de unos ingresos fijos, tal como define el gov.br/investidor. En la práctica, tus gastos mensuales ofrecen la referencia más útil: ¿cuánto necesitas para mantener el nivel de vida que quieres sin acabar en números rojos? Si no conoces esa cifra, cualquier objetivo financiero se queda en una idea abstracta.
Empieza por sumar los gastos esenciales, los pagos recurrentes y los compromisos que no puedes aplazar. Después, compara el total con tus ingresos netos y con el patrimonio que ya tienes, porque el sueldo puede dar una imagen engañosa. Quien cobra bien, pero lo gasta todo, sigue lejos de la independencia. En cambio, quien cuenta con patrimonio invertido y mantiene sus gastos bajo control quizá haya avanzado más de lo que cree.
El contenido de gov.br/investidor subraya que la disciplina, la planificación y la determinación son pilares de este proceso. Tiene lógica: sin una rutina financiera, el objetivo se diluye. Revisar tus gastos mensuales cada mes convierte la meta en una cifra que puedes controlar, no en un deseo impreciso.
Este artículo no presenta la jubilación anticipada como una promesa de libertad inmediata. Hablamos de algo más concreto: ordenar tus finanzas para depender menos del crédito, afrontar mejor los imprevistos y aumentar de forma constante tu capacidad de invertir.
Qué hábitos financieros construyen realmente este camino en el día a día
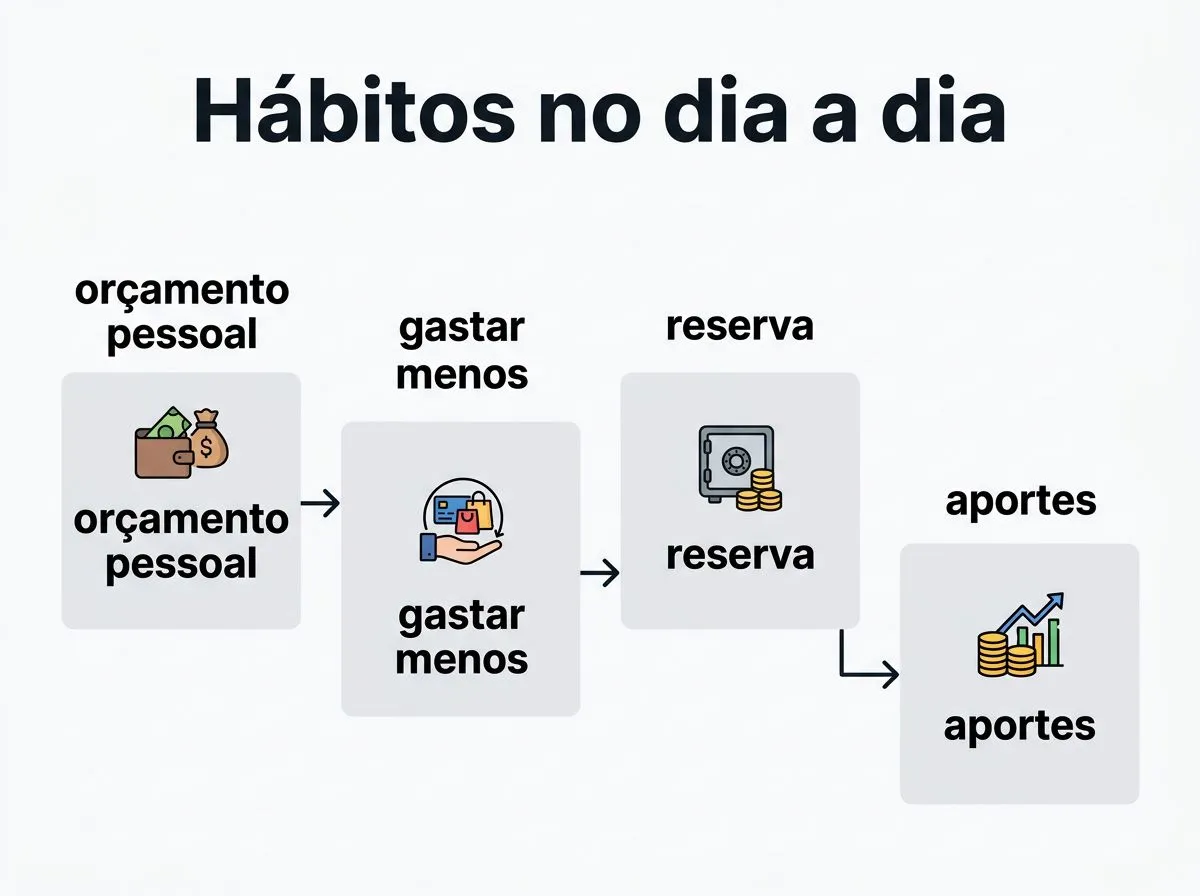
- Gastar menos de lo que ganas, manteniendo el nivel de vida por debajo de los ingresos netos, para dejar margen para crear un fondo de emergencia, saldar deudas y hacer aportaciones.
- Preparar un presupuesto personal con ingresos, gastos y un coste mensual total, utilizando esa cifra como base para cualquier decisión financiera.
- Crear y mantener un fondo de emergencia en un producto de alta liquidez y bajo riesgo, para no recurrir a créditos caros cuando surjan imprevistos.
- Invertir de forma constante, aunque las aportaciones sean pequeñas, en lugar de esperar una cantidad ideal que quizá nunca llegue.
- Revisar el presupuesto con frecuencia para detectar fugas de gasto y ajustar las prioridades sin perder el control.
El primer hábito, gastar menos de lo que ganas, parece obvio porque lo es. Aun así, muchas personas intentan cuadrar el presupuesto aumentando los ingresos y dejan de lado los gastos. Cuando el consumo sube al mismo ritmo que el sueldo, apenas queda dinero para crear patrimonio.
El segundo hábito es tratar el presupuesto como una herramientay no como un castigo. Te enseña cuánto cuesta realmente tu vida cada mes y señala dónde tienes margen de maniobra. Sin esa información, puedes pensar que te falta dinero cuando, en realidad, te falta una visión clara de lo que entra y lo que sale.
El fondo de emergencia viene después porque protege todo el plan. El Cuaderno de Educación Financiera del Banco Central de Brasil recomienda mantener ese dinero con una liquidez alta y un riesgo bajo. La razón es práctica: cuando surge una emergencia, necesitas acceder a él con rapidez y sin asumir pérdidas. Si está bloqueado en una inversión arriesgada, puede fallar justo cuando más lo necesitas.
Invertir pronto también ayuda, siempre que lo hagas con regularidad. Las aportaciones pequeñas de cada mes suelen resultar más útiles que esperar una cantidad grande que nunca llega a sobrar. La clave está en crear una rutina, no en acertar con el momento perfecto.
Revisar el presupuesto impide que el plan se quede desfasado. Suscripciones que ya no utilizas, comisiones bancarias, compras impulsivas y pequeños excesos pueden pesar bastante cuando se repiten mes tras mes.
Deudas, fondo de emergencia e inversiones: qué debe ir primero en cada situación
| Situación financiera | Primer paso | Segundo paso | Cuándo empezar a invertir | Riesgo de ignorar este orden |
|---|---|---|---|---|
| Deuda cara en curso, como crédito revolving o retrasos recurrentes | Frenar la sangría, renegociar o liquidar la deuda cara | Organizar el presupuesto y crear un margen mensual mínimo | En cuanto la deuda deje de consumir buena parte de los ingresos, aunque sea con aportaciones pequeñas | Los intereses altos erosionan el patrimonio y pueden anular cualquier ganancia inicial |
| Sin fondo de emergencia, pero sin deudas caras | Crear el fondo de emergencia en un producto seguro y líquido | Después, empezar a invertir de forma constante según lo permita el presupuesto | Después de reunir el fondo mínimo necesario para imprevistos | Rescates forzosos y uso del crédito en emergencias |
| Fondo creado, deudas bajo control y presupuesto previsible | Aumentar las aportaciones y diversificar las inversiones según los objetivos y el plazo | Revisar los objetivos y el perfil de riesgo, sin prisas | Cuando la base ya sea estable | Empezar demasiado tarde y perder constancia con el tiempo |
El orden importa porque una deuda cara empieza a costarte dinero antes de que cualquier rentabilidad tenga tiempo de jugar a tu favor. El crédito revolving, por ejemplo, suele ser especialmente agresivo con el presupuesto, y el Banco Central do Brasil Este tipo de coste debe atajarse con prioridad. Si sigues financiando el consumo con intereses altos, cualquier inversión parte con una desventaja importante.
Sin un fondo de emergencia, el problema cambia de sitio, pero sigue ahí. Un imprevisto relacionado con la salud, el coche o la vivienda puede obligarte a vender en malas condiciones o, peor todavía, a volver a pedir crédito. Por eso conviene crear el fondo antes de plantearse una diversificación sofisticada.
Cuando esa base ya está en su sitio, el objetivo pasa a ser mantener la constancia y ajustar la estrategia a lo que quieres conseguir. En ese momento, correr suele salir más caro que avanzar con calma.
Errores que retrasan la independencia financiera y cómo corregir el plan
Mantener deudas caras mientras intentas invertir es uno de los errores que más dinero cuesta. El crédito revolving se come la liquidez, estrecha el margen mensual y puede hacer que tu patrimonio disminuya. Si tienes una deuda de este tipo, primero hay que frenar los intereses, renegociar las condiciones y ordenar el presupuesto. Abrir otra vía de inversión puede esperar.
También es arriesgado creer en una promesa que presenta mucha liquidez, poco riesgo y una rentabilidad elevada como si fuera algo normal en el mercado. El propio Banco Central do Brasil advierte de que esas tres condiciones rara vez aparecen juntas en una inversión real ofrecida por una entidad seria. Cuando alguien las presenta como un paquete habitual, lo prudente es desconfiar y no perseguir esa oportunidad.
Invertir sin un fondo de emergencia también complica las cosas: cualquier imprevisto puede obligarte a vender justo en el peor momento. Sucede con más frecuencia cuando todavía no existe una rutina clara para controlar los gastos. Hay una señal muy concreta: si el mes acaba a menudo con el presupuesto al límite, las aportaciones cambian demasiado y necesitas crédito para pagar lo básico, simplifica el plan antes de hacerlo crecer.
Si buscas orientación práctica, puedes consultar las páginas de educación del [Banco Central do Brasil], de gov.br/investidor, de InfoMoney, de la Fast Company Brasil, de Investimentos.com.br, y de XPI Todas coinciden en una idea sencilla: la disciplina va por delante de la velocidad. Tiene lógica. Primero hay que cerrar las fugas de dinero antes de exigirle más esfuerzo al ahorro y a la inversión.
Para avanzar hacia la independencia financiera sin perder el control, mantén el plan sencillo. Revisa tus gastos mensuales, deja de financiar consumos caros, crea un fondo de emergencia y, después, aumenta tus aportaciones. El ritmo adecuado no tiene que ser el más agresivo. Es el que puedes mantener durante años sin verte obligado a empezar de cero.
Preguntas frecuentes
¿Qué parte de mis ingresos debería separar para empezar a crear un fondo de emergencia e invertir?
Empieza con una cantidad fija que encaje en tu presupuesto, aunque sea pequeña. La clave está en mantener la constancia: las aportaciones mensuales, por modestas que sean, suelen aportar más que esperar a que aparezca una cantidad ideal que quizá nunca llegue. Si vas justo de ingresos, recorta primero los gastos mensuales para liberar ese margen.
¿Puedo invertir aunque tenga deudas?
Puedes hacerlo, pero el orden depende del coste de la deuda. Si es cara, como ocurre con el crédito revolving o los retrasos recurrentes, conviene priorizarla: los intereses elevados pueden erosionar tu patrimonio más rápido de lo que una inversión básica suele compensar. Mantén aportaciones pequeñas solo si no dificultan saldar la deuda o renegociar sus condiciones.
¿En qué tipo de producto debe mantenerse el fondo de emergencia?
En un producto con alta liquidez y bajo riesgo. El fondo tiene que estar disponible con rapidez y sin pérdidas relevantes cuando aparece un imprevisto. Si el dinero queda bloqueado o sufre fuertes oscilaciones, deja de cumplir su función justo cuando más necesitas recurrir a él.
¿Cómo sé si he calculado bien mis gastos mensuales?
El cálculo se aproxima más a la realidad cuando incluye los gastos esenciales, los pagos recurrentes y un margen para imprevistos. También conviene comparar ese total con los ingresos netos y el patrimonio disponible, porque el salario, por sí solo, puede resultar engañoso. Si falta alguno de esos elementos, tu objetivo de independencia financiera quedará distorsionado.
¿Cuál es el error más común de quienes empiezan a invertir demasiado pronto?
Entrar en el mercado sin tener un fondo de emergencia ni las deudas bajo control, sobre todo las más caras. Cuando aparece un imprevisto, puedes verte obligado a vender en un mal momento y tomar decisiones precipitadas. El plan se vuelve mucho más frágil si empiezas a invertir antes de ordenar la base de tus finanzas.
