
15 trucos sencillos para ahorrar dinero sin cambiar tu estilo de vida
Si el sueldo entra y se esfuma antes de que acabe el mes, el problema suele estar menos en cuánto cobras y más en cómo entiendes el presupuesto personal conclaridad, detectas las fugas que se repiten y decides mejor dónde guardar el fondo de emergencia, en vez de dejarlo inmóvil en la cuenta de ahorro.
Principales conclusiones
- Durante 30 días, anota los ingresos netos, los gastos fijos, variables y ocasionales para descubrir dónde desaparece el dinero.
- Recorta primero los cargos automáticos, las comisiones y las suscripciones que apenas utilizas, porque son gastos fáciles de mantener.
- Con la deuda de la tarjeta, compara el coste total hasta el final, no solo la cuota mensual, antes de aceptar una renegociación.
- Para el fondo de emergencia, prioriza la liquidez, el riesgo y la rapidez del reembolso, en lugar de buscar la mayor rentabilidad.
- Si la cuenta de ahorro ya cumple su función, traslada el fondo solo cuando el nuevo producto permita retirarlo fácilmente y ofrezca una protección adecuada.
Cómo crear un presupuesto personal que muestre adónde va el dinero
Un presupuesto personal bien planteado parte de los ingresos netos y acaba en una cantidad sobrante concreta. «Gastar menos» es demasiado impreciso. Si llegas con lo justo a final de mes, este ejercicio te enseña por dónde se va el dinero y cuánto puedes apartar sin desmontar tu rutina.
- Empieza por los ingresos netos mensuales, no por los ingresos brutos, para saber cuánto dinero tienes realmente disponible.
- Separa los gastos en fijos, variables y ocasionales, porque cada grupo requiere un tipo de control distinto.
- Anótalo todo durante 30 días, sin intentar «arreglar» las cifras, para identificar los gastos recurrentes y las pequeñas desviaciones.
- Fija un objetivo práctico de ahorro antes de que termine el mes, basándote en lo que sobra después de los gastos esenciales.
- Cierra el ciclo comprobando dónde te has excedido, para ajustar el mes siguiente sin recortar lo que forma parte de tu rutina.
En la práctica, los ingresos netos son los que llegan a tu cuenta después de aplicar las retenciones obligatorias. Entre los gastos fijos están el alquiler, la comunidad, internet y el colegio. La compra, el transporte y la factura de la luz entran en los variables. Los ocasionales siguen otro calendario: matrícula, mantenimiento, regalos e impuesto de circulación. Separarlos evita el error más habitual, intentar ahorrar en todo a la vez y olvidar qué pagos son inevitables.
Dónde recortar gastos recurrentes y cómo reducir el coste de las deudas
Los recortes más fáciles de mantener son los que no desordenan tu rutina principal. En lugar de empezar por lo que más pesa, conviene mirar los cobros automáticos, las tarifas que ya has olvidado y las cuotas que han dejado de tener sentido dentro de tu presupuesto personal.
- Revisa las suscripciones y los servicios automáticos que siguen cobrándose aunque su uso haya disminuido.
- Busca comisiones bancarias, paquetes de servicios y planes por encima del uso real, porque estos costes suelen pasar desapercibidos.
- Compara la deuda de la tarjeta por su coste total, teniendo en cuenta los intereses, el plazo y el importe final, no solo la cuota más baja.
- Antes de aceptar una renegociación de deuda, comprueba si el acuerdo reduce el coste total o simplemente alarga el problema.
- Prioriza los recortes que no alteren tu rutina principal, como los cobros duplicados, los servicios que apenas utilizas y las comisiones evitables.
La deuda de la tarjeta de crédito puede comerse una parte importante del presupuesto. La carga no está únicamente en la cuota: también cuenta el coste, que se acumula con el tiempo. Si alguien te ofrece «alivio» repartiendo el pago en varias cuotas, haz una cuenta sencilla: suma todo lo que acabarás pagando y compáralo con el saldo original. Si el acuerdo solo retrasa la deuda, ganas margen ahora, pero pagas por ello después.
Una regla práctica ayuda a filtrar las propuestas: una renegociación merece la pena si reduce el coste total o acorta el plazo, siempre que no esconda una deuda nueva. Cuando la oferta combina refinanciación con más consumo en la tarjeta, el supuesto ahorro puede desaparecer en muy poco tiempo.
Ahorro, Tesouro Selic y CDB: cuál tiene más sentido para la reserva financiera
Para una reserva de emergencia importan tres cosas: liquidez, riesgo y una rentabilidad que encaje con el objetivo del dinero. La comparación útil no consiste en buscar simplemente «lo que ofrece más rentabilidad» o «lo que parece más seguro». Comprueba cuánto tardas en recuperar el dinero y si conserva su valor sin obligarte a gestionar una inversión complicada.
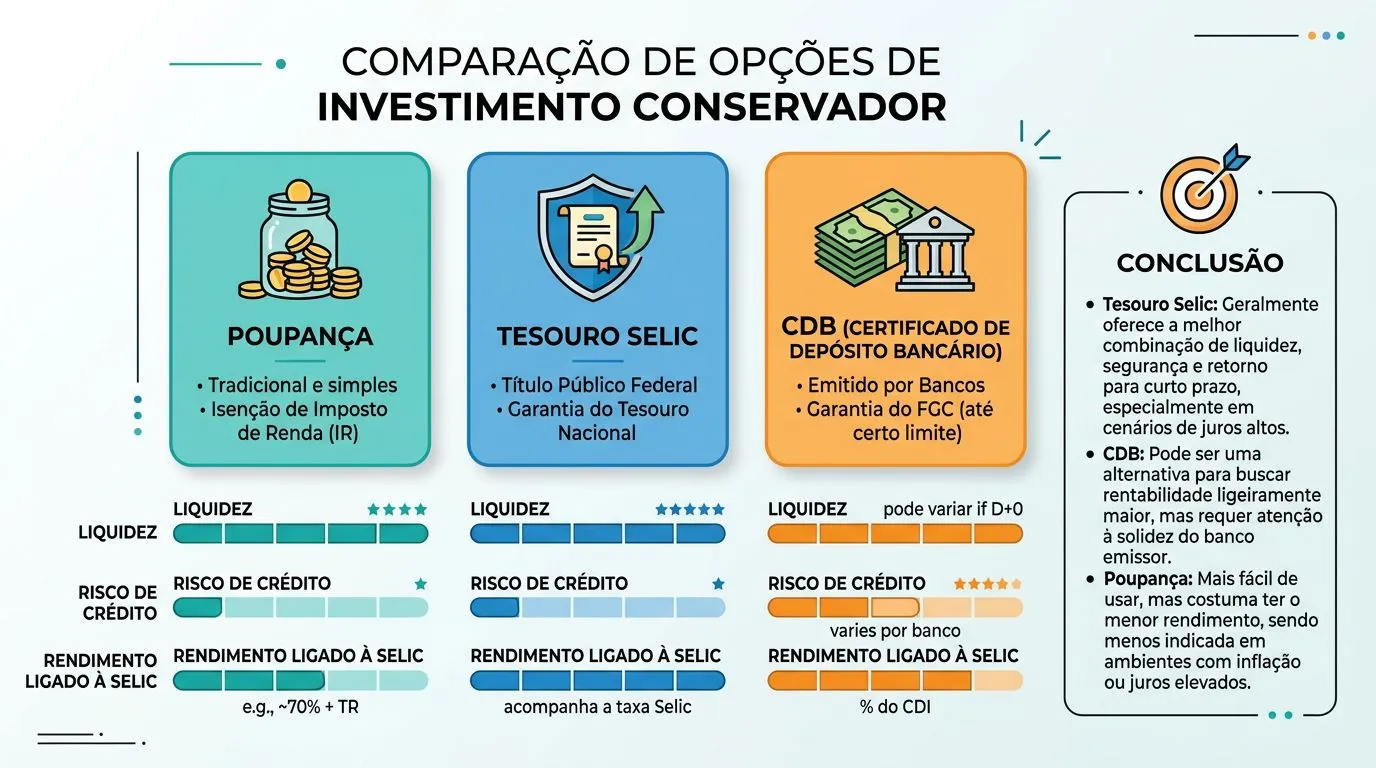
| Opción | Liquidez | Riesgo de crédito | Rentabilidad vinculada a la Selic | Adecuado para |
|---|---|---|---|---|
| Ahorro | Alta, con acceso sencillo | Bajo, pero con una rentabilidad históricamente menor | No sigue el tipo Selic de forma directa | Quienes priorizan la facilidad y ya tienen disciplina para no tocar el dinero |
| Tesouro Selic | Buena liquidez y centrado en el fondo de emergencia | Menor riesgo de crédito entre las opciones comparadas, por ser deuda pública | Sí, sigue el 100 % del tipo Selic, según el Poder Judicial de Santa Catarina | Quienes buscan un fondo de emergencia con una buena combinación de seguridad y rentabilidad |
| CDB | La liquidez puede variar según el producto | Depende del emisor y de la protección del FGC | Puede seguir bien el tipo Selic o no | Quienes aceptan comparar el plazo, el emisor y las condiciones de rescate antes de invertir |
La clave es esta: el fondo de emergencia está para responder cuando algo rompe tu planificación, no para perseguir rentabilidad. Dejarlo entero en una cuenta de ahorro resulta cómodo, pero suele ser poco eficiente. El Tesouro Selic, según la comparativa del Poder Judicial de Santa Catarina, sigue el 100 % del tipo Selic y está pensado para este uso. Un CDB puede encajar mejor o peor según el plazo, la liquidez y el emisor.
Si buscas un criterio rápido, elige un fondo del que puedas retirar el dinero en poco tiempo, que conserve su valor y que no te obligue a tomar decisiones emocionales cada vez que aparece un gasto inesperado. Para muchas personas, mantenerlo separado de la cuenta habitual basta para reducir la tentación de gastarlo por impulso.
Los trucos más sencillos que funcionan en el día a día sin cambiar tu rutina
Cuando la estructura ya está montada, toca hacer ajustes pequeños que, mes a mes, acaban notándose. Funcionan porque eliminan el despilfarro que pasa desapercibido, no porque conviertan tu vida en una sucesión de renuncias.
- Cancela las suscripciones que no hayas abierto en varias semanas y conserva solo las que formen parte de tu rutina.
- Negocia las comisiones y los paquetes bancarios cuando utilices menos servicios de los que incluye el plan.
- Centraliza los pagos en la tarjeta de crédito solo cuando tengas un control total del extracto, para no mezclar consumo y deuda.
- Usa avisos de vencimiento y domiciliaciones bancarias solo para las facturas fijas, nunca para gastos variables que requieren comprobación.
- Revisa las compras antiguas a plazos, porque las cuotas pequeñas siguen ocupando espacio en el presupuesto personal durante meses.
- Destina el excedente mensual al fondo de emergencia antes de aumentar el consumo en cualquier otra categoría.
Un detalle práctico marca la diferencia: el dinero que queda a final de mes suele evaporarse cuando entra en la cuenta corriente sin un destino claro. Programa una transferencia automática al fondo de emergencia justo después de cobrar. No hay magia, solo menos oportunidades de gastar lo que ya podías ahorrar.
Las aplicaciones de banca digital pueden facilitar esta organización, siempre que estén al servicio del presupuesto y no se conviertan en una puerta abierta al gasto. PagBank y Mercado Pago, por ejemplo, ofrecen espacios para consultar ingresos y gastos y separar el saldo con más facilidad. La herramienta ayuda, pero el resultado depende del hábito de revisar los movimientos.
Cómo decidir qué recortar primero sin apretar tu rutina
Recorta primero lo que sea recurrente, uses poco y puedas revertir fácilmente. Este trío suele generar ahorro sin crear resentimiento hacia el presupuesto personal.
Después, céntrate en lo que realmente encarece tus finanzas: los intereses de las tarjetas y los servicios bancarios que podrías cambiar por alternativas más sencillas. Si tienes que escoger entre reducir la compra de alimentos o cancelar una suscripción olvidada, la prioridad está bastante clara.
Ahorrar sin alterar demasiado el estilo de vida depende menos de privarse y más de ordenar bien el recorrido del dinero. Quien mide, separa y compara decide con más criterio. Y cuando las decisiones mejoran, el ahorro crece sin convertir el mes en un sacrificio.
Preguntas frecuentes
¿Cómo puedo descubrir qué gastos recurrentes están drenando mi presupuesto?
Revisa los extractos bancarios y las facturas de los últimos dos o tres meses. Señala todo lo que se repita automáticamente. Una fuga suele esconderse en un gasto pequeño que empezó a cobrarse sin que le prestaras atención, como una suscripción, una comisión o una cuota antigua. Si sigue apareciendo cada mes y ya no te aporta un valor real, acabas de localizar un buen objetivo para recortar.
¿Merece la pena recortar todo lo superfluo de una vez?
No. El recorte que puedes mantener en el tiempo es el que deja intacta tu rutina principal y empieza por las fugas pequeñas: cuotas de poco importe, comisiones y suscripciones olvidadas. Si intentas recortarlo todo de golpe, puedes desordenar el presupuesto y abandonar el plan antes de tiempo.
¿Cuándo tiene sentido usar el fondo de emergencia para pagar una deuda?
Solo merece la pena cuando la deuda cuesta más que mantener el dinero parado, sobre todo si aplica un interés elevado, como ocurre con las tarjetas. Antes de utilizar el fondo, comprueba que el acuerdo reduce de verdad el coste total y que, después del pago, conservarás suficiente liquidez. Si renegociar solo retrasa la deuda, la operación pierde sentido.
¿La cuenta de ahorro sirve como fondo de emergencia?
Su principal ventaja es que permite acceder al dinero con facilidad, aunque normalmente ofrece menos rentabilidad que las alternativas vinculadas al tipo Selic. En un fondo de emergencia, la liquidez y la seguridad pesan más que buscar una rentabilidad agresiva. Si necesitas disponer del dinero ante un imprevisto, la cuenta de ahorro cumple su función, aunque puede resultar menos eficiente que Tesouro Selic o un CDB con un reembolso adecuado.
