
15 truques simples para economizar dinheiro sem mudar seu estilo de vida
Se a sua renda entra e some antes do fim do mês, o problema costuma estar menos no valor do salário e mais na forma como você enxerga o dinheiro. Dá para economizar sem mexer no estilo de vida quando você entende o orçamento pessoal com clareza, corta vazamentos que se repetem e escolhe melhor onde deixar a reserva de emergência, em vez de deixar tudo parado na poupança.
Principais conclusões
- Em 30 dias, anote renda líquida, fixos, variáveis e ocasionais para descobrir onde o dinheiro some.
- Corte primeiro cobranças automáticas, tarifas e assinaturas pouco usadas, porque são gastos fáceis de manter.
- Na dívida do cartão, compare o custo total até o fim, não só a parcela mensal, antes de aceitar renegociação.
- Para reserva financeira, priorize liquidez, risco e resgate rápido, em vez de buscar o maior rendimento.
- Se a poupança já cumpre a função, migre a reserva só quando o novo produto tiver saque viável e proteção adequada.
Como montar um orçamento pessoal que mostre para onde o dinheiro vai
O orçamento pessoal certo começa pela renda líquida e termina com uma sobra definida, não com a ideia vaga de "gastar menos". Se o mês fecha no aperto, essa etapa mostra onde o dinheiro escapa e quanto você consegue separar sem desmontar a rotina.
- Comece pela renda líquida mensal, não pela renda bruta, para saber o dinheiro realmente disponível.
- Separe as despesas em fixas, variáveis e ocasionais, porque cada grupo pede um tipo de controle.
- Anote tudo por 30 dias, sem tentar “arrumar” os números, para identificar gastos recorrentes e pequenos desvios.
- Defina uma meta prática de economia antes do fim do mês, com base no que sobra depois das despesas essenciais.
- Feche o ciclo conferindo onde houve excesso, para ajustar o próximo mês sem cortar o que faz parte da rotina.
Na prática, renda líquida é o que cai de verdade na conta depois dos descontos obrigatórios. Fixos são aluguel, condomínio, internet e escola. Variáveis entram em outro bloco: mercado, transporte e conta de luz. Ocasionais também têm outro ritmo, como matrícula, manutenção, presente e IPVA. Separar assim evita o erro mais comum, que é tentar "economizar" em tudo ao mesmo tempo e perder de vista o que é inevitável.
Onde cortar gastos recorrentes e como reduzir o custo das dívidas
Os cortes mais fáceis de manter são os que não bagunçam sua rotina principal. Em vez de começar pelo que pesa mais, vale olhar cobranças automáticas, tarifas esquecidas e parcelas que já perderam o sentido dentro do orçamento pessoal.
- Reveja assinaturas e serviços automáticos que continuam sendo cobrados mesmo quando o uso caiu.
- Procure tarifas bancárias, pacotes de serviços e planos acima do uso real, porque esses custos costumam passar despercebidos.
- Compare a dívida de cartão pelo custo total, olhando juros, prazo e valor final, não só a parcela menor.
- Antes de aceitar uma renegociação de dívida, verifique se o acordo reduz o custo total ou apenas alonga o problema.
- Priorize cortes que não mexem na rotina principal, como cobranças duplicadas, serviços pouco usados e taxas evitáveis.
A dívida de cartão de crédito pesa muito no orçamento porque o problema não é só a parcela, é o custo que vai crescendo com o tempo. Quando alguém oferece "alívio" em várias prestações, o critério certo é direto: some o que sai do bolso até o final e compare com o saldo original. Se o acordo só empurra a conta para frente, você ganha fôlego e perde eficiência.
Aqui vale uma regra prática: qualquer renegociação boa reduz o custo total ou encurta o prazo de pagamento sem criar outra dívida escondida. Se a proposta mistura refinanciamento com novo consumo no cartão, a economia desaparece rápido.
Poupança, Tesouro Selic e CDB: qual faz mais sentido para a reserva financeira
Para reserva de emergência, o que importa é liquidez, risco e rendimento coerente com a função do dinheiro. A comparação útil não é entre "o que rende mais" e "o que parece mais seguro" mas entre o que você consegue resgatar rápido e o que mantém valor sem complicar a vida.
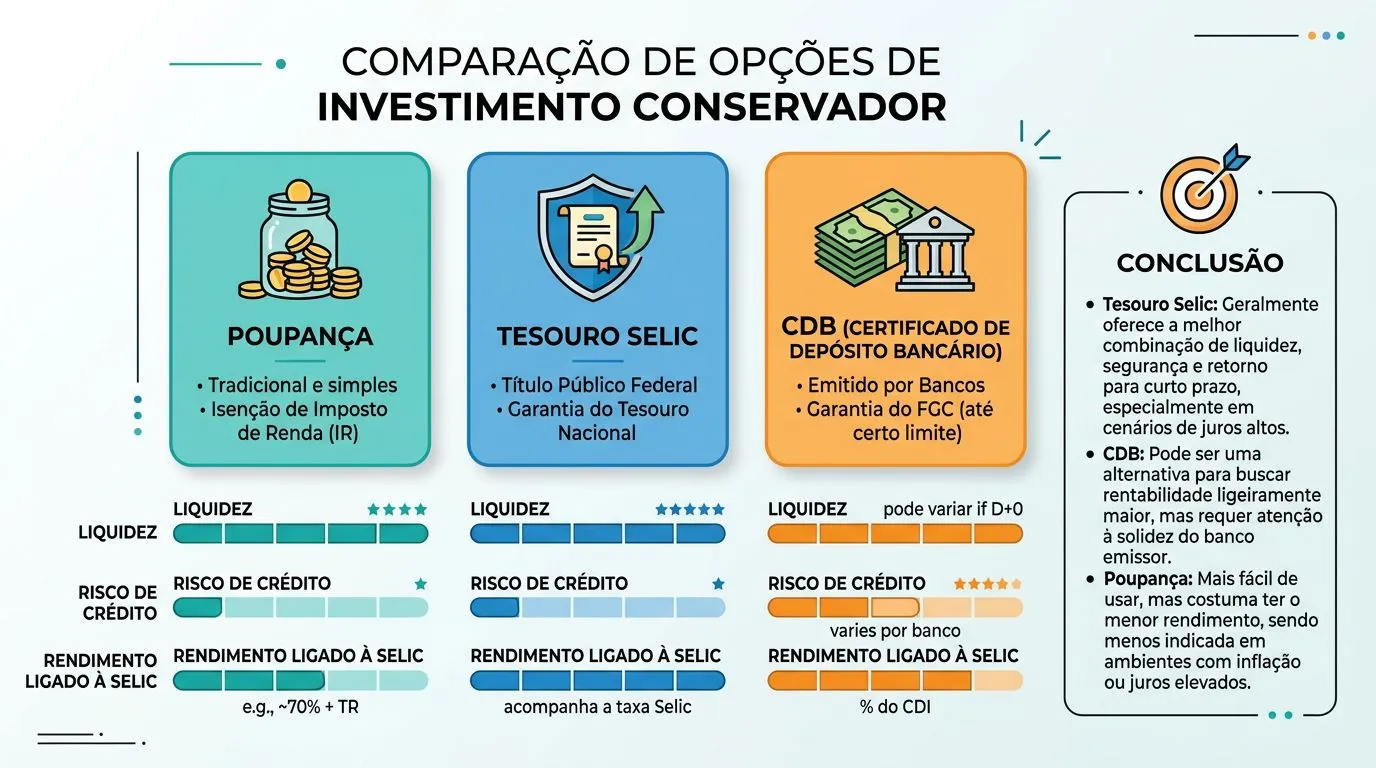
| Opção | Liquidez | Risco de crédito | Rendimento ligado à Selic | Indicado para |
|---|---|---|---|---|
| Poupança | Alta, com acesso simples | Baixo, mas com rendimento historicamente menor | Não acompanha a Selic de forma direta | Quem prioriza facilidade e já tem disciplina para não mexer no dinheiro |
| Tesouro Selic | Boa liquidez e foco em reserva de emergência | Menor risco de crédito entre as opções comparadas, por ser título público | Sim, acompanha 100% da taxa Selic, segundo o Poder Judiciário de Santa Catarina | Quem quer reserva com boa combinação de segurança e rendimento |
| CDB | Liquidez pode variar conforme o papel | Depende do emissor e da proteção do FGC | Pode ou não acompanhar bem a Selic | Quem aceita comparar prazo, emissor e regra de resgate antes de aplicar |
O ponto decisivo é este: reserva de emergência não foi feita para "buscar retorno" e sim para estar disponível quando algo quebra o planejamento. Por isso, deixar tudo na poupança costuma ser confortável, mas pouco eficiente. O Tesouro Selic, conforme a comparação do Poder Judiciário de Santa Catarina, acompanha 100% da Selic e foi desenhado para esse uso. Já o CDB pode ser melhor ou pior, dependendo do prazo, da liquidez e do emissor.
Se você quer um critério rápido, use a reserva que tenha saque viável em pouco tempo, preserve valor e não peça decisão emocional toda vez que surgir uma despesa inesperada. Para a maioria das pessoas, isso tira o dinheiro do uso corrente e reduz a tentação de gastar por impulso.
Os truques mais simples que funcionam no dia a dia sem mexer na rotina
Depois da estrutura, vêm os ajustes pequenos que acumulam resultado. Eles funcionam porque atacam desperdício invisível, não porque mudam sua vida para parecer mais econômica.
- Cancele assinaturas que você não abre há semanas e mantenha só as que entram na rotina.
- Negocie tarifas e pacotes bancários quando o uso for menor do que o plano permite.
- Centralize pagamentos no cartão de crédito apenas quando houver controle total da fatura, para não misturar consumo e dívida.
- Use alertas de vencimento e débito automático apenas para contas fixas, nunca para gastos variáveis que precisam de conferência.
- Revise compras parceladas antigas, porque parcelas pequenas continuam consumindo espaço no orçamento pessoal por meses.
- Direcione a sobra mensal para a reserva de emergência antes de aumentar consumo em qualquer outra categoria.
Um detalhe prático: o dinheiro que sobra no fim do mês costuma sumir quando entra na conta corrente sem destino. Separar uma transferência automática para a reserva de emergência logo após o recebimento reduz esse vazamento. Não é truque de mágica, é menos atrito para guardar o que já estava disponível.
Os aplicativos de conta digital ajudam nessa organização, desde que você use a ferramenta a favor do orçamento e não como convite para gastar. PagBank e Mercado Pago, por exemplo, oferecem ambientes em que a pessoa visualiza entradas, saídas e separa saldo com mais facilidade. O valor está no hábito de acompanhar, não no aplicativo em si.
Como decidir o que cortar primeiro sem apertar a rotina
Corte primeiro o que é recorrente, pouco usado e fácil de reverter. Esse trio costuma trazer economia sem criar ressentimento com o orçamento pessoal.
Depois vá para o que custa caro de verdade, como juros de cartão e serviços bancários que poderiam ser substituídos por opções mais simples. Se a escolha for entre apertar alimentação e eliminar uma assinatura parada, a decisão é óbvia.
No fim, economizar sem mudar o estilo de vida tem menos a ver com privação e mais com o desenho do fluxo de dinheiro. Quem mede, separa e compara decide melhor. E quem decide melhor guarda mais sem perceber o mês virar um sacrifício.
Perguntas frequentes
Como descobrir quais gastos recorrentes estão drenando meu orçamento?
Revise extratos bancários e faturas dos últimos dois ou três meses e marque tudo o que se repete automaticamente. O melhor sinal de vazamento é gasto pequeno que passou a acontecer sem atenção, como assinatura, tarifa ou parcela antiga. Se ele continua saindo todo mês, mas já não entrega valor real, entrou na mira certa.
Vale a pena cortar tudo que é supérfluo de uma vez?
Não. O corte mais sustentável é o que preserva sua rotina principal e começa pelos vazamentos menores, como parcelas pequenas, tarifas e assinaturas esquecidas. Quando você tenta apertar tudo ao mesmo tempo, o risco é desmontar o orçamento e abandonar o plano rápido demais.
Quando faz sentido usar a reserva para pagar dívida?
Só quando a dívida custa mais caro do que deixar o dinheiro parado, especialmente em juros altos de cartão. Antes de usar a reserva, confira se o acordo realmente reduz o custo total e se você não vai ficar com pouco caixa depois do pagamento. Se a renegociação só empurra a conta para frente, ela perde sentido.
Poupança serve como reserva de emergência?
Serve pela facilidade de acesso, mas costuma render menos do que alternativas ligadas à Selic. Para reserva, o mais importante é liquidez e segurança, e não buscar retorno agressivo. Se a ideia é ter dinheiro disponível para imprevistos, a poupança cumpre a função, mas pode ser menos eficiente do que Tesouro Selic ou CDB com resgate adequado.
