
Cómo invertir en fondos inmobiliarios y cobrar alquileres mensuales
Los fondos inmobiliarios reúnen el capital de varios inversores para adquirir inmuebles o activos relacionados con el mercado inmobiliario, de acuerdo con la Ley n.º 8.668/1993 y la Resolución CVM n.º 175/2022, según el Portal del Inversor de la CVMEn muchos casos, los ingresos mensuales proceden de alquileres, intereses u otros flujos de la cartera. Aun así, la participación cotiza en bolsa y puede subir o bajar, de modo que cobrar rendimientos no garantiza que el precio se mantenga estable.
Conclusiones principales
- Los ingresos mensuales de un FII pueden proceder de alquileres, intereses u otros flujos de la cartera, pero la participación sigue variando en bolsa.
- La desocupación, la concentración y la duración de los contratos modifican el riesgo: un inmueble vacío o un arrendatario con poca solvencia afecta al flujo de caja del fondo.
- Antes de comprar, consulta el reglamento, el informe de gestión, el informe periódico y los hechos relevantes en Fundos.NET y en la CVM.
- Compara el precio de mercado y el valor liquidativo de la participación para entender si el descuento o la prima tienen sentido.
- La fiscalidad y las reglas de distribución deben confirmarse en el documento oficial del fondo y en la fuente de la CVM antes de comprar.
Qué son los fondos inmobiliarios y de dónde proceden los ingresos mensuales
Un FII es una estructura colectiva de inversión que adquiere inmuebles, derechos sobre inmuebles o valores vinculados al sector inmobiliario. La propia CVM señala que el concepto de «proyectos inmobiliarios» es amplio. Puede abarcar derechos reales sobre inmuebles, además de títulos y valores mobiliarios relacionados con el mercado inmobiliario. De ahí surgen los FII de inmuebles físicos, los de créditos inmobiliarios y los híbridos, cada uno con una fuente principal de resultados.
En la práctica, los ingresos mensuales pueden llegar del alquiler de naves, oficinas, centros comerciales, sucursales y otros inmuebles, o bien de los intereses y las actualizaciones de títulos vinculados al sector. La diferencia importa: la previsibilidad cambia según el fondo. Un FII de inmuebles físicos depende de la ocupación y de las revisiones contractuales, mientras que un fondo de papel responde más a los índices de referencia, al riesgo de crédito y a la morosidad de los títulos que conserva.
La participación puede subir o bajar aunque el fondo distribuya rendimientos con regularidad. El pago mensual corresponde a una distribución del resultado; el precio de mercado, en cambio, refleja la oferta y la demanda, la percepción del riesgo, la calidad de la cartera y las expectativas sobre los próximos flujos.
Por eso, dos fondos con dividendos similares pueden evolucionar de manera muy distinta. Si uno mantiene una desocupación baja y contratos de larga duración, sus ingresos suelen resultar más previsibles; si el otro concentra sus activos, trabaja con arrendatarios poco solventes o depende de un único inmueble, la distribución puede variar bastante de un mes a otro.
Cómo evaluar la calidad y el riesgo antes de comprar participaciones
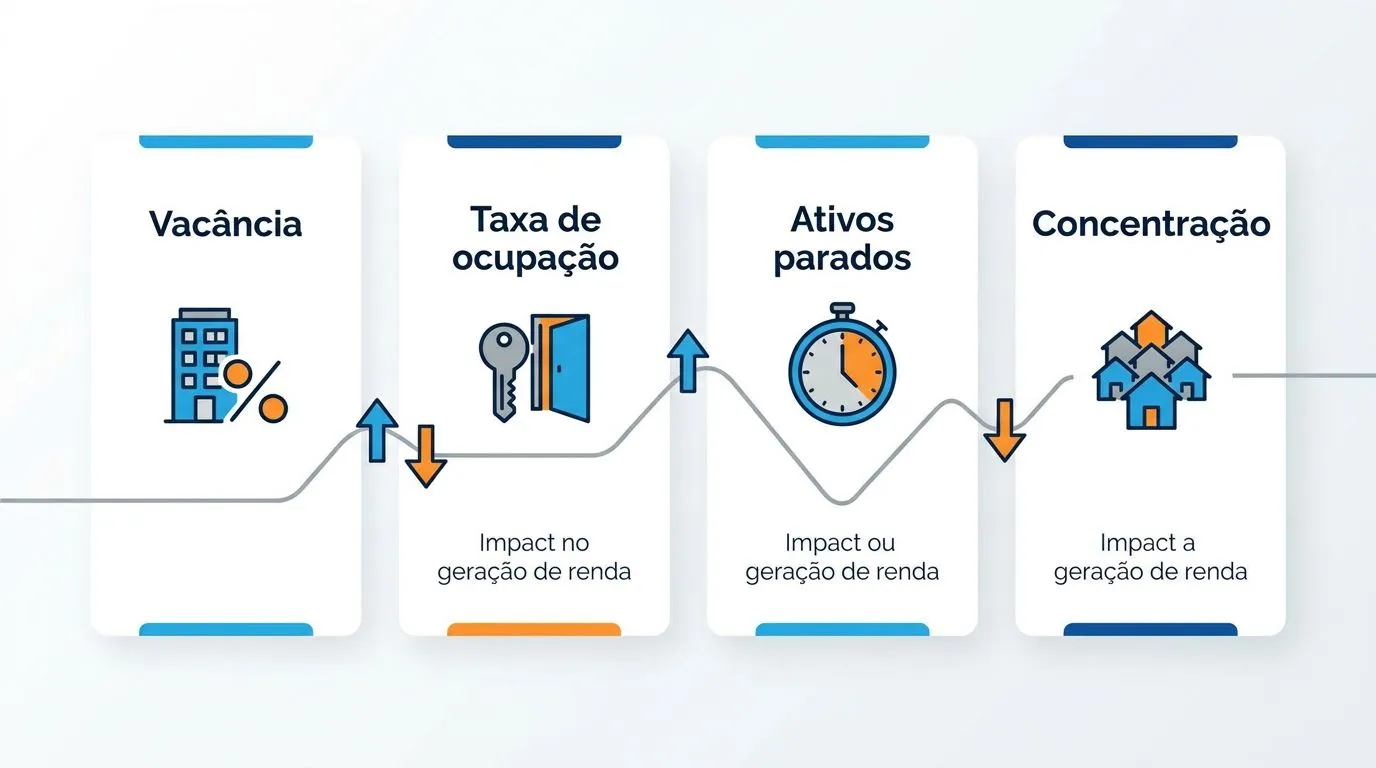
| Criterio de análisis | Qué observar | Señal de alerta | Dónde aparece en los documentos oficiales |
|---|---|---|---|
| Vacancia | Tasa de ocupación, activos inactivos e impacto en la generación de ingresos | Vacancia creciente o concentración excesiva en pocos inmuebles o arrendatarios | Informes de gestión y hechos relevantes |
| Calidad de los contratos | Duración, tipo de contrato y perfil de los inquilinos | Contratos de corta duración, riesgo de renegociación o inquilino débil | Informes de gestión y presentaciones del fondo |
| Valor patrimonial y precio de mercado | Diferencia entre el valor patrimonial de la participación y su cotización | Precio muy por encima o muy por debajo sin una justificación clara | Informe periódico, informe de gestión y datos de mercado |
| Historial de distribución | Regularidad de las rentas y estabilidad a lo largo del tiempo | Distribución concentrada en pocos meses o caída recurrente sin explicación | Informes de gestión e historial de rentabilidades |
| Estrategia y cartera | Tipo de activo, sector, región y nivel de concentración | Cartera poco diversificada o estrategia difícil de entender | Reglamento, ficha y documentación del fondo |
El primer filtro es comprobar si el fondo puede generar liquidez de forma constante. Una tasa de desocupación alta, especialmente si sigue aumentando, suele presionar los ingresos porque una parte del inmueble deja de generar alquileres. Además, concentrar la cartera en pocos activos o inquilinos agrava el efecto de cualquier problema puntual.
Después, revisa los contratos y no te quedes únicamente con la rentabilidad del mes. Los contratos breves, las renegociaciones frecuentes y los inquilinos con una situación financiera frágil elevan la incertidumbre, aunque el fondo parezca barato en la pantalla del bróker.
También merece la pena comparar el valor liquidativo con el precio de mercado. Cuando la participación cotiza muy por encima del valor liquidativo, el inversor paga una prima que debería estar respaldada por la calidad de los activos y su capacidad para generar ingresos. Si cotiza muy por debajo, puede haber un descuento real o una percepción de riesgo del mercado que todavía no aparece en la rentabilidad actual.
Cómo consultar la información oficial del fondo antes de comprar
- Accede a la página del fondo en el sistema Fundos.NET y al portal de la CVM para localizar los documentos oficiales del FII.
- Lee el reglamento y los materiales de divulgación permitidos para identificar la clase del fondo, la política de inversión y los límites de la cartera.
- Abre los informes de gestión, los informes periódicos, las actas y los hechos relevantes para revisar los cambios, los riesgos, las decisiones de gestión y los acontecimientos materiales.
- Si hay una oferta, consulta la documentación de la emisión para entender las condiciones, el registro y la información formal de la captación.
- Contrasta lo que aparece en las plataformas de mercado con lo que figura en los documentos oficiales. Utiliza la documentación oficial como referencia principal.
Esta comprobación ayuda a evitar compras basadas únicamente en resúmenes de terceros. La CVM mantiene el Portal del Inversor con la perspectiva regulatoria del producto, mientras que el sistema Fundos.NET reúne documentos útiles para comprobar qué dice hacer el fondo, qué resultados ha obtenido realmente y qué ha cambiado con el tiempo.
La aplicación práctica es sencilla: si el informe de gestión menciona la desocupación, la renovación de la cartera o una revisión contractual, busca la explicación completa en el documento oficial y no solo en el titular de la noticia. Cuando aparece un hecho relevante, significa que ha ocurrido algo material. Léelo con atención antes de comprar.
Fiscalidad de los fondos inmobiliarios para personas físicas
En los FII, la fiscalidad distingue entre el rendimiento distribuido y la ganancia patrimonial obtenida al vender la participación. Para una persona física, los rendimientos suelen tener un tratamiento fiscal favorable cuando la estructura del fondo y la situación del inversor cumplen las condiciones legales aplicables. Aun así, hay que confirmarlo en cada caso, consultando el reglamento del fondo y las directrices vigentes de la Receita Federal.
La ganancia obtenida al vender participaciones plantea una cuestión distinta. Si vendes con beneficios, podrías tener que pagar impuestos sobre la ganancia patrimonial. Comprueba cómo se calcula en tu caso, porque la normativa fiscal puede variar según el perfil del partícipe y el tipo de operación.
Para evitar errores, comprueba las directrices vigentes de la Receita Federal y revisa la documentación regulatoria del fondo. Hazlo especialmente si tienes dudas sobre el perfil del inversor, la oferta, la amortización o un posible cambio estructural. En materia tributaria, asumir que todos los rendimientos de un FII reciben el mismo tratamiento puede salir muy caro.
Errores habituales de los principiantes al elegir un FII
- Fijarse únicamente en el rendimiento del mes e ignorar el origen de ese pago.
- Confundir una rentabilidad alta con un fondo sólido sin comprobar la tasa de vacancia, la morosidad y la concentración.
- No comprobar la duración de los contratos, la calidad de los inquilinos ni el perfil de los inmuebles.
- Comprar sin leer los informes de gestión ni los hechos relevantes, y pasar por alto cambios sustanciales en el fondo.
- Tomar decisiones basándose únicamente en la comparación de cotizaciones, sin analizar el valor patrimonial, la estrategia y el riesgo.
El error más habitual es tomar el último dividendo como si fuera una garantía. Un pago especialmente alto puede deberse a la venta de activos, a un hecho puntual o a un efecto de corto plazo. ¿Qué significa? Que esa cifra no tiene por qué repetirse automáticamente el mes siguiente.
Otro error común es confundir un descuento en la participación con un descuento en el riesgo. Un fondo puede cotizar barato porque el mercado detecta vacantes, concentración, contratos de corta duración o incertidumbre operativa. El precio bajo, por sí solo, no demuestra que exista una oportunidad evidente.
También es frecuente invertir sin leer la documentación oficial. Quien se salta ese paso pierde justo la información que permite distinguir un FII sólido de otro con problemas: hechos relevantes, informes de gestión, contratos, vacancia física, superficie bruta alquilable, historial de distribuciones y estrategia a largo plazo.
Cómo convertir la lectura en una decisión de compra
Si quieres empezar a invertir en fondos inmobiliarios, sigue este orden: entiende de dónde proceden los ingresos, mide el riesgo operativo y analiza después la cotización. El ingreso mensual existe, pero puede variar por la vacancia, la calidad de los contratos, la concentración y el resultado de la cartera. Una cifra estable en pantalla puede esconder volatilidad tanto en el fondo como en su precio.
En la práctica, tu situación debe guiar tres decisiones. Primero, aclara si buscas ingresos ligados a inmuebles físicos o a títulos del sector, porque el riesgo cambia. Segundo, decide si aceptarías mayores oscilaciones en la participación a cambio de un potencial de rentabilidad más alto o si prefieres una evolución más predecible. Tercero, verifica la información en los documentos oficiales, incluidos Fundos.NET, la CVM, el reglamento y los hechos relevantes, antes de comprar tu primera participación.
Preguntas frecuentes
¿Con qué frecuencia pagan rendimientos los fondos inmobiliarios?
La frecuencia depende del reglamento de cada fondo, aunque lo más habitual es encontrar pagos mensuales. Aun así, la distribución puede cambiar según la estrategia, la vacancia o el resultado de la cartera. Por eso, comprueba la periodicidad en el informe de gestión y en las comunicaciones oficiales del propio FII.
¿Puedo comprar fondos inmobiliarios con poco dinero?
Sí. Compras participaciones y el importe inicial depende de la cotización del fondo en bolsa, así que la inversión mínima puede ser baja. El coste real se calcula multiplicando el precio de la participación por la cantidad adquirida y sumando la comisión de intermediación, si existe. Así puedes empezar con poco dinero y aumentar la posición de forma gradual.
¿Qué documento muestra si se ha producido un cambio importante en el fondo?
Los hechos relevantes son el primer documento que conviene consultar cuando el fondo atraviesa un cambio importante. Suelen informar de acontecimientos materiales, como vacantes, adquisiciones, ventas o modificaciones de la estrategia. Después, contrasta esos datos con los informes periódicos para valorar su efecto sobre los ingresos y la cartera.
¿Todos los fondos inmobiliarios pagan rentas todos los meses?
No. Muchos FIIs distribuyen rendimientos cada mes, pero esa periodicidad no es universal y el reglamento puede fijar otra. Además, un historial de pagos no equivale a una obligación permanente: los ingresos dependen del resultado y de la política de distribución del fondo.
