
Como investir em fundos imobiliários e receber aluguéis mensais
Fundos imobiliários juntam o dinheiro de vários investidores para aplicar em imóveis ou em ativos ligados ao mercado imobiliário, sob as regras da Lei nº 8.668/1993 e da Resolução CVM nº 175/2022, conforme o Portal do Investidor da CVM. Em muitos casos, a renda mensal vem de aluguéis, juros ou outros fluxos da carteira, mas a cota também sobe e desce na bolsa, então provento não quer dizer preço parado.
Principais conclusões
- A renda mensal de um FII pode vir de aluguéis, juros ou outros fluxos da carteira, mas a cota continua variando na bolsa.
- Vacância, concentração e prazo dos contratos mudam o risco: um imóvel vazio ou um locatário fraco afeta o caixa do fundo.
- Antes de comprar, confira regulamento, relatório gerencial, informe periódico e fatos relevantes no Fundos.NET e na CVM.
- Compare preço de mercado e valor patrimonial da cota para entender se o desconto ou prêmio faz sentido.
- Tributação e regras de distribuição precisam ser confirmadas no documento oficial do fundo e na fonte da CVM antes da compra.
O que são fundos imobiliários e de onde vem a renda mensal
Um FII é uma estrutura coletiva de investimento que compra imóveis, direitos sobre imóveis ou papéis ligados ao setor imobiliário. A própria CVM explica que a definição de “empreendimentos imobiliários” é ampla, porque pode incluir tanto direitos reais sobre imóveis quanto títulos e valores mobiliários ligados ao mercado imobiliário; daí vêm os FIIs de tijolo, de recebíveis e os híbridos, cada qual com sua fonte principal de resultado.
Na prática, o rendimento mensal pode vir do aluguel de galpões, lajes, shoppings, agências ou outros imóveis, ou dos juros e correções de títulos ligados ao setor. Isso faz diferença porque a previsibilidade muda de um fundo para outro: um FII de imóveis físicos depende de ocupação e revisões contratuais, enquanto um fundo de papel reage mais aos indexadores, ao risco de crédito e à inadimplência dos títulos que carrega.
A cota pode subir ou cair mesmo quando o fundo distribui rendimentos com regularidade. O pagamento mensal é uma distribuição do resultado, enquanto o preço de mercado reflete oferta, demanda, percepção de risco, qualidade da carteira e expectativa sobre os próximos fluxos.
Por isso, dois fundos com dividendos parecidos podem se comportar de forma bem diferente. Se um tem vacância baixa e contratos longos, a renda tende a ser mais previsível; se outro concentra ativos, tem locatários frágeis ou depende de um único imóvel, a distribuição pode oscilar mais de um mês para o outro.
Como avaliar qualidade e risco antes de comprar cotas
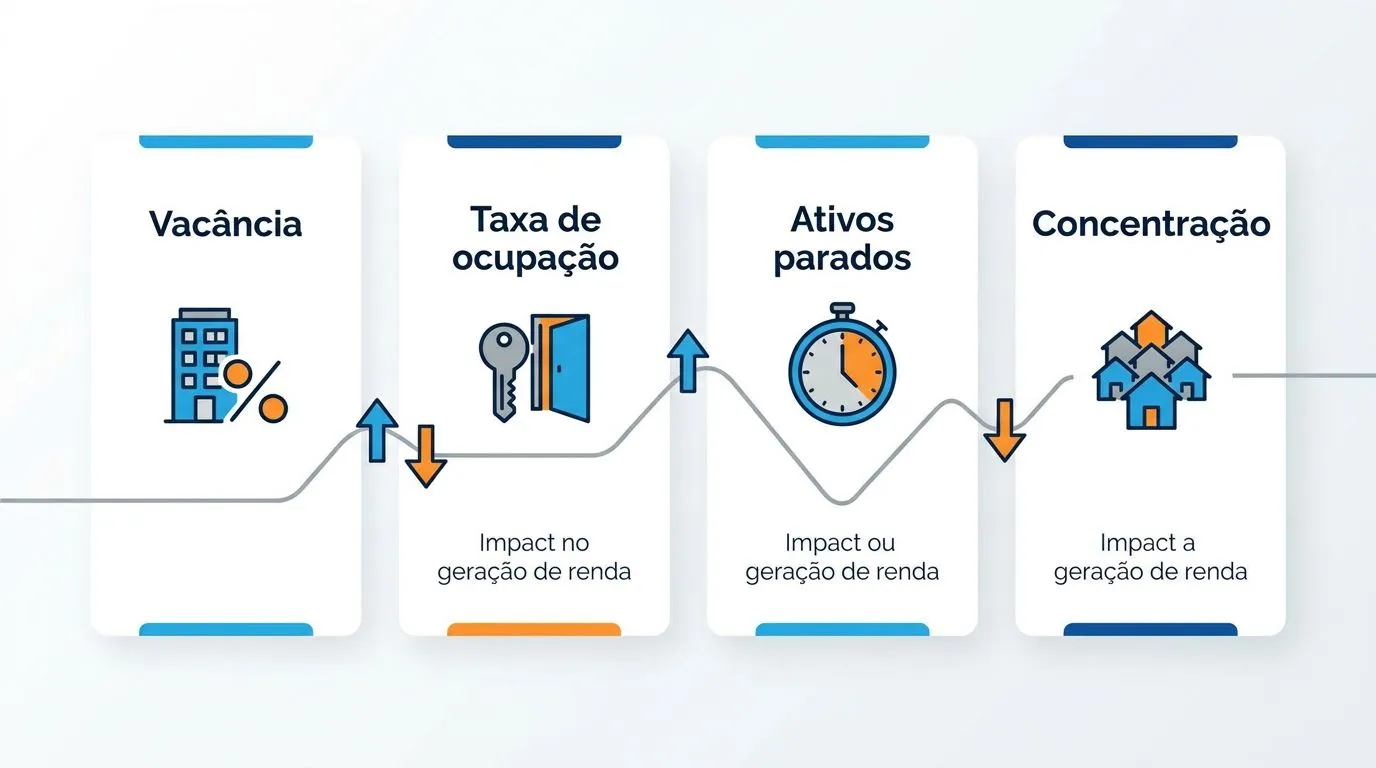
| Critério de análise | O que observar | Sinal de atenção | Onde isso aparece nos documentos oficiais |
|---|---|---|---|
| Vacância | Taxa de ocupação, ativos parados e impacto na geração de renda | Vacância crescente ou concentração excessiva em poucos imóveis ou locatários | Relatórios gerenciais e fatos relevantes |
| Qualidade dos contratos | Prazo, tipo de contrato e perfil dos inquilinos | Contratos curtos, risco de renegociação ou locatário frágil | Relatórios gerenciais e apresentações do fundo |
| Valor patrimonial e preço de mercado | Diferença entre o valor patrimonial da cota e a cotação negociada | Preço muito acima ou muito abaixo sem justificativa clara | Informe periódico, relatório gerencial e dados de mercado |
| Histórico de distribuição | Regularidade dos rendimentos e estabilidade ao longo do tempo | Distribuição concentrada em poucos meses ou queda recorrente sem explicação | Relatórios gerenciais e histórico de rendimentos |
| Estratégia e carteira | Tipo de ativo, setor, região e nível de concentração | Carteira pouco diversificada ou estratégia difícil de entender | Regulamento, lâmina e relatórios do fundo |
O primeiro filtro é entender se o fundo consegue gerar caixa com consistência. Vacância física alta, ou em piora, costuma pressionar a renda porque parte do imóvel não está produzindo aluguel; além disso, concentração em poucos ativos ou em poucos locatários aumenta o impacto de qualquer problema pontual.
Depois, olhe o contrato, não só o rendimento do mês. Contratos mais curtos, renegociações frequentes e inquilinos com situação financeira fraca costumam aumentar a incerteza, mesmo quando o fundo parece barato na tela da corretora.
Também vale comparar valor patrimonial e preço de mercado. Se a cota negocia muito acima do valor patrimonial, o investidor está pagando um prêmio que precisa ser justificado pela qualidade dos ativos e pela capacidade de gerar renda; se negocia muito abaixo, pode haver desconto real ou uma leitura do mercado sobre risco que ainda não aparece no rendimento atual.
Como consultar informações oficiais do fundo antes de comprar
- Acesse a página do fundo no sistema Fundos.NET e o portal da CVM para localizar os documentos oficiais do FII.
- Leia o regulamento e os materiais de divulgação permitidos para identificar a classe do fundo, a política de investimento e os limites da carteira.
- Abra os relatórios gerenciais, informes periódicos, atas e fatos relevantes para ver mudanças, riscos, decisões da gestão e eventos materiais.
- Se houver oferta, confira os documentos da emissão para entender condições, registro e informações formais da captação.
- Confronte o que aparece em plataformas de mercado com o que está nos documentos oficiais; use o material oficial como referência principal.
Essa checagem evita que você compre só pelo resumo de terceiros. A CVM mantém o Portal do Investidor com a visão regulatória do produto, e o sistema Fundos.NET concentra documentos que ajudam a confirmar o que o fundo diz fazer, o que realmente entregou e o que mudou ao longo do tempo.
O ponto prático é simples: se o relatório gerencial fala em vacância, reciclagem de carteira ou revisão contratual, procure a explicação completa no documento oficial, não no título da notícia. Quando houver fato relevante, ele é o alerta de que algo material ocorreu e precisa ser lido com atenção antes da compra.
Tributação de fundos imobiliários para pessoa física
Nos FIIs, a tributação separa o rendimento distribuído do ganho de capital na venda da cota. Para pessoa física, os rendimentos costumam ser tratados de forma favorecida quando a estrutura do fundo e a situação do investidor atendem às condições legais aplicáveis, mas isso precisa ser confirmado no caso concreto no regulamento do fundo e na orientação vigente da Receita Federal.
O ganho na venda de cotas é outra história. Se você vender com lucro, pode haver imposto sobre o ganho de capital, e o investidor precisa conferir a apuração no seu caso, porque a regra fiscal muda conforme o perfil do cotista e o tipo de operação.
Para não errar, confirme a orientação atual na Receita Federal e nos documentos regulatórios do fundo, especialmente quando houver dúvida sobre perfil do investidor, oferta, amortização ou mudança na estrutura. Em matéria tributária, o erro mais caro é assumir que todo rendimento de FII funciona igual em qualquer situação.
Erros comuns de iniciante ao escolher um FII
- Olhar só para o rendimento do mês e ignorar a origem daquele pagamento.
- Confundir yield alto com fundo saudável, sem checar vacância, inadimplência e concentração.
- Não verificar prazo dos contratos, qualidade dos inquilinos e perfil dos imóveis.
- Comprar sem ler relatórios gerenciais e fatos relevantes, deixando passar mudanças materiais no fundo.
- Tomar decisão com base apenas em comparação de cotação, sem olhar valor patrimonial, estratégia e risco.
O erro mais frequente é tratar o último dividendo como se fosse garantia. Um pagamento alto pode refletir venda de ativos, eventos não recorrentes ou simples efeito de curto prazo, e isso não se repete automaticamente no mês seguinte.
Outro tropeço é confundir desconto na cota com desconto no risco. Um fundo pode estar barato porque o mercado enxerga vacância, concentração, prazo contratual curto ou incerteza operacional, e não porque a oportunidade seja óbvia.
Também é comum entrar sem ler os documentos oficiais. Quem faz isso perde justamente o que separa um FII sólido de um fundo com problemas: fatos relevantes, relatórios gerenciais, contratos, vacância física, área bruta locável, histórico de distribuição e estratégia de longo prazo.
Como transformar a leitura em decisão de compra
Se você quer começar com fundos imobiliários, a ordem correta é entender a fonte da renda, medir o risco operacional e só depois olhar a cotação. A renda mensal existe, mas ela varia com vacância, qualidade dos contratos, concentração e resultado da carteira, então o que parece estável na tela pode esconder volatilidade de fundo ou de preço.
Na prática, três decisões ainda precisam ser tomadas pelo seu contexto. Primeiro, escolha se você quer renda mais ligada a imóveis físicos ou a títulos do setor, porque isso muda o tipo de risco que você assume. Segundo, defina se aceita oscilações maiores na cota em troca de potencial de retorno maior, ou se prefere algo mais previsível. Terceiro, confirme tudo nos documentos oficiais, com Fundos.NET, CVM, regulamento e fatos relevantes, antes de comprar a primeira cota.
Perguntas frequentes
Com que frequência os fundos imobiliários pagam rendimentos?
A frequência depende do regulamento de cada fundo, mas o mais comum é o pagamento mensal. Em alguns casos, a distribuição pode mudar por causa da estratégia, da vacância ou do resultado da carteira, então vale confirmar a periodicidade no relatório gerencial e nos informes oficiais do próprio FII.
Posso comprar fundos imobiliários com pouco dinheiro?
Sim. Você compra cotas, e o valor inicial depende da cotação do fundo na bolsa, então o aporte mínimo pode ser baixo. O custo real é o preço da cota multiplicado pela quantidade que você comprar, mais a corretagem, se houver, o que permite começar com uma quantia pequena e ir aumentando aos poucos.
Qual documento mostra se houve mudança importante no fundo?
Os fatos relevantes são o primeiro lugar a olhar quando há mudança importante no fundo. Eles costumam trazer eventos materiais, como vacância, aquisições, vendas ou revisão de estratégia, e depois você pode cruzar isso com os relatórios periódicos para entender o efeito na renda e na carteira.
Todo fundo imobiliário paga rendimentos todos os meses?
Não. Muitos FIIs fazem distribuição mensal, mas isso não é regra universal e o regulamento de cada fundo pode prever outra periodicidade. O ponto importante é não confundir histórico de pagamento com obrigação fixa, porque a renda depende do resultado e da política de distribuição do fundo.
