
Bancos digitales en 2026: ¿Merece la pena trasladar toda tu cuenta?
Trasladar toda tu cuenta a un banco digital en 2026 puede salir a cuenta si haces casi todas las gestiones desde la aplicación, quieres recortar las comisiones de mantenimiento y no necesitas acudir a una oficina. Si utilizas cajeros, ingresas efectivo, valoras la atención presencial o buscas crédito con un paquete más completo, suele ser más prudente probar el nuevo banco durante un ciclo de cobro o facturación antes de cerrar la cuenta anterior.
Conclusiones principales
- Si resuelves casi todo desde la aplicación, trasladar toda tu cuenta puede tener sentido en 2026 después de probar el nuevo banco durante 30 días.
- Si utilizas cajeros automáticos, haces ingresos en efectivo o necesitas atención presencial, conviene mantener abierta la cuenta anterior hasta comprobar que encaja con tu rutina.
- Compara al menos 4 costes: cuota mensual, retiradas de efectivo, duplicado de tarjeta y comisiones de crédito, no solo la promesa de una cuenta gratuita.
- Antes de cerrar la cuenta tradicional, confirma que el nuevo banco cubre tu volumen mensual de transferencias, retiradas de efectivo e ingresos.
- Para los perfiles mixtos, dividir el uso entre ambas cuentas suele ser la decisión más prudente hasta que el banco digital demuestre que cubre tus necesidades reales.
Esta guía no trata las inversiones, las tarjetas prémium ni las cuentas nómina. Cada una tiene sus propias condiciones y puede inclinar la decisión en un sentido distinto.
Qué cambia realmente entre los bancos digitales y los bancos tradicionales en el uso diario
La diferencia principal es operativa. El banco digital reduce la dependencia de las oficinas y concentra casi todas las gestiones en la aplicación; el banco tradicional conserva más canales físicos y suele ofrecer una atención presencial más amplia. Para quien lo hace todo desde el móvil, eso simplifica el día a día. La dificultad aparece cuando necesita efectivo o una respuesta humana inmediata.
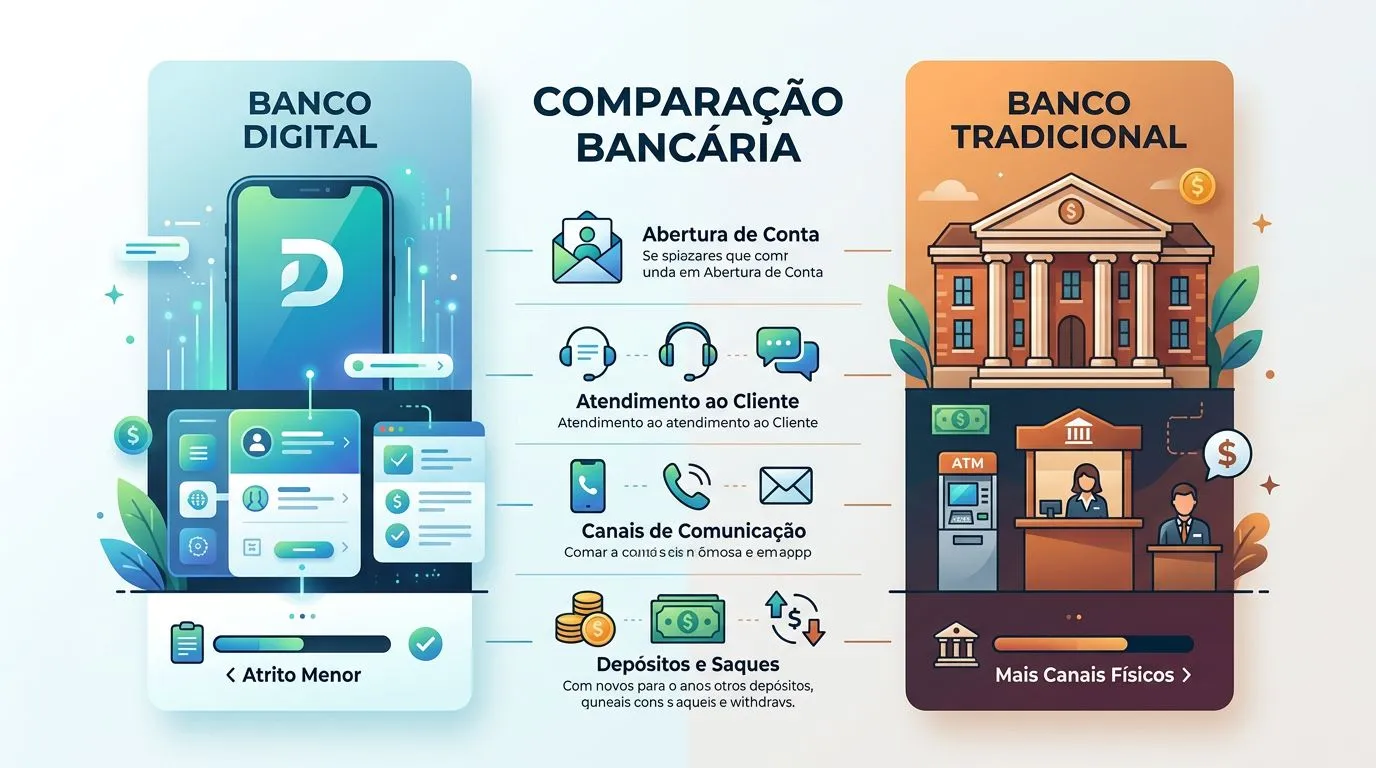
| Criterio | Bancos digitales | Bancos tradicionales | Impacto para el cliente |
|---|---|---|---|
| Apertura de cuenta en línea y proceso de alta | Suele hacerse desde la aplicación, con envío de documentos y validación digital | Puede hacerse online, pero todavía hay entidades y paquetes que requieren trámites presenciales | Menos fricción para abrir la cuenta y empezar a usarla en la banca digital, más pasos en la tradicional |
| Uso de la aplicación, la banca online y los canales de atención | Enfoque en la aplicación y en los canales a distancia | Combina la aplicación, la banca online, el teléfono y la oficina | Quien prefiere resolverlo todo desde el móvil suele ahorrar tiempo con la banca digital |
| Existencia o ausencia de una oficina física | Normalmente no cuenta con oficinas propias | Cuenta con una red física o una presencia bancaria más amplia | La oficina ayuda en casos complejos y en la atención presencial |
| Retiradas, depósitos y acceso al dinero en efectivo | Puede permitir retiradas, pero los depósitos en efectivo suelen estar limitados o ser indirectos | Las retiradas y los depósitos suelen ser más accesibles en la red propia | Quien maneja efectivo nota la diferencia enseguida |
| Rapidez de la atención y resolución de problemas | Atención a distancia y apertura de incidencias desde la aplicación | Canales a distancia y presenciales, con derivación a la oficina | Los problemas sencillos se resuelven bien con la banca digital, pero los casos atascados pueden exigir más paciencia |
| Integración con PIX, recibos, tarjetas y transferencias | Normalmente, muy fuerte y central en el producto | También existe, pero puede venir incluido en paquetes más amplios | En el día a día, PIX y los recibos rara vez son el problema; el peso está en la atención al cliente y el coste |
Los estudios recopilados por la UNIFAL-MG y por la UNIFESP indican que la presión de los bancos digitales empujó a las entidades tradicionales a acelerar la digitalización, la innovación y la oferta omnicanal. Para el cliente, la consecuencia es clara: la diferencia ya no está únicamente en la aplicación, sino en cómo responde el banco cuando surge un problema fuera del recorrido habitual.
Cuánto cuesta utilizar cada tipo de cuenta y qué comisiones conviene comparar
En esta comparación, la cuota mensual es solo una parte del coste. Lo que cuenta es el precio total de mantener la relación con el banco. Una cuenta digital puede resultar económica para el uso básico y encarecerse si superas los límites de retirada de efectivo, necesitas un duplicado de la tarjeta o concentras en la misma entidad el crédito y otros servicios.
| Servicio | Puede existir en la banca digital | Puede existir en la banca tradicional | Cómo lo compara el cliente |
|---|---|---|---|
| Mantenimiento de la cuenta corriente | Puede ser gratuito o estar vinculado a un paquete más básico | Puede cobrarse en paquetes más amplios | Mira la comisión mensual y las condiciones de exención |
| Transferencias y PIX fuera del paquete | PIX suele ser gratuito; otros servicios pueden tener límites o condiciones | Puede haber paquetes con límites gratuitos y cobros por separado | Compara qué es realmente gratis según tu volumen mensual |
| Retiradas de efectivo y duplicado de tarjeta | Pueden cobrarse por operación | También pueden tener un coste | Mira el precio por operación, no solo el anuncio de una cuenta gratuita |
| Paquetes de servicios y condiciones para no pagar comisiones | Generalmente sencillos, con reglas claras en la aplicación | Pueden estar vinculados a la relación con el banco, los ingresos o un uso mínimo | La exención solo se aplica si tu comportamiento cumple la regla |
| Comisiones de crédito, descubierto y cuota anual de la tarjeta | Pueden existir incluso en una cuenta sin cuota mensual | También existen y, en ocasiones, son más negociables | Compara la TAE, la cuota anual y los intereses, no solo la cuenta corriente |
| Costes indirectos, como los desplazamientos y el tiempo de atención | Menores para quienes lo hacen todo por internet | Pueden aumentar si acudes a la oficina y haces cola | El tiempo también es un coste, sobre todo para quienes hacen operaciones en la cuenta cada semana |
La Escuela Judicial del TRT4 recuerda que la cuenta corriente gratuita puede ser una buena opción para quien no quiere pagar una cuota fija. Aun así, un perfil con más movimiento quizá encaje mejor con una cuenta tradicional bien escogida dentro de un paquete. La conclusión práctica es sencilla: una cuenta barata no es necesariamente la adecuada si dependes de las retiradas de efectivo, los ingresos y varias operaciones mensuales.
Qué ocurre con el dinero si la entidad tiene problemas
Aquí conviene separar dos conceptos: cuenta de pago y cuenta corriente bancaria. El Banco Central de Brasil explica que los fondos de las cuentas de pago no forman parte del activo de la entidad de pago a efectos de quiebra o liquidación judicial. Por eso, su régimen de protección no funciona igual que el de una cuenta bancaria común.
En una cuenta corriente bancaria, la protección del cliente suele depender del FGC cuando el producto está cubierto por sus normas, como ocurre con los depósitos a la vista, las cuentas de ahorro, los CDB, los RDB, las LCI y las LCA. En una cuenta de pago se aplica otra estructura legal. No des por hecho que todo saldo depositado en un banco digital recibe el mismo tratamiento.
Antes de mover una cantidad importante de dinero, comprueba tres elementos: el contrato, el registro de la entidad y la naturaleza del producto. Si la aplicación lo presenta como una cuenta, pero la documentación habla de una cuenta de pago, el tratamiento jurídico no será el mismo que en una cuenta corriente bancaria.
El Banco Central de Brasil es la referencia oficial para identificar la categoría de la cuenta. La protección frente a una quiebra, intervención o liquidación también depende de la Ley n.º 6.024/1974 y de la norma aplicable al producto contratado. Cuando se trata del dinero de reserva, la pregunta clave no es si la aplicación resulta atractiva, sino quién responde por esos fondos si algo sale mal.
Cuándo tiene sentido migrarlo todo, mantener las cuentas separadas o quedarse con el modelo tradicional
- Tiene sentido trasladar la cuenta principal a un banco digital si haces casi todo desde la aplicación, recibes y pagas mediante PIX, aceptas resolver las consultas por chat y no necesitas una sucursal ni hacer depósitos en efectivo. En este perfil, el ahorro en comisiones y la comodidad se notan rápido.
- Quedarse con un banco tradicional tiene más sentido si utilizas cajeros automáticos con frecuencia, ingresas dinero en efectivo, necesitas un gestor o resuelves incidencias presencialmente. En este caso, el coste más alto puede compensarse con la infraestructura física y una atención más completa.
- Mantener las cuentas separadas suele ser la mejor opción cuando el banco digital ya resuelve el día a día, pero no quieres concentrar toda la liquidez en un único lugar. Una cuenta principal en el banco digital y otra de respaldo en un banco tradicional reducen las complicaciones sin obligarte a cambiarlo todo.
- Antes de migrar, prueba la aplicación durante unas semanas, confirma las comisiones en el contrato, comprueba los límites de PIX y de retirada de efectivo, traslada los recibos domiciliados, revisa tus datos, la nómina y las claves PIX, y solo después plantéate cerrar la cuenta antigua. Cerrarla demasiado pronto es el error que más trabajo adicional genera.
La decisión más sensata no consiste en convertirlo en un duelo entre lo digital y lo tradicional, como si hubiera que elegir equipo. Identifica dónde ahorras tiempo, dónde reduces costes y en qué situaciones todavía necesitas una red física. Así evitarás quedarte bloqueado si falla el sistema, la tarjeta o la aplicación.
Próximos pasos
- Abre la aplicación del banco que quieras utilizar y anota las comisiones, los límites y las condiciones para quedar exento.
- Comprueba si tu cuenta es de pago o una cuenta corriente bancaria en el contrato y en el registro oficial.
- Haz una prueba de un mes con PIX, recibos, retiradas de efectivo y atención al cliente antes de trasladarlo todo.
- Traslada los recibos domiciliados y tus ingresos principales solo después de comprobar que la operativa funciona sin complicaciones.
- Cierra la cuenta antigua únicamente cuando la nueva ya funcione sin sobresaltos.
Preguntas frecuentes
¿Una cuenta digital y una cuenta corriente son lo mismo?
No necesariamente. «Cuenta digital» describe la forma de acceso y de uso, normalmente a través de una aplicación o de internet. «Cuenta corriente», en cambio, identifica el tipo de cuenta. Algunas cuentas digitales son cuentas de pago, mientras que otras son cuentas bancarias tradicionales que funcionan sin una sucursal física. Por eso, el nombre que aparece en la aplicación no basta para determinar su régimen jurídico.
Si quiebra el banco digital, ¿mi dinero queda bloqueado?
Depende del tipo de cuenta. En una cuenta de pago, el Banco Central indica que los fondos no forman parte del activo de la entidad a efectos de quiebra o liquidación judicial, lo que modifica el criterio de protección. En una cuenta corriente bancaria, la cobertura suele ajustarse a las normas del FGC cuando el producto está incluido en ese sistema.
¿Puedo sacar dinero en cualquier banco digital?
No. Solo podrás retirar efectivo si la entidad ofrece ese servicio y existe una red asociada o una condición específica en el contrato. Muchos bancos digitales dependen de cajeros de entidades colaboradoras, mientras que los bancos tradicionales suelen contar con una red propia más extensa. Para quien maneja efectivo con frecuencia, esa diferencia se nota enseguida.
¿Cómo cerrar una cuenta sin complicaciones?
La opción más segura consiste en liquidar las obligaciones pendientes, transferir el saldo, cancelar los recibos domiciliados y pedir el cierre mediante el canal oficial de la entidad. Guarda el número de referencia y el justificante. También conviene probar la nueva cuenta antes de cerrar la antigua: hacerlo demasiado pronto suele darte trabajo extra.
