
Bancos digitais em 2026: Vale a pena migrar toda a sua conta?
Migrar toda a conta para um banco digital em 2026 pode compensar para quem resolve quase tudo pelo aplicativo, quer reduzir tarifas de relacionamento e não depende de agência. Já para quem usa caixa eletrônico, faz depósito em espécie, precisa de atendimento presencial ou busca crédito com pacote mais completo, a troca total costuma fazer mais sentido depois de testar o banco novo por um ciclo de pagamento ou de fatura, sem encerrar a conta antiga de imediato.
Principais conclusões
- Se você resolve quase tudo no app, a migração total tende a fazer sentido em 2026 depois de testar o banco novo por 30 dias.
- Se você usa caixa eletrônico, depósito em espécie ou atendimento presencial, vale manter a conta antiga aberta até validar a rotina.
- Compare pelo menos 4 custos: mensalidade, saques, segunda via de cartão e tarifas de crédito, não só a promessa de conta grátis.
- Antes de encerrar a conta tradicional, confirme se o novo banco cobre seu volume mensal de transferências, saques e depósitos.
- Para perfis mistos, dividir a conta costuma ser a decisão mais prudente até o banco digital provar que cobre o uso real.
Este guia não aborda investimento, cartão premium nem conta salário, porque cada um desses casos segue regras próprias e pode mudar a decisão final.
O que realmente muda entre bancos digitais e bancos tradicionais no uso diário
Na prática, a diferença central é operacional: o banco digital reduz a dependência de agência e leva quase tudo para o app, enquanto o banco tradicional mantém mais canais físicos e costuma concentrar mais serviços presenciais. Isso facilita a rotina de quem resolve tudo no celular, mas complica quando o cliente precisa de dinheiro em espécie ou de suporte humano imediato.
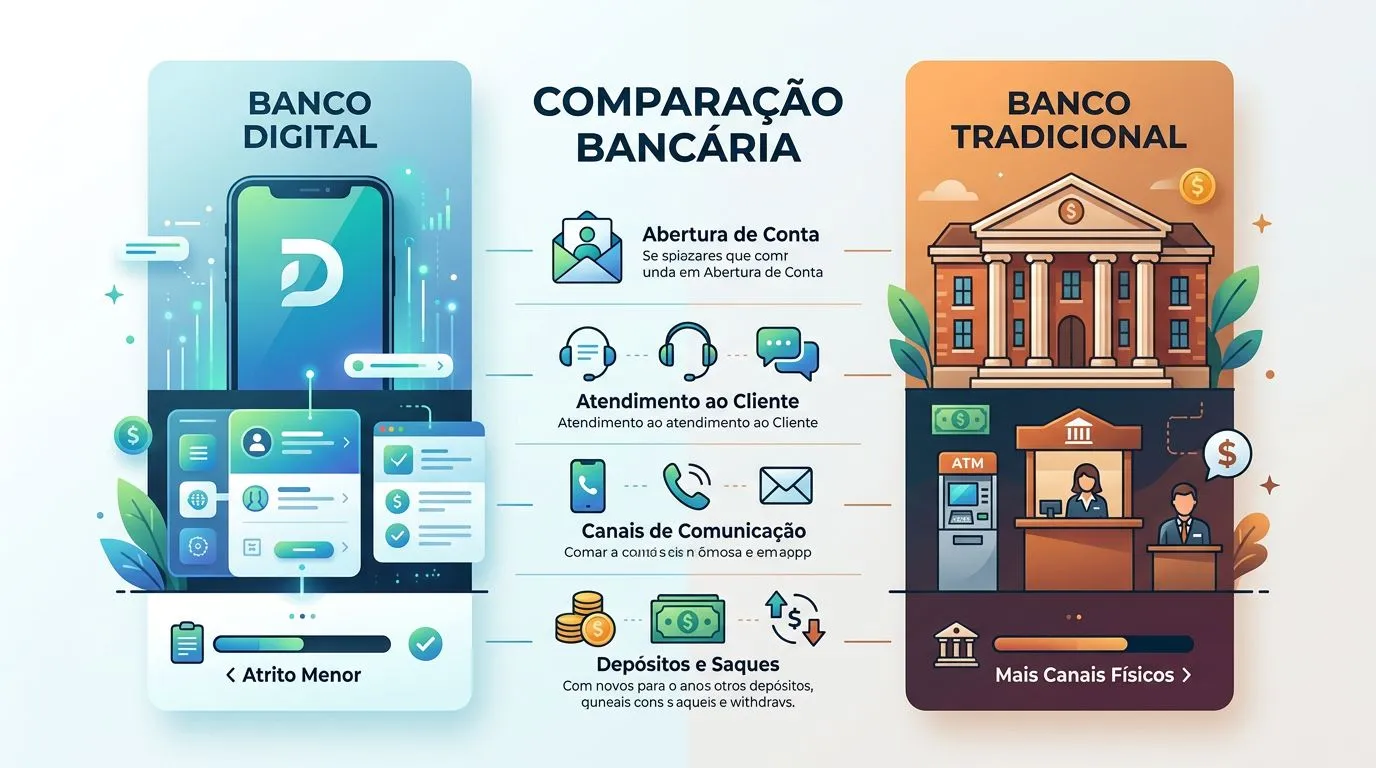
| Critério | Bancos digitais | Bancos tradicionais | Impacto para o cliente |
|---|---|---|---|
| Abertura de conta online e onboarding | Costuma ser feita pelo app, com envio de documentos e validação digital | Pode ser online, mas ainda há instituições e pacotes que usam etapas presenciais | Menos atrito para abrir e começar a usar no digital, mais passos no tradicional |
| Uso no app, internet banking e canais de atendimento | Foco no aplicativo e em canais remotos | Mistura app, internet banking, telefone e agência | Quem gosta de resolver tudo no celular tende a ganhar tempo no digital |
| Existência ou ausência de agência física | Normalmente não há agência própria | Há rede física ou presença bancária mais ampla | Agência ajuda em casos complexos e no contato presencial |
| Saque, depósito e acesso ao dinheiro em espécie | Saque pode existir, mas depósito em espécie costuma ser limitado ou indireto | Saque e depósito tendem a ser mais acessíveis na rede própria | Quem lida com dinheiro vivo sente a diferença rápido |
| Velocidade de atendimento e resolução de problemas | Atendimento remoto e abertura de chamados pelo app | Canais remotos e presencial, com escalonamento na agência | Problemas simples andam bem no digital; casos travados podem exigir mais paciência |
| Integração com PIX, boleto, cartão e transferências | Normalmente muito forte e central no produto | Também existe, mas pode vir junto de pacotes mais amplos | No dia a dia, PIX e boletos raramente são o problema; o peso está no suporte e no custo |
Os estudos reunidos pela UNIFAL-MG e pela UNIFESP mostram que a pressão dos bancos digitais obrigou os tradicionais a acelerar digitalização, inovação e oferta omnicanal. Para o cliente, a consequência é direta: a diferença já não está só no app, e sim em como o banco resolve o que dá errado fora do fluxo normal.
Quanto custa usar cada tipo de conta e quais tarifas merecem comparação
O que pesa nessa comparação não é só a mensalidade, mas o custo total do relacionamento. Uma conta digital pode sair barata no uso básico e ficar mais cara se você estourar limites de saque, precisar de segunda via de cartão ou concentrar crédito e serviços extras no mesmo banco.
| Serviço | Pode existir no digital | Pode existir no tradicional | Como o cliente compara |
|---|---|---|---|
| Manutenção da conta corrente | Pode ser gratuita ou atrelada a pacote menor | Pode ser cobrada em pacotes mais amplos | Olhe a tarifa mensal e a regra de isenção |
| Transferências e PIX fora do pacote | PIX costuma ser gratuito; outros serviços podem ter limites ou regras | Pode haver pacote com franquias e cobrança avulsa | Compare o que é gratuito de verdade no seu volume mensal |
| Saques e segunda via de cartão | Podem ter cobrança por evento | Também podem ter cobrança | Veja o preço por operação, não só o anúncio da conta grátis |
| Pacotes de serviços e condições de isenção | Geralmente simples, com regras objetivas no app | Podem vir amarrados a relacionamento, renda ou uso mínimo | A isenção só vale se o comportamento bater com a regra |
| Tarifas de crédito, cheque especial e anuidade de cartão | Podem existir mesmo em conta sem mensalidade | Também existem e às vezes são mais negociáveis | Compare CET, anuidade e juros, não só a conta corrente |
| Custos indiretos, como deslocamento e tempo de atendimento | Menores para quem usa tudo online | Podem aumentar com ida à agência e fila | Tempo também é custo, sobretudo para quem movimenta a conta toda semana |
A Escola Judicial do TRT4 lembra que a conta corrente gratuita é uma opção útil para quem não quer pagar taxa fixa, mas o perfil mais dinâmico pode se dar melhor com uma conta tradicional bem escolhida no pacote. A leitura prática disso é simples: conta barata não vira conta ideal se você vive de saques, depósitos e várias movimentações no mês.
O que acontece com o dinheiro se a instituição tiver problema
O ponto mais importante aqui é separar conta de pagamento de conta corrente bancária. O Banco Central do Brasil informa que os recursos mantidos em contas de pagamento não compõem o ativo da instituição de pagamento para efeito de falência ou liquidação judicial, o que muda a lógica de proteção em relação a uma conta bancária comum.
Na conta corrente de instituição bancária, a proteção ao cliente costuma passar pelo FGC quando o produto está coberto pelas regras do fundo, como depósitos à vista, poupança, CDB, RDB, LCI e LCA. Já na conta de pagamento, a proteção segue a estrutura legal própria, e o leitor não deve presumir que todo saldo em banco digital funciona do mesmo jeito.
Na prática, isso significa conferir três coisas antes de mover dinheiro relevante: o contrato, o cadastro da instituição e a natureza do produto. Se o aplicativo chama de conta, mas o documento fala em conta de pagamento, o tratamento jurídico não é o mesmo de uma conta corrente bancária.
A referência oficial para o enquadramento é o Banco Central do Brasil, e a proteção em caso de falência, intervenção ou liquidação também depende da Lei nº 6.024/1974 e da regra aplicável ao produto contratado. Para saldo de reserva, a pergunta certa não é só se o app é bonito, e sim quem responde pelo dinheiro se algo der errado.
Quando faz sentido migrar tudo, manter conta dividida ou ficar no modelo tradicional
- Vale migrar a conta principal para o digital se você faz quase tudo pelo app, recebe e paga via PIX, aceita resolver atendimento por chat e não precisa de agência nem de depósito em espécie. Nesse perfil, a economia de tarifa e a praticidade aparecem rápido.
- Ficar com banco tradicional faz mais sentido se você usa caixa eletrônico com frequência, deposita dinheiro vivo, precisa de gerente ou resolve pendências presencialmente. Aqui, o custo maior pode ser compensado pela estrutura física e por um atendimento mais amplo.
- Manter conta dividida costuma ser a melhor saída quando o banco digital já resolve o dia a dia, mas você não quer concentrar toda a liquidez em um único lugar. Uma conta principal no digital e uma conta de apoio em banco tradicional reduzem fricção sem obrigar mudança total.
- Antes de migrar, teste o app por algumas semanas, confirme tarifas no contrato, valide limites de PIX e saque, transfira débitos automáticos, revise cadastro, salário e chaves PIX, e só então pense em encerrar a conta antiga. Encerrar cedo demais é o erro que mais gera retrabalho.
A decisão mais sensata não é tratar como disputa entre digital e tradicional, como se fosse voto de torcida. O melhor é identificar onde você ganha tempo, onde paga menos e onde ainda precisa de rede física para não ficar travado quando o sistema, o cartão ou o app falharem.
Próximos passos
- Abra o app do banco que você quer usar e anote tarifas, limites e condições de isenção.
- Confira se sua conta é de pagamento ou conta corrente bancária no contrato e no cadastro oficial.
- Faça um mês de teste com PIX, boletos, saques e atendimento antes de mover tudo.
- Transfira os débitos automáticos e a renda principal só depois de validar que a rotina funcionou sem atrito.
- Só encerre a conta antiga quando a nova já estiver operando sem sustos.
Perguntas frequentes
Conta digital e conta corrente são a mesma coisa?
Não necessariamente. Conta digital é a forma de acesso e operação, normalmente pelo app e pela internet, enquanto conta corrente é o tipo de conta. O artigo mostra que algumas contas digitais são de pagamento e outras são contas bancárias tradicionais operadas sem agência física, então o nome no aplicativo não define sozinho o regime da conta.
Se o banco digital quebrar, meu dinheiro fica preso?
Depende do tipo de conta. Em conta de pagamento, o Banco Central informa que os recursos não compõem o ativo da instituição para efeito de falência ou liquidação judicial, o que muda a lógica de proteção. Na conta corrente bancária, a cobertura costuma seguir as regras do FGC quando o produto está enquadrado nessa proteção.
Posso sacar dinheiro em qualquer banco digital?
Não. Você só consegue sacar se a instituição oferecer esse serviço e se houver rede parceira ou condição contratada para isso. O artigo destaca que muitos digitais dependem de caixas eletrônicos parceiros, enquanto os bancos tradicionais costumam ter rede própria maior, o que facilita quem lida com dinheiro em espécie com frequência.
Como fechar uma conta sem dor de cabeça?
O caminho mais seguro é zerar pendências, transferir o saldo, cancelar débitos automáticos e pedir o encerramento pelo canal oficial da instituição. Guarde o protocolo e o comprovante. O artigo ainda recomenda testar a nova conta antes de encerrar a antiga, porque fechar cedo demais costuma gerar retrabalho.
