
Tudo sobre Empréstimo Consignado: Vantagens, Cuidados e Margem Consignável
O Empréstimo Consignado é aquele em que a parcela sai direto da folha de pagamento ou do benefício, sem boleto e sem avalista. Em geral, é uma opção disponível para aposentados e pensionistas do INSS, servidores públicos e empregados de empresas com convênio de consignação. Este guia não cobre cartão consignado nem refinanciamento, porque cada um segue uma lógica própria.
Principais conclusões
- A contratação depende de renda consignável ativa, e a confirmação do benefício do INSS pode ser feita em até 5 dias após a operação.
- Para servidores públicos federais, a margem global disponível é de 40% até 13/01/2027, segundo regras oficiais do Portal do Servidor.
- O contrato precisa mostrar taxa de juros, CET, número de parcelas, valor da prestação e custo total antes da assinatura.
- Prazo maior reduz a parcela mensal, mas tende a aumentar o custo total, então comparar só a prestação pode distorcer a escolha.
O que é Empréstimo Consignado e quem pode contratar
No Empréstimo Consignado, o desconto da parcela acontece automaticamente na folha ou no benefício. Na prática, isso reduz o risco de atraso para a instituição e deixa a cobrança mais simples, já que o pagamento fica atrelado ao vínculo do cliente desde o início.
A Caixa Econômica Federal descreve a modalidade como um empréstimo sem avalista, com a prestação descontada direto da folha de pagamento ou do benefício. Esse ponto faz diferença, porque a aprovação não depende apenas do score, e sim da existência de um fluxo de pagamento que possa ser consignado.
Quem mais costuma contratar é aposentado e pensionista do INSS, servidor público e trabalhador de empresa privada ou órgão com convênio de consignação. Quando o contrato envolve benefício previdenciário, a confirmação da operação passa pelo Meu INSS, e o beneficiário tem até 5 dias após a contratação para validar o empréstimo.
Na prática, isso quer dizer duas coisas. Para o banco, o crédito fica mais previsível. Para o consumidor, é preciso olhar com cuidado a estabilidade do vínculo e o espaço disponível na margem, porque é isso que define se a contratação cabe ou não.
Como a margem consignável funciona e onde ela é consultada
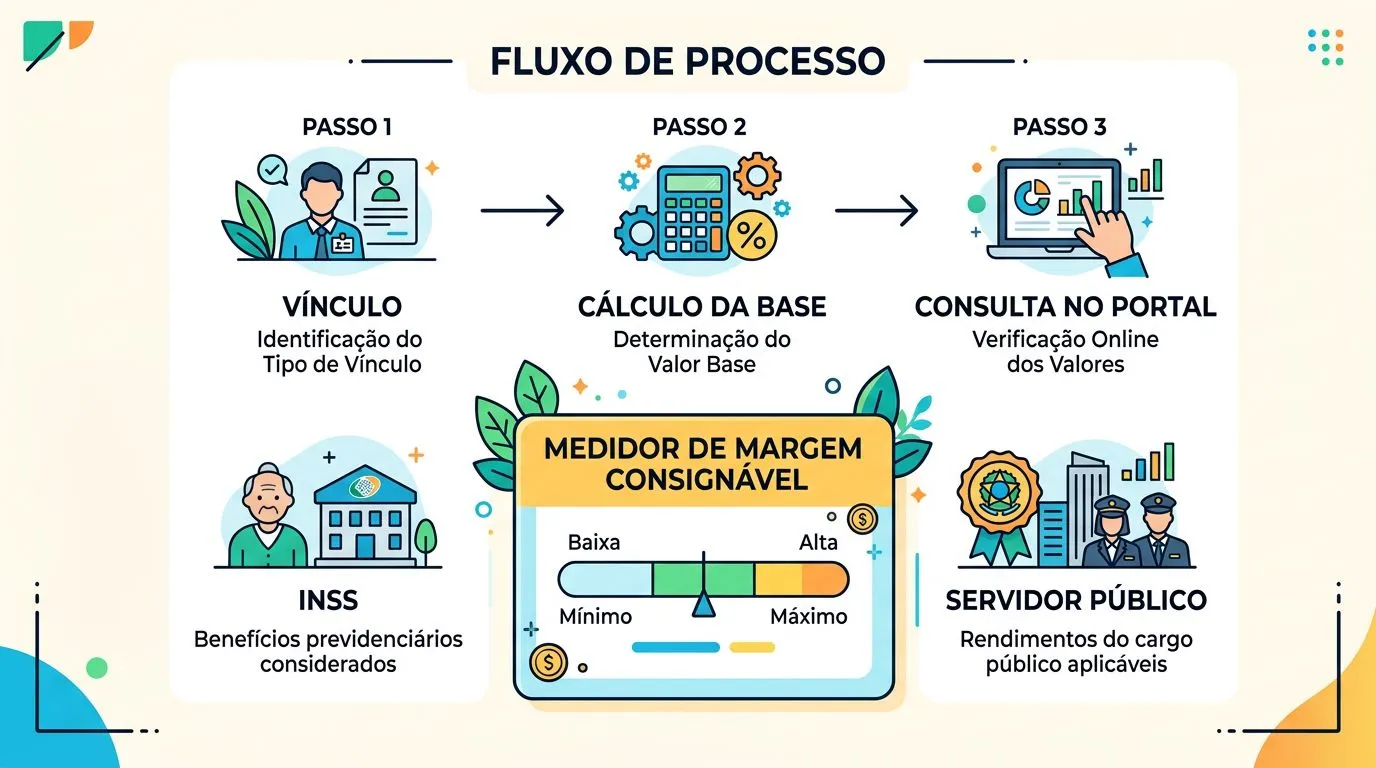
| Vínculo | Base usada no cálculo | Onde consultar | O que muda na prática |
|---|---|---|---|
| Benefício do INSS | Benefício disponível para consignação, após os descontos considerados pela regra | Meu INSS | O valor liberado depende do benefício e de outras consignações já ativas |
| Servidor público federal | Remuneração bruta, com os limites aplicáveis às consignações facultativas | SouGov.br e Portal do Servidor | O teto de desconto acompanha a remuneração e pode mudar com reajustes ou novas consignações |
| Trabalhador com convênio | Folha de pagamento do vínculo que permite consignação | Sistema do empregador ou do convênio | A margem depende do contracheque e das rubricas já descontadas |
A margem consignável é o valor máximo da renda que pode ser comprometido com consignações facultativas. Para servidores públicos federais, o Portal do Servidor informa que, a partir de 19/05/2026, o limite global disponível é de 40% até 13/01/2027, com a divisão prevista nas regras oficiais. O ponto principal é direto: a parcela não nasce do valor que a pessoa quer pagar, e sim do espaço que sobra dentro desse limite.
Na prática, a consulta correta é a que mostra o contrato e as consignações já ativas no seu vínculo. No serviço público federal, o caminho é o SouGov.br; para beneficiários do INSS, o valor aparece no ecossistema do Meu INSS; em vínculo privado, o empregador ou o sistema do convênio costuma ser a referência operacional.
O erro mais comum é fazer a conta só pela renda bruta e esquecer os descontos que já ocupam a margem. Se a pessoa já tem outra consignação, o novo contrato pode até caber no salário nominal e, ainda assim, ser recusado porque a margem disponível acabou.
Quais custos e condições a oferta precisa mostrar antes da assinatura
Uma oferta séria precisa mostrar taxa de juros, CET, número de parcelas, valor de cada prestação e custo total do contrato. Sem isso, o consumidor enxerga só a parcela isolada, que é justamente o dado mais enganoso na hora de comparar propostas diferentes.
O CET é a leitura mais útil porque reúne juros, tarifas e encargos no custo final. A taxa de juros sozinha pode até parecer atraente, mas ainda esconder um contrato mais caro por causa do prazo, de tarifas ou de condições específicas da operação.
Para servidores públicos federais, o Portal do Servidor informa que, a partir de 20/05/2026, o limite máximo passou de 96 para 120 parcelas mensais e sucessivas, conforme o Decreto nº 12.957/2026, que alterou o Decreto nº 8.690/2016. Isso não significa que todo banco vá oferecer 120 parcelas, apenas que o enquadramento regulatório passou a permitir esse teto para a categoria atingida.
Na prática, a conta é essa: prazo maior reduz a parcela mensal, mas costuma elevar o custo total pago no fim. Por isso, o contrato precisa ser lido pelo CET e pelo total desembolsado, não só pelo valor que cabe no bolso hoje.
Se houver dúvida operacional, o Banco Central do Brasil é a referência para orientações gerais sobre consignado e mercado de crédito. Para quem quer comparar propostas, a pergunta certa não é apenas “quanto fica por mês?”, e sim “quanto vou pagar ao final e por quanto tempo fico preso a essa dívida?”.
Como funciona a contratação, a portabilidade e a consignação em folha
- A simulação mostra valor, prazo, taxa e parcela, antes de qualquer assinatura.
- Depois vem o envio de dados e a análise da instituição, que verifica elegibilidade e margem.
- Se houver aprovação, ocorre a averbação ou consignação, que é a autorização do desconto no sistema pagador.
- A parcela começa a ser descontada da folha ou do benefício no ciclo seguinte previsto no contrato.
- Na portabilidade, a dívida sai de uma instituição e vai para outra, com nova taxa, novo prazo e eventual troco, se houver saldo liberado.
Portabilidade não apaga a dívida original por mágica. Ela troca o credor e pode mudar custo e prazo, mas o saldo antigo continua existindo até a nova quitação. É esse o ponto que mais confunde quem olha só para a promessa de parcela menor.
No vínculo privado, o empregador ou o sistema do convênio participa da operacionalização do desconto. No serviço público, o fluxo passa pelos sistemas de consignação do órgão. Já em alguns modelos recentes ligados ao trabalho, o FGTS Digital entra como peça operacional, porque o manual do empregador define regras de vencimento e escrituração das parcelas no programa correspondente.
Para o consumidor, a comparação correta na portabilidade é sempre esta: saldo refinanciado, taxa nova, prazo restante e eventual valor de troco. Se um desses itens não aparecer por escrito, a oferta ainda está incompleta.
O que acontece em atraso, rescisão e suspensão do vínculo
Se o desconto parar porque o vínculo mudou ou terminou, a dívida não desaparece. O que muda é a forma de cobrança, que pode sair da folha, do benefício, das verbas rescisórias ou passar para outro arranjo definido em contrato e pela regra do vínculo.
No Programa Crédito do Trabalhador, o manual operacional do empregador informa que não há desconto na folha do décimo terceiro salário, e que as parcelas seguem a sistemática de vencimento do FGTS mensal. Isso mostra que o fluxo de cobrança tem limites operacionais bem definidos, e o contrato precisa deixar claro o que acontece fora deles.
O ponto decisivo está no contrato. É ali que você vê o que acontece com parcelas em atraso, renegociação, cobrança depois do desligamento e até o uso de verbas rescisórias. Quem assina sem ler essa parte pode só descobrir tarde demais de onde o pagamento vai sair se o vínculo acabar.
Na prática, o consignado costuma fazer mais sentido quando a renda é estável, ainda há margem disponível e o custo total cabe no orçamento até o fim. Se a pessoa está prestes a trocar de emprego, a encerrar o benefício ou já tem outras consignações no contracheque, o risco sobe e a decisão pede mais cuidado.
Na hora de decidir, vale olhar três pontos: a margem disponível no seu vínculo, o CET do contrato e a cláusula que trata da cobrança em caso de rescisão ou mudança de fonte pagadora. Com esses dados na mão, o leitor consegue separar uma proposta de fato viável de uma parcela que só parece leve no começo.
Perguntas frequentes
Posso confirmar um Empréstimo Consignado depois de contratar?
Sim. Quando a operação envolve benefício do INSS, a confirmação é feita no Meu INSS e deve ocorrer em até 5 dias após a contratação. Só depois dessa validação o empréstimo segue adiante, então perder esse prazo pode travar a liberação do contrato.
Onde eu vejo o valor exato da minha margem consignável?
Você vê no sistema do seu próprio vínculo, porque é ali que aparecem a renda usada na conta e as consignações já ativas. Para benefício do INSS, consulte o Meu INSS; para servidor público federal, o caminho é o SouGov.br ou o Portal do Servidor; em vínculo privado, vale o canal do empregador ou do convênio.
Consignado pode ser feito sem avalista?
Pode. A Caixa descreve o consignado como uma modalidade sem avalista, com desconto direto em folha de pagamento ou benefício. Isso importa porque a análise olha principalmente para a existência desse fluxo de recebimento consignável, e não para a exigência de fiador.
O que acontece se eu não tiver margem disponível?
A contratação não se conclui dentro da regra de consignação. Se a margem estiver ocupada, a saída costuma ser quitar ou reduzir outra consignação, esperar atualização do vínculo ou buscar outra forma de crédito, porque o contrato não pode ultrapassar o limite já comprometido.
A portabilidade reduz automaticamente a parcela?
Não. A portabilidade pode trocar a instituição e melhorar taxa ou prazo, mas a parcela só cai se a nova proposta realmente reduzir o custo ou alongar o saldo dentro das condições negociadas. Se o saldo devedor, a taxa e o prazo não mudarem o suficiente, o valor mensal pode até ficar parecido.
