
O Que É Score de Crédito e Como Aumentar Sua Pontuação no Mercado
Score de crédito não significa aprovação automática, e também não mede só renda. Ele estima como você costuma pagar dívidas, com base no seu histórico e nos dados que o mercado consegue ver sobre você. A mesma pessoa pode aparecer com pontuações diferentes dependendo da empresa, do modelo, da base consultada e até do dia da consulta. Então, a leitura certa é outra: entender o que melhora a nota e o que o credor realmente procura.
Principais conclusões
- O score é uma nota de risco, não uma aprovação automática, e pode variar entre empresas, modelos e datas de consulta.
- O credor lê histórico de pagamentos, dados cadastrais, registros financeiros e Cadastro Positivo, não só renda.
- Atrasos, uso excessivo do crédito e parcelas acumuladas tendem a pesar contra; pagamentos em dia e dados atualizados ajudam.
- A melhora não aparece no mesmo dia em todo lugar, porque cada fonte atualiza em um ritmo e cada modelo reage de um jeito.
- Score, histórico de pagamentos e probabilidade estimada não são a mesma coisa: a decisão final ainda depende da política da instituição.
O que é Score de Crédito e o que ele realmente mede
Score de crédito é uma nota de risco, não um carimbo de aprovação. Segundo o Consumer Financial Protection Bureau, ele prevê o comportamento de crédito, como a chance de pagar um empréstimo em dia, usando as informações dos seus relatórios de crédito.
Isso importa porque a pontuação entra na decisão de empresas que oferecem empréstimo, cartão, financiamento, aluguel e até seguro, como resume o USAGov. Na prática, é simples: score alto costuma facilitar a vida, mas não substitui renda, capacidade de pagamento, documentação nem a política interna do credor.
Não existe um único score universal. O CFPB explica que a nota pode mudar conforme os dados usados, o modelo de cálculo, o tipo de produto analisado e até o dia em que foi gerada.
Na prática, isso evita uma armadilha comum: comparar a nota que aparece num aplicativo com a decisão final do banco como se fosse a mesma coisa. Uma coisa é a estimativa; outra é a aprovação, que também leva em conta limite disponível, relação entre dívida e renda, tempo de relacionamento e os critérios próprios da instituição.
Quais dados alimentam a análise de crédito no Brasil
No Brasil, a análise de crédito costuma juntar informações do histórico de pagamentos, dados cadastrais, registros de operações e, quando disponível, o Cadastro Positivo. A tabela abaixo resume o que entra nessa leitura e o que cada sinal costuma dizer ao credor.
| Fonte ou rotina de dados | Que tipo de informação entra | O que isso sinaliza para a análise | Exemplo de uso prático no Brasil | Limite da leitura ou ponto de atenção |
|---|---|---|---|---|
| Relatórios de crédito e bureaus, como Serasa Experian, Equifax, Experian e TransUnion | Contas abertas, atrasos, inadimplência, consultas e vínculos financeiros | Mostra padrão de pagamento e presença de eventos negativos ou consistentes | Concessão de cartão, empréstimo pessoal e financiamento | Pode haver diferença entre bureaus e entre bases consultadas |
| Cadastro Positivo | Pagamentos feitos em dia, contratos ativos e comportamento ao longo do tempo | Ajuda a enxergar regularidade, não só atrasos | Melhora a leitura de quem paga contas e parcelas pontualmente | Não apaga histórico ruim, apenas adiciona contexto |
| Documento 3050 do Banco Central do Brasil | Concessões, taxas e prazos informados pelas instituições financeiras | Permite acompanhar a estrutura das operações de crédito no sistema | Leitura agregada do mercado e acompanhamento regulatório | Não é um score individual, é base estatística agregada |
| Informações cadastrais e atualizações do consumidor | Nome, CPF, endereço, telefone, renda declarada e vínculo com emprego | Reduz ruído de identificação e melhora a qualidade da consulta | Atualização cadastral em banco, fintech ou varejista | Cadastro desatualizado pode atrapalhar a análise mesmo sem inadimplência |
O ponto central é que a leitura de crédito não nasce de uma fonte só. O Banco Central do Brasil, em seu estudo especial sobre a aproximação do cálculo da TIR contratual da carteira de crédito agregada do Sistema Financeiro Nacional, mostra que a leitura usa dados agregados de concessões, taxas e prazos informados pelas instituições, enquanto os birôs de crédito e o Cadastro Positivo ajudam a compor o retrato do consumidor.
O que aumenta ou reduz a pontuação e em quanto tempo isso costuma aparecer
A pontuação melhora quando o comportamento de pagamento fica mais previsível e piora quando aparecem atrasos, endividamento excessivo ou sinais de desorganização financeira. Não existe um prazo único para isso aparecer, porque cada fonte atualiza em um ritmo e cada modelo valoriza os dados de um jeito.
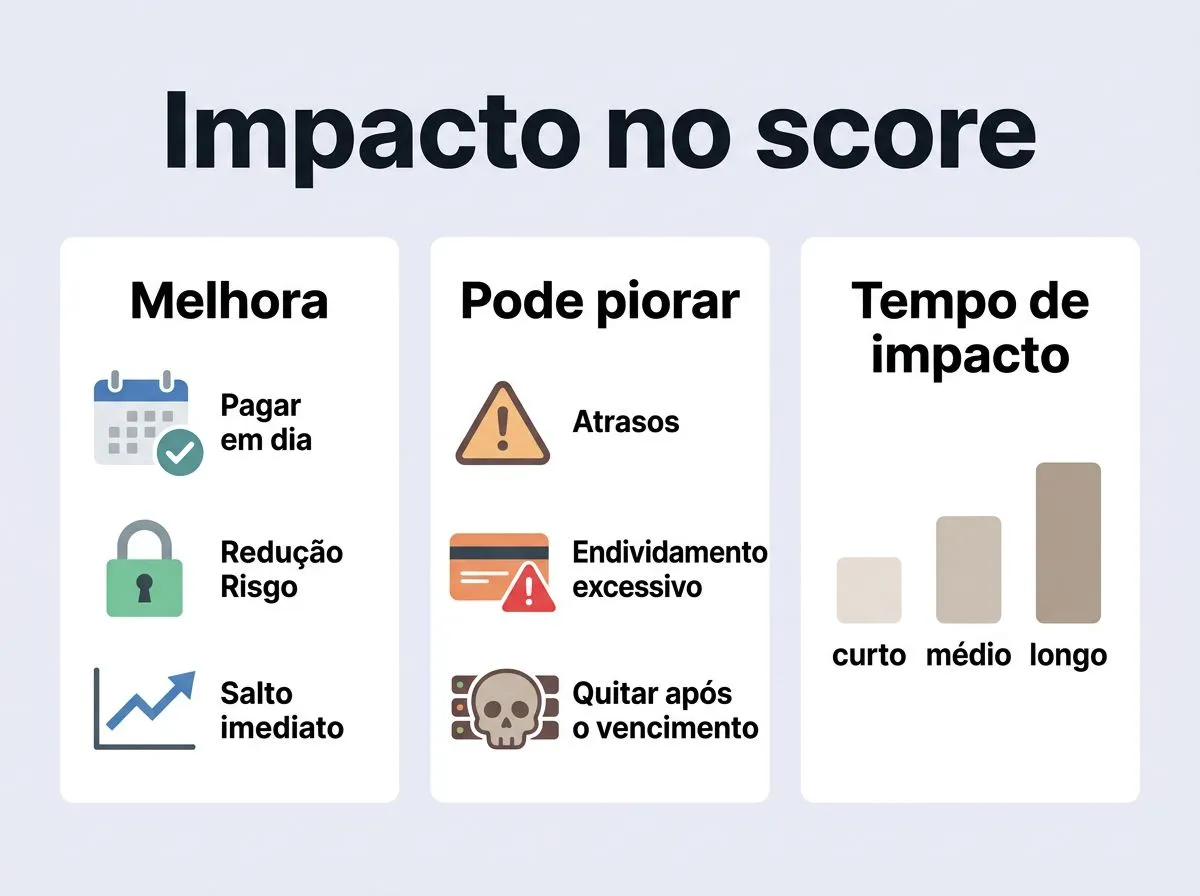
- Pagar em dia pesa a favor. Atraso recorrente pesa contra. Um boleto quitado após o vencimento já evita um dano maior, mas não tem o mesmo efeito de pagar no prazo desde o começo. Se o problema é caixa apertado, priorize as contas cujo atraso costuma gerar registro em bureau, cobrança mais cara ou corte de serviço.
- Usar crédito com parcimônia ajuda. Cartão estourado, rotativo frequente e muitas parcelas abertas sugerem pressão financeira. O credor lê isso como risco de sobra comprometida, então o caminho mais seguro costuma ser reduzir saldos e evitar novas dívidas até reorganizar o orçamento.
- Manter o Cadastro Positivo e os dados cadastrais em ordem ajuda a mostrar consistência. Nome, endereço, telefone e renda compatíveis com a sua realidade reduzem ruído na análise. Quem tem renda estável e contas pagas em dia costuma se beneficiar mais dessa trilha do que quem só aparece com registro negativo.
- O reflexo no score depende da fonte e do modelo. Uma informação nova pode entrar rápido em um bureau, mas a nota não necessariamente muda no mesmo instante. Para descobrir o que está travando sua melhora, consulte o relatório do bureau, verifique se há atraso, contratação recente ou dado cadastral desatualizado e corrija a origem primeiro.
O erro mais comum é esperar um salto imediato depois de quitar uma dívida antiga. Quitar ajuda, e muito, mas o efeito costuma vir junto com meses de comportamento estável, sobretudo se o restante do cadastro ainda mostra uso alto de crédito ou consultas novas em excesso.
Score de crédito, histórico de pagamentos e probabilidade estimada: qual é a diferença
Score é o número; histórico de pagamentos é a matéria-prima; probabilidade estimada é a leitura do risco. Em outras palavras, o score resume o passado em uma nota que tenta antecipar o futuro, mas ele não mostra sozinho toda a história financeira nem a decisão completa do credor.
Essa diferença parece pequena, mas muda a leitura prática. Um consumidor pode ter score razoável e ainda assim ser reprovado por renda insuficiente, compromissos mensais altos, instabilidade no emprego ou falta de documentação adequada. O contrário também acontece: uma nota mediana pode passar em uma linha de crédito mais conservadora se o restante do perfil for forte.
Por isso o score não substitui a análise completa. Ele entra como filtro, não como sentença. O credor usa a pontuação para estimar risco, definir limite, taxa e condições, e depois cruza isso com a política interna, o produto solicitado e o perfil do cliente.
Na prática, ler sua nota direito significa olhar além do número bruto. Se a consulta trouxe reprovação, vale procurar a razão provável no relatório, no nível de endividamento e na estabilidade dos dados. Se a aprovação veio com limite baixo ou taxa alta, a nota ajudou, mas não bastou para reduzir todo o risco percebido.
Para quem está se preparando para pedir cartão, empréstimo ou financiamento, a melhor estratégia é simples e direta: pare de atrasar, reduza o uso do crédito rotativo, mantenha seus dados atualizados e acompanhe seu relatório com regularidade. Depois disso, a melhora vem pelo acúmulo de meses bons, não por truque rápido.
Perguntas frequentes
Quanto tempo leva para o score de crédito mudar depois de um pagamento?
Pode mudar em pouco tempo depois que o dado entra na base, mas não existe um prazo único. O artigo deixa claro que a velocidade depende de quando a instituição reporta a informação e do modelo usado pelo bureau. Em alguns casos a atualização é rápida; em outros, a nota só reage depois de um período de comportamento estável.
Consultar o score muitas vezes derruba a pontuação?
Nem toda consulta tem o mesmo efeito, e o artigo não trata consulta ao próprio score como sinônimo de queda. O impacto depende do tipo de consulta que fica registrada no relatório e de como o modelo usa esse sinal. O ponto prático é separar consulta de acompanhamento, que costuma ser neutra, de consultas que fazem parte de uma análise de crédito.
Ter conta antiga ajuda no score?
Pode ajudar, sim, se essa conta antiga mostrar uso consistente e pagamento em dia. O tempo de relacionamento, sozinho, não faz milagre, mas costuma reforçar a leitura de estabilidade quando vem acompanhado de histórico bom. Conta velha com atraso, uso excessivo ou desorganização cadastral não traz o mesmo efeito.
Score alto garante aprovação de crédito?
Não. O score melhora a avaliação, mas o credor ainda cruza renda, comprometimento mensal, documentação, política interna e o produto pedido. O artigo também lembra que uma nota razoável pode ser reprovada, e uma nota mediana pode passar se o restante do perfil estiver forte.
