
Estratégias Práticas para Aumentar o Limite do Seu Cartão de Crédito
Como aumentar o limite do seu cartão de crédito, na prática? Comece pelo canal certo, com renda e cadastro atualizados. Depois, use o cartão com frequência e pague em dia. O limite inicial e as revisões dependem da análise da instituição, e cartões adicionais ou vínculos no mesmo emissor podem ampliar a margem de uso em alguns casos.
Principais conclusões
- O limite inicial nasce de uma análise de risco, e clientes com renda parecida podem começar com valores diferentes.
- O pagamento recompõe o limite só após o processamento da compra, então o saldo disponível não volta na hora em todos os casos.
- Há um dado do Banco Central do Brasil mostrando uso do limite acima de 99% por parte relevante de usuários e migração ao rotativo inferior a 5%.
- Se o pedido for negado, faz mais sentido atualizar renda, ajustar o uso do cartão e esperar a próxima janela de análise do que repetir a solicitação imediatamente.
- Cartão adicional e produtos com limite garantido não funcionam como aumento tradicional, porque seguem outra lógica de margem ou garantia.
Como o limite do cartão é definido na aprovação
O limite inicial costuma nascer de uma análise de risco, não de uma régua única para todo mundo. Em geral, a instituição olha renda informada, histórico de pagamento, relacionamento com o banco e sinais de risco no cadastro. Isso explica por que dois clientes com renda parecida podem começar com limites diferentes.
No uso do cartão, vale separar três coisas que muita gente confunde no app: limite total, limite disponível e limite já comprometido. Uma compra aprovada reduz o disponível na hora, mesmo que a cobrança só apareça depois na fatura. O pagamento recompõe o limite só quando a operação é processada.
O Banco Central do Brasil mostra, no boxe Perfil de utilização de cartões de crédito no Brasil, que o uso do limite varia bastante conforme os vínculos do usuário e que existe uma parcela relevante de pessoas que compromete quase todo o limite, acima de 99%. O estudo também registra baixa migração do crédito rotativo, inferior a 5%, o que ajuda a entender por que o emissor olha de perto o comportamento do cliente antes de liberar mais crédito. Banco Central do Brasil
Quando existe cartão adicional ou mais de um vínculo no mesmo emissor, a margem de uso pode mudar porque o limite é administrado de forma consolidada. Na prática, isso significa que um cartão extra não cria dinheiro novo por mágica, apenas redistribui a mesma capacidade de gasto dentro das regras da instituição.
Como pedir aumento de limite e quais canais costumam existir
- Abra o aplicativo ou super app do emissor e procure a área de cartões, limite, serviços financeiros ou aumento de limite. Em muitos bancos, esse é o caminho mais rápido para fazer a solicitação sem falar com atendente.
- Se houver central de atendimento, use o número oficial do cartão para pedir orientação sobre o aumento. Em alguns emissores, a agência também atende esse tipo de pedido, mas isso não é universal.
- Antes de enviar a solicitação, confira se a renda está atualizada, se o cadastro está consistente e se o cartão foi usado recentemente. Pedido feito com cadastro desatualizado costuma ter menos chance de avançar bem.
- Depois do pedido, a instituição faz uma nova análise e o prazo de resposta varia conforme o emissor e o canal. No Inter, por exemplo, a ajuda ao cliente informa prazo de até 7 dias para retorno em algumas solicitações pelo Super App, enquanto outros emissores descrevem apenas que haverá análise posterior sem fixar prazo único.
O Itaú Cartões orienta a buscar a opção de aumento de limite dentro do aplicativo, pesquisando pelo comando relacionado ao limite e escolhendo o cartão e o valor desejado. No caso do Inter, o pedido também aparece no Super App, como exemplo de canal, e a própria ajuda informa que o retorno pode levar até 7 dias. Esses exemplos mostram um padrão comum: o pedido costuma estar no app, mas o nome exato do menu muda de banco para banco. Itaú Cartões
Se o emissor oferece produtos com limite garantido, como algumas modalidades do PagBank, o aumento pode seguir outra lógica, ligada ao valor investido ou à garantia definida pelo produto. Esse é um caso vizinho do aumento tradicional por análise de crédito e não deve ser tratado como a mesma coisa.
O que fazer quando o aumento é negado
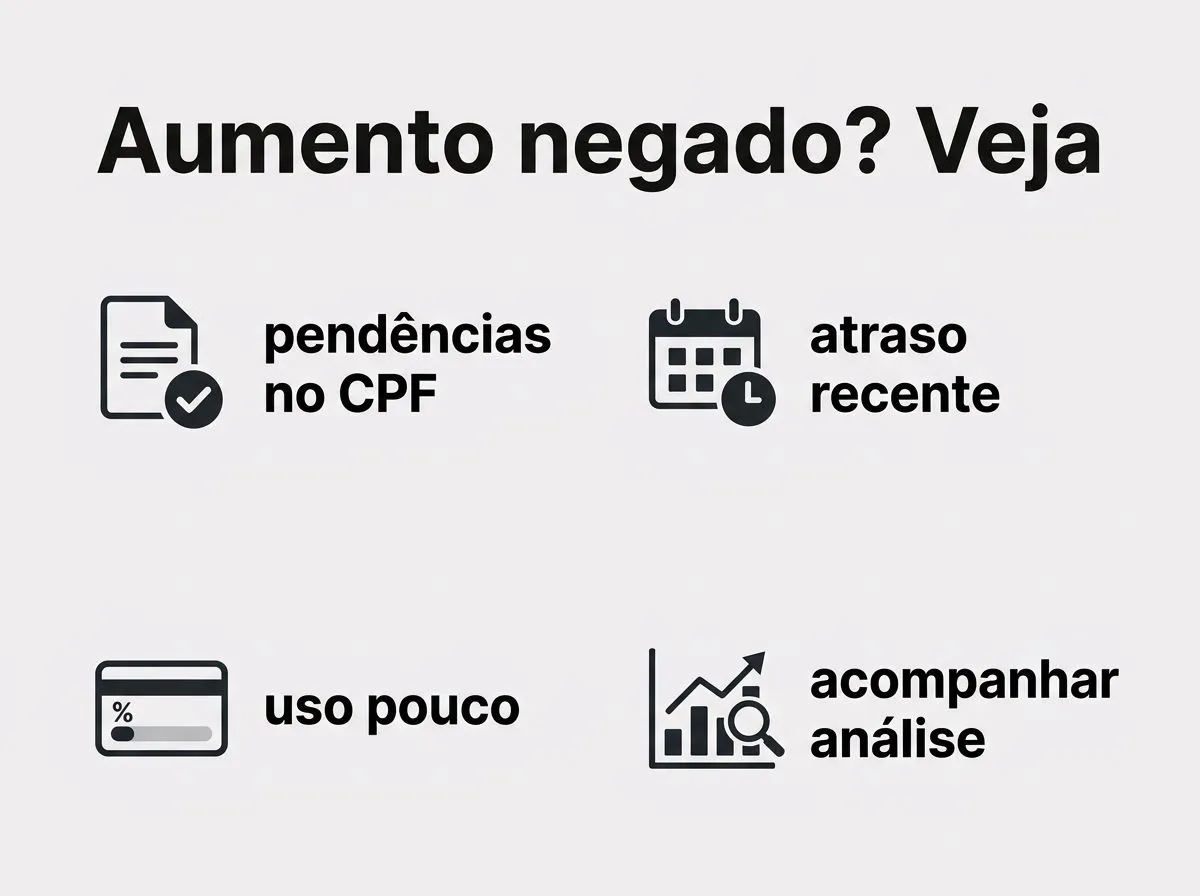
- Verifique se há pendências no CPF, atraso recente ou outro sinal de risco no histórico. Esses fatores costumam pesar contra a aprovação, mesmo quando a renda parece suficiente.
- Observe se você usa pouco o cartão ou de forma muito irregular. Sem movimentação, o emissor recebe menos sinais positivos sobre sua capacidade de pagamento.
- Compare o valor pedido com a renda informada. Pedido acima do que sua renda sustenta costuma ser recusado com mais facilidade.
- Espere a próxima janela de análise e ajuste o perfil antes de tentar de novo. Repetir pedido em sequência, sem nenhuma mudança, costuma só gerar nova negativa.
- Atualize a renda e o cadastro no canal oficial e aumente o uso consciente do cartão, pagando sempre dentro do prazo. Isso ajuda a construir um histórico mais favorável para a próxima revisão.
O Inter informa que a solicitação passa por critérios internos e que o cliente pode acompanhar a análise no Super App. O ponto prático é simples: negativa não é sentença permanente. Em geral, ela quer dizer que, naquele momento, algum dado pesou contra o pedido, e esse dado precisa mudar antes da próxima tentativa. Inter
Em orientação editorial da VLV Advogados, aparecem fatores como tempo de relacionamento com a instituição e estabilidade financeira entre os aspectos considerados. Isso não substitui a política do banco, mas ajuda a entender por que um cliente em dia ainda pode receber negativa: pagar corretamente não é o único critério. VLV Advogados
Como compras, faturas e utilização do limite funcionam na prática
Uma compra aprovada reduz o limite disponível imediatamente, e isso vale mesmo que a cobrança só apareça na próxima fatura. Esse detalhe parece pequeno, mas muda a leitura do app: o saldo do cartão cai na hora da autorização, não na data de vencimento.
O pagamento da fatura recompõe o limite depois da compensação bancária. Se você paga hoje, o limite pode não voltar no mesmo minuto, então não é prudente contar com esse valor instantaneamente para outra compra grande.
Compras parceladas também comprometem a margem do cartão, porque a operação reserva parte do limite até o fim das parcelas, conforme a política do emissor. Já o rotativo é outra história: ele aparece quando a fatura não é paga integralmente no vencimento, e o Banco Central lembra que o prazo máximo do rotativo é de 30 dias antes de a dívida poder migrar para outra modalidade, conforme a regra mencionada no painel de juros acumulados no cartão de crédito do Banco Central.
Na prática, usar muito do limite por longos períodos pode deixar a fatura mais apertada e passar um sinal menos favorável em revisões futuras. O estudo do Banco Central sobre perfil de utilização indica justamente que usuários com vários vínculos tendem a comprometer menos o limite máximo em proporção, o que sugere mais espaço de manobra para gastos no conjunto das relações de crédito. Banco Central do Brasil
O que observar no comportamento do limite para melhorar a próxima análise
| Critério de observação | O que indicar no uso do cartão | Como isso ajuda na próxima análise | O que evitar interpretar errado |
|---|---|---|---|
| Regularidade de uso | Compras frequentes, mas compatíveis com a renda | Mostra movimentação real e histórico recente | Não confunda uso frequente com endividamento alto |
| Pontualidade de pagamento | Fatura paga até o vencimento ou antes | Reduz sinal de risco e melhora o histórico | Pagar só o mínimo não é o mesmo que quitar a fatura |
| Atualização cadastral | Renda e dados pessoais coerentes no app | Dá ao emissor base melhor para recalcular o limite | Cadastro antigo pode derrubar a leitura do perfil |
| Comprometimento do limite | Evitar ficar perto do teto o tempo todo | Passa a ideia de folga financeira e controle | Limite alto disponível não autoriza gasto alto recorrente |
A leitura certa da tabela é simples: o emissor quer ver uso, pagamento e coerência entre renda e gasto. Se o cartão só aparece em emergências, a análise enxerga pouco comportamento; se ele vive no teto, enxerga pressão demais. O ponto ideal costuma estar no meio, com uso recorrente e fatura sob controle.
Não caia na armadilha de achar que limite alto é prêmio automático por ser cliente antigo. O relacionamento ajuda, mas a instituição continua olhando risco, padrão de consumo e capacidade de pagamento, e a revisão costuma ser mais favorável quando esses sinais caminham juntos.
Checklist de verificação antes de pedir aumento
- O cadastro do cartão mostra renda atualizada e endereço correto, sem divergência entre app e comprovantes.
- O cartão foi usado recentemente em compras normais, não apenas em tentativa de testar limite.
- A fatura dos últimos meses foi paga no vencimento, e não apenas parcialmente ou com atraso.
- O valor pedido cabe na sua renda declarada e no padrão de gasto que o banco já consegue observar.
Perguntas frequentes
Quanto tempo demora para o aumento de limite aparecer depois da aprovação?
Depende do emissor e do canal usado, mas o novo limite costuma aparecer depois da atualização interna do sistema. Em alguns casos isso leva poucos minutos; em outros, só entra no próximo ciclo de processamento. Se o app ainda mostrar o limite antigo, vale esperar a compensação da análise antes de repetir o pedido.
Posso pedir aumento de limite mesmo com a fatura em aberto?
Sim, você pode pedir, mas a chance de aprovação cai se a ocupação do limite estiver alta ou se o emissor enxergar maior risco no histórico recente. A fatura em aberto, sozinha, não impede a análise, porém o banco olha se o uso está perto do teto e se você vem pagando em dia. Pedir com a renda desatualizada também enfraquece a solicitação.
Usar pouco o cartão ajuda a aumentar o limite?
Ajuda até certo ponto, porque mostra comportamento estável, mas uso baixo demais gera poucos sinais para a revisão. O emissor tende a responder melhor quando vê movimentação frequente, porém compatível com a renda e com pagamento pontual. Se o cartão quase não gira, a análise pode entender que há pouco histórico recente para ampliar o crédito.
Aumento de limite e aumento de limite emergencial são a mesma coisa?
Não. O aumento emergencial costuma ser temporário e depende da política do emissor, enquanto o aumento definitivo altera o limite contratual. Na prática, o emergencial resolve uma necessidade pontual, mas não significa que o cartão ficou com uma nova faixa permanente de crédito.
O que acontece com o limite quando eu parcelar uma compra?
A compra parcela o comprometimento do limite no momento da aprovação, então o saldo disponível cai na hora. Em muitos cartões, a liberação volta aos poucos conforme as parcelas são pagas, mas isso depende da forma como a instituição administra o crédito. Por isso, parcelar sem folga pode apertar bastante o limite por vários meses.
