
Cómo afecta el tipo de interés a tus inversiones y a tu bolsillo
Dicho de forma sencilla, el tipo de interés es el precio que tiene el dinero con el paso del tiempo. En Brasil, la referencia macroeconómica es la Selic, que fija el Copom del Banco Central de Brasil. Sus decisiones repercuten en la inflación, el crédito y la renta fija, aunque ese efecto no se reparte por igual entre las personas ni se nota de inmediato.
Principales conclusiones
- Cuando suben los tipos de interés, el crédito se encarece y el consumo tiende a perder ritmo, con un efecto que aparece con el tiempo, no el mismo día.
- En renta fija, los títulos a más largo plazo y con tipo fijo oscilan más, especialmente cuando la Selic cambia antes del vencimiento.
- Lo que importa para el bolsillo es el tipo real, es decir, la rentabilidad después de la inflación, y no solo el porcentaje nominal de la oferta.
- En el crédito, el tipo final depende del plazo, el riesgo, las garantías, la entrada y los gastos, por lo que la comparación correcta debe hacerse con el coste efectivo total.
- Si existe una deuda cara y los tipos de interés son altos, liquidarla o reducir el saldo suele tener más sentido que buscar rentabilidad asumiendo un riesgo mayor.
Esta guía explica qué es la Selic y cómo puede afectar en la práctica. No entra en detalle en las hipotecas, los préstamos con descuento en nómina ni las tarjetas de crédito revolving. Cada producto tiene sus propias reglas y costes, así que conviene analizarlos por separado.
Qué efecto tiene el tipo de interés sobre la inflación, los precios y la actividad económica
Cuando suben los tipos de interés, pedir dinero prestado resulta más caro, el consumo suele perder impulso y las empresas tienden a ser más cautas con sus inversiones. Ese es el canal de transmisión de la política monetaria que describe el Banco Central de Brasil: unos tipos reales más altos reducen la presión de la demanda y contribuyen a frenar la inflación.
La mecánica es sencilla, pero sus efectos necesitan tiempo. El Banco Central de Brasil recuerda, en sus materiales sobre los mecanismos de transmisión de la política monetaria, que una variación de la Selic también cambia las expectativas. Eso ya puede influir en las decisiones actuales, incluso antes de que el impacto completo se refleje en los precios y en la actividad económica.
En la práctica, ningún precio se fija tomando la Selic como única referencia. El coste final de un préstamo, una financiación o una compra a plazos también depende del plazo, el riesgo del cliente, las garantías, la entrada y la política comercial de la entidad, como explica la página Tipos de interés, del Banco Central de Brasil.
Por eso, una comparación útil debe empezar con la referencia y terminar en el tipo efectivo de la operación. La Selic marca la dirección, pero el tipo que acaba pagando el cliente incorpora el diferencial, el riesgo y los gastos.
Cómo afecta la Selic a la renta fija, los precios y la valoración a mercado
| Tipo de título | Respuesta habitual cuando suben los tipos de interés | Plazo y sensibilidad | Valoración a mercado | Uso más habitual |
|---|---|---|---|---|
| Tesoro Selic | Tiende a sufrir poco en la valoración a mercado, porque sigue el tipo de referencia | Más adecuado para un horizonte corto y una reserva de liquidez | Baja oscilación del precio frente a los títulos a tipo fijo y los IPCA+ | Fondo de emergencia y liquidez a corto plazo |
| Títulos a tipo fijo | El precio baja cuando el nuevo tipo de mercado supera el tipo fijado | Cuanto mayor es el plazo, mayor es la sensibilidad | Oscila más antes del vencimiento | Para quien quiere fijar un tipo y puede mantener la inversión hasta el vencimiento |
| IPCA+ | El precio varía según el tipo real que exige el mercado | Los títulos de larga duración son más sensibles | Oscila bastante en los títulos a largo plazo | Protección del poder adquisitivo a medio y largo plazo |
| CDB | Puede seguir el CDI o ser a tipo fijo, por lo que la reacción depende de la indexación | Los CDB a largo plazo y a tipo fijo oscilan más | También está sujeto a valoración a mercado en algunos casos | Reserva, ingresos y objetivos con plazo definido |
| Obligaciones | Reaccionan según el tipo contratado y el plazo | Un plazo más largo tiende a aumentar la sensibilidad | También pueden oscilar antes del vencimiento | Financiación de objetivos a medio plazo, con más riesgo que los títulos públicos |
La regla práctica es clara: cuanto más largo sea el título y más fijo permanezca el tipo, más probable será que su precio fluctúe cuando cambien los tipos de interés. El propio portal Títulos públicos, en gov.br Investidor, explica que el Tesouro Selic se diseñó para el fondo de emergencia porque está menos expuesto a estas oscilaciones. En cambio, los títulos a tipo fijo bloquean un tipo y reaccionan más al mercado.
La valoración a mercado consiste en actualizar el precio de un título hasta reflejar cuánto tendría sentido pagar por él hoy, con los tipos de interés vigentes. Si los tipos suben después de la compra, un título a tipo fijo adquirido antes puede perder valor en el mercado secundario. Si bajan, sucede lo contrario.
Solo se convierte en un problema práctico cuando el inversor necesita vender antes del vencimiento. Si conserva el título hasta la fecha final, obtendrá la rentabilidad prevista en el contrato, siempre que cumpla las condiciones del producto y el emisor realice el pago.
Tipo nominal y tipo real: qué queda de la rentabilidad después de la inflación
El tipo nominal es el que aparece en el anuncio, el extracto o la oferta. El tipo real refleja lo que queda de esa rentabilidad después de descontar la inflación. En otras palabras, indica cuánto ha aumentado realmente el poder adquisitivo del dinero.
Este punto cambia por completo cómo se interpreta una inversión. Una rentabilidad nominal que parece elevada puede resultar modesta en términos reales si la inflación del periodo también es alta. Y puede suceder justo lo contrario: un tipo nominal moderado gana atractivo cuando los precios apenas suben.
El fallo más habitual consiste en comparar inversiones o deudas por su porcentaje bruto, sin mirar el plazo ni el índice que reduce el poder adquisitivo. Para tu bolsillo, la cifra clave no es únicamente la que aparece en pantalla, ¿cuánto podrás comprar cuando termine el periodo?
Cuando el inversor analiza Tesouro Selic, un CDB, obligaciones o cualquier producto posfijado, la pregunta que de verdad sirve es esta: ¿cuánto recibiré neto, después de impuestos e inflación, durante el tiempo en que necesitaré el dinero?
Cómo influye el tipo de interés en el coste del crédito
- El interés compuesto hace que la deuda crezca sobre el saldo, los retrasos y los gastos ya acumulados. En los pagos aplazados a largo plazo, un pequeño retraso puede encarecer bastante el coste final porque el saldo aumenta mes a mes.
- El tipo anunciado no es el coste total. La cifra que muestra mejor el precio del crédito es el Coste Efectivo Total, el CET, que reúne los intereses, las comisiones, los seguros y otros gastos previstos en la operación.
- Para comparar ofertas, utiliza la misma base. Un tipo mensual bajo puede parecer ventajoso, pero resultar peor al convertirlo a una cifra anual o al sumar los gastos incluidos en el CET.
- Los tipos medios publicados por el Banco Central en la página «Tipos de interés» son útiles como referencia de mercado, pero el tipo de tu contrato depende de tu perfil crediticio, las garantías, el plazo y las características de la operación.
- Si el crédito es caro y la rentabilidad de la inversión es incierta, liquidar la deuda suele ser la decisión más fácil de defender. Reducir un coste cierto suele valer más que buscar una ganancia nominal que todavía es hipotética.
En la práctica, el crédito se encarece por dos motivos simultáneos: aumenta el tipo de referencia y la entidad suma sus costes junto con la prima de riesgo. Por eso, el tipo final que paga el consumidor casi nunca coincide con la Selic, y el coste total puede quedar muy por encima del que afronta el banco para financiarse.
Antes de firmar, revisa el CET en el contrato, el extracto o la oferta de crédito. Compara también el coste total y el plazo completo, no únicamente la cuota mensual. Una mensualidad más baja puede esconder una deuda mucho más cara.
Cómo utilizar el tipo de interés para elegir entre invertir, ahorrar o liquidar una deuda
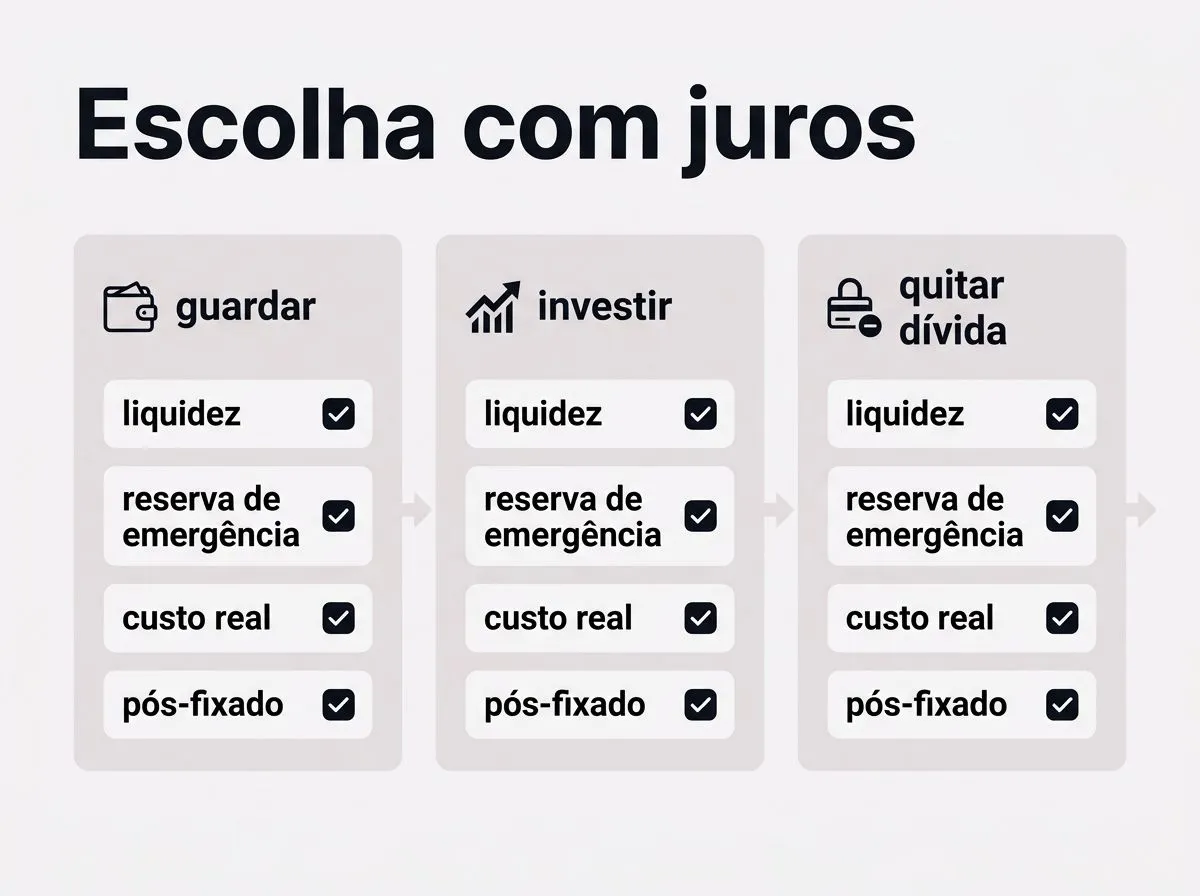
- Si necesitas tener el dinero disponible, la prioridad es la liquidez. En ese caso, tiene más sentido mantener la reserva en Tesouro Selic o en otro producto posfijado con alta liquidez que inmovilizar el dinero en un título a largo plazo.
- Si la deuda tiene un CET alto, liquidarla puede ofrecer más rendimiento que cualquier inversión conservadora después de impuestos. La ventaja es inmediata: dejas de pagar intereses elevados.
- Si el objetivo es proteger el poder adquisitivo a medio y largo plazo, los títulos vinculados a la inflación o los productos posfijados con un tipo competitivo pueden tener más sentido, siempre que el plazo encaje con tus necesidades.
- Si aceptas las oscilaciones de precio, un título a tipo fijo puede permitirte bloquear un tipo interesante cuando el mercado espera una bajada de los tipos de interés. Si puedes necesitar el dinero antes, el riesgo de valoración a mercado juega en contra.
- Si la elección está entre invertir y amortizar, compara tres cifras: el coste efectivo total de la deuda, el rendimiento neto de la inversión y el plazo durante el que el dinero permanecerá inmovilizado.
El criterio práctico es sencillo: separa primero el fondo de emergencia del dinero reservado para un objetivo. Después, calcula el coste real de la deuda. Solo entonces compara la rentabilidad neta de la inversión con el ahorro que obtendrías al amortizarla.
Cuando los tipos de interés son altos, las inversiones a tipo variable ganan atractivo porque siguen la evolución del tipo oficial y suelen remunerar mejor el dinero parado. Pero financiar el consumo se encarece, así que el mismo escenario puede favorecer una parte de tus finanzas y perjudicar otra.
Si estás empezando, no trates de adivinar el próximo movimiento del Copom como si esa fuera la decisión principal. Ajusta el plazo, la liquidez y el coste: el dinero que necesitarás pronto requiere protección, una deuda cara merece atención prioritaria y una inversión a largo plazo exige aceptar sus oscilaciones.
Los tipos de interés afectan al bolsillo por tres caminos: alteran el precio del crédito, cambian la rentabilidad nominal de las inversiones y, mediante la inflación, erosionan o conservan el poder adquisitivo. La decisión más conveniente depende de cuál de esos efectos tenga más peso en tu situación concreta, hoy.
Preguntas frecuentes
¿Dónde consultar el tipo de interés medio del crédito en Brasil?
En la página de Tipos de interés del Banco Central de Brasil. Allí encontrarás medias por modalidad y el tipo efectivo, que ya incorpora los gastos cobrados en cada operación. Es la referencia más útil para comparar créditos, porque el tipo anunciado por el banco puede dejar fuera parte del coste total del contrato.
¿El tipo Selic es lo mismo que el tipo de interés que pago en el banco?
No. La Selic es el tipo oficial de la economía y funciona como referencia para el mercado, pero el tipo final del crédito también depende de la operación, el plazo, el riesgo del cliente, las garantías y los gastos aplicados. Por eso, el coste para el consumidor suele superar la Selic.
¿Por qué un título de renta fija puede perder valor antes del vencimiento?
El precio de mercado cambia cuando cambia el tipo de interés. Si los tipos suben después de comprar, un título a tipo fijo o con un vencimiento más largo suele perder valor en el mercado secundario. Si bajan, puede ocurrir lo contrario. El riesgo aumenta si necesitas vender antes del vencimiento.
¿Cuál es la diferencia entre tipo nominal y tipo real en la práctica?
El tipo nominal es el porcentaje que figura en la oferta o en el extracto. El tipo real refleja lo que queda después de descontar la inflación, es decir, la ganancia de poder adquisitivo. En la práctica, indica si la rentabilidad ha aumentado de verdad el valor del dinero o solo la cifra mostrada en pantalla.
