
Empréstimo Pessoal: Quando Vale a Pena e Como Conseguir as Melhores Taxas
Empréstimo pessoal é um crédito sem finalidade vinculada, então o dinheiro cai na conta e o uso fica por sua conta. Ele faz sentido quando resolve uma necessidade real com custo total menor do que o problema que está substituindo, e perde a lógica quando serve só para esticar consumo ou cobrir uma parcela mal planejada.
Principais conclusões
- A média de abril de 2026 citada pelo Procon-SP foi de 8,44% ao mês, mas a taxa que vale é a proposta do seu cadastro.
- Prazo maior reduz a parcela, porém aumenta o total pago, então a decisão depende do seu fluxo de caixa.
- O CET é o número que mostra o custo real do empréstimo, porque reúne juros, IOF, tarifas e outros encargos previstos.
- Comparar só a taxa nominal é erro comum; a comparação correta é CET com CET, na mesma base de valor e prazo.
- Se a parcela não cabe com folga no orçamento, o empréstimo tende a virar problema em vez de solução.
Este guia trata do empréstimo pessoal comum, não do consignado nem do crédito com garantia. A pergunta certa aqui não é “qual banco anuncia a menor taxa?”, e sim “quanto vou pagar no total, em qual prazo e com qual folga no orçamento?”
O que torna o Empréstimo Pessoal mais ou menos vantajoso
O empréstimo pessoal compensa quando resolve um custo urgente, previsível e menor do que o preço de outra alternativa. Pode fazer sentido para uma despesa médica, um reparo essencial ou a quitação de uma dívida mais cara, desde que a parcela caiba com margem no orçamento.
A taxa anunciada sozinha não decide quase nada. O Procon-SP mostrou, em sua pesquisa de abril de 2026, uma média de 8,44% ao mês para empréstimo pessoal entre os bancos pesquisados, mas o que importa para você é a taxa que de fato aparece no seu cadastro e, principalmente, o custo total que ela gera ao longo do contrato.
Prazo maior reduz a parcela mensal, mas costuma aumentar a soma final paga. Isso ajuda quando a prioridade é aliviar o fluxo de caixa, só que vira armadilha quando o contrato vai além da vida útil do gasto financiado, como trocar uma compra emergencial de curto prazo por uma dívida longa demais.
Na prática, a decisão depende de três coisas: urgência, finalidade do dinheiro e capacidade de pagamento. Se o valor não tem uso claro, a resposta tende a ser não; se a despesa evita uma perda maior ou substitui um crédito mais caro, a conta passa a ser o custo total, não a sensação de parcela baixa.
CET no Empréstimo Pessoal: o que entra no custo real
O CET, Custo Efetivo Total, é o número que reúne o preço completo da operação de crédito. É ele que ajuda a comparar propostas de forma honesta, porque soma os encargos que realmente entram no contrato, e não apenas a taxa de juros anunciada.
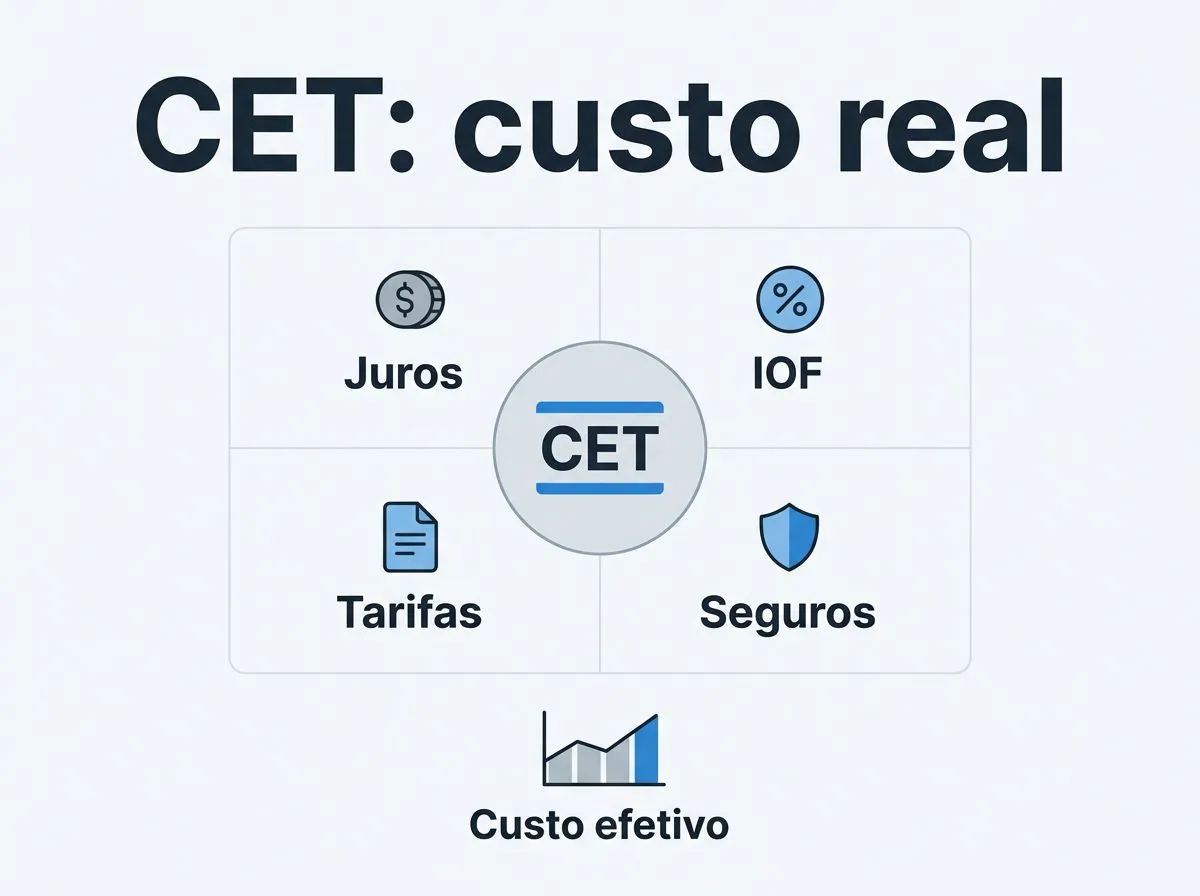
Na prática, o CET pode incluir juros, IOF, tarifas administrativas e seguros obrigatórios quando previstos na proposta. A Resolução CMN nº 3.517/2007 é a base regulatória dessa divulgação, e o Banco Central do Brasil exige que o consumidor consiga enxergar esse custo antes de fechar a contratação.
A diferença entre taxa nominal e CET é simples: a primeira mostra só o juro principal, enquanto o segundo mostra o preço efetivo da dívida. Uma oferta com taxa aparentemente menor pode sair mais cara se trouxer tarifas, seguro embutido ou custo de cadastro maior.
O ponto prático é este: compare CET com CET, na mesma data, no mesmo valor e no mesmo prazo. Comparar só a taxa é o erro clássico de quem olha o anúncio, mas não a operação inteira.
Taxa de juros, prazo e parcela: como essa conta muda o preço final
| Taxa de juros mensal | Prazo do contrato | Valor da parcela | Total estimado pago | Impacto no custo final |
|---|---|---|---|---|
| 6,72% | 12 meses | parcela mais alta | menor total | custo final tende a ser menor |
| 8,44% | 12 meses | parcela intermediária | total intermediário | reflete a média de abril de 2026 do Procon-SP |
| 9,99% | 12 meses | parcela mais alta | maior total | o custo sobe rápido quando a taxa se estica |
| 8,44% | 24 meses | parcela menor | total maior que em 12 meses | alívio mensal, mas dívida mais longa |
Os números acima usam a média de 8,44% ao mês publicada pelo Procon-SP em abril de 2026 como referência de mercado, mas a sua oferta pode ficar abaixo ou acima disso. A tabela mostra o efeito básico do prazo: alongar o contrato suaviza a parcela, porém encarece o total porque os juros continuam correndo por mais tempo.
Esse é o ponto em que muita gente erra. A parcela menor parece mais segura, mas o custo final pode subir bastante quando o prazo dobra. Se a renda está apertada, faz sentido alongar um pouco, desde que você aceite pagar mais no total e tenha certeza de que não vai precisar renegociar depois.
Como comparar ofertas de Empréstimo Pessoal antes de assinar
- Checar a taxa de juros e o CET na mesma base de prazo. Se um banco fala em 12 meses e outro em 24, a comparação fica torta. Ajuste a análise para parcelas e prazo equivalentes.
- Confirmar se o IOF e outras tarifas estão incluídos. Se a proposta menciona custo extra fora do CET, o valor real do contrato sobe e a oferta deixa de ser comparável.
- Ler o prazo, o número de parcelas e a condição de pagamento. Uma parcela que cabe hoje pode virar problema se ela vence antes do seu salário entrar.
- Verificar se há carência, seguro obrigatório ou cobrança adicional. Qualquer item embutido muda o custo e precisa aparecer no papel antes da assinatura.
Os bancos grandes, como Bradesco, Banco do Brasil, Caixa Econômica Federal, Itaú e Santander, costumam trabalhar com preços diferentes entre si e entre perfis de cliente. Isso reforça por que a comparação precisa ser feita com proposta na mão, não com tabela solta de internet.
O que deve constar no contrato e como a contratação funciona
O contrato precisa mostrar o valor liberado, a taxa de juros, o CET, o prazo, o número de parcelas e o valor de cada parcela. Se faltar um desses itens, a leitura fica incompleta e você perde o principal: saber quanto a dívida realmente custa do começo ao fim.
Também é essencial que o documento deixe claros tarifas, seguros e outros encargos. Quando a proposta fala em contratação digital ou presencial, isso é etapa de conferência, não licença para clicar com pressa; a regra prática é conferir o documento final antes de aceitar.
Na prática, o botão de confirmação não vale mais do que a minuta. Leia a simulação, baixe o contrato e procure os números que batem com a oferta prometida. Se o CET apareceu só depois, ou se o seguro entrou como opcional sem explicação, peça ajuste antes de seguir.
O que deve constar no contrato e como a contratação funciona
- Atraso no pagamento aumenta a dívida com encargos de inadimplência, e o custo passa a crescer além do combinado.
- Renegociar pode alongar o prazo e elevar o total pago, mesmo quando a parcela mensal cai.
- Tarifas e seguros que já estavam no contrato continuam compondo o custo efetivo, sem desaparecer na prática.
- Quando há atraso, os juros sobre juros fazem a dívida perder controle mais rápido do que a maioria imagina.
Se a parcela já está no limite, o risco maior não é só pagar mais caro, é entrar em atraso. Depois disso, o crédito deixa de ser ferramenta e vira peso: a renegociação pode parecer solução, mas muitas vezes só empurra o problema para frente.
Checklist de verificação antes de contratar
- A simulação mostra CET, taxa de juros, prazo e valor total a pagar no mesmo documento.
- O contrato traz IOF, tarifas e seguros obrigatórios explicitamente, sem campos escondidos.
- A parcela cabe no orçamento com folga, mesmo se houver um mês de despesa extra.
- A proposta foi comparada com outra de mesmo valor e mesmo prazo, não com números soltos e prazos diferentes.
Se esses quatro pontos passaram, a análise ficou boa o suficiente para decidir com menos risco. Se um deles falhou, o melhor caminho é pedir nova simulação ou sair da operação, porque um empréstimo pessoal só compensa quando o custo total ainda faz sentido para o seu caixa.
Perguntas frequentes
Posso quitar um Empréstimo Pessoal antes do prazo?
Em geral, sim, e a quitação antecipada costuma reduzir os juros futuros. No Empréstimo Pessoal, isso faz mais sentido quando o contrato mostra como o saldo devedor será recalculado e se os encargos ainda não vencidos terão abatimento proporcional. Se essa regra não estiver clara, peça a simulação de quitação antes de pagar.
O CET pode mudar depois da contratação?
Depois de assinado, o CET da operação contratada não deve mudar de forma unilateral. O que pode alterar o custo total é atraso, renegociação ou a inclusão de novos serviços ligados à dívida, porque aí você já não está falando do contrato original. Por isso, o número que vale para comparar é o CET da proposta antes da assinatura.
Empréstimo pessoal sem garantia costuma ter juros mais altos?
Normalmente, sim, porque o banco assume mais risco do que em modalidades com garantia. Na prática, isso torna ainda mais importante comparar o CET, não só a taxa anunciada, e olhar também o prazo e o valor da parcela. Uma oferta com juro menor no anúncio pode sair pior se trouxer encargos extras.
Vale a pena pegar empréstimo para pagar outra dívida?
Só faz sentido se a nova dívida tiver custo total menor e a parcela couber com folga no orçamento. No guia, a ideia é boa quando o empréstimo substitui um crédito mais caro ou evita uma perda maior, e não quando apenas empurra o problema para frente. Se o prazo alongar demais, o valor final pago pode subir bastante.
