
Empréstimo com Garantia de Imóvel ou Veículo: Vale a Pena Usar para Pagar Dívidas?
Se a dívida já está pesada, apertando o orçamento e ainda comendo limite do cartão ou do cheque especial, o empréstimo com garantia de imóvel ou veículo pode fazer sentido para trocar juros altos por uma parcela menor e um prazo mais longo. Só vale a pena quando o CET da nova operação reduz de fato o custo total, e não apenas a parcela, e quando ela cabe sem colocar o bem em risco por uma decisão mal planejada.
Principais conclusões
- A operação só faz sentido se o CET novo reduzir o custo total da dívida, não apenas a parcela.
- O imóvel costuma liberar valores maiores e prazos mais longos; o veículo tende a oferecer contratos mais curtos.
- O LTV define quanto do bem entra no contrato e ajuda a prever taxa, valor e risco aceito pelo banco.
- Mesmo com garantia, renda e histórico de pagamento continuam na análise e podem limitar a aprovação.
- Atraso prolongado pode levar à retomada do bem, então a parcela precisa caber com folga no orçamento.
Este guia trata de home equity e do empréstimo com garantia de veículo. Ele não cobre crédito pessoal sem garantia, que tem outra lógica de aprovação, outra taxa e outro nível de risco.
O que é empréstimo com garantia e quando ele faz sentido para quitar dívidas
É um crédito em que imóvel ou veículo entram como garantia do pagamento, normalmente por alienação fiduciária, para reduzir o risco do credor e abrir espaço para taxas menores e prazos maiores. Na prática, essa troca só compensa quando a dívida atual é mais cara do que o novo contrato e quando o dinheiro vai para cortar passivos ruins, não para alimentar novo consumo.
Isso costuma fazer mais sentido para quem quer juntar dívidas de cartão, cheque especial ou empréstimos rotativos em uma única parcela mais previsível. Também ajuda quando a renda já está comprometida e o problema é o fluxo de caixa, mas aí a conta precisa ser ainda mais fria, porque alongar o prazo diminui a parcela e pode aumentar o total pago.
A Caixa informa que o empréstimo com garantia de imóvel pode ser contratado para liquidar o financiamento ou empréstimo atual, com possibilidade de valor adicional, ou para manter o financiamento ativo e usar o mesmo imóvel como garantia de um segundo empréstimo. A própria instituição também condiciona a operação à margem disponível no imóvel e à capacidade de pagamento.
Imóvel ou veículo: qual garantia costuma liberar mais valor e por quê
| Critério | Imóvel | Veículo |
|---|---|---|
| Percentual que costuma ser liberado | Geralmente mais alto, com ofertas que chegam a até 60% do valor do imóvel em materiais de mercado, e até 60% na Creditas | Em geral menor em operações conservadoras, embora o Banco BV cite até 120% em sua oferta e o Serasa Crédito mostre simulações com até 90% do valor do carro |
| Prazo | Normalmente mais longo, o que reduz parcela mensal | Costuma ser mais curto, com prazos como até 60 meses no Banco BV e condições variáveis por instituição |
| Custo tendencial | Tende a ser menor por causa da maior segurança e da liquidez do bem | Pode ser competitivo, mas o preço final depende mais do perfil do cliente, do estado do veículo e da política da instituição |
| Uso do bem | O imóvel continua sendo usado pelo contratante durante o contrato, mas fica vinculado à operação | O veículo segue em uso normal, com restrições contratuais e necessidade de documentação e vistoria |
| Avaliação e documentação | Exige avaliação do imóvel e análise da matrícula, renda e capacidade de pagamento | Exige avaliação do veículo, vistoria, regularização documental e conferência de propriedade ou vínculo aceito pelo banco |
A leitura prática é direta: o imóvel costuma abrir espaço para valores maiores e prazos mais longos, o que ajuda na renegociação de dívidas pesadas. O veículo, por sua vez, costuma ser mais rápido de estruturar e pode atender necessidades menores; no BV, por exemplo, a oferta menciona prazo de até 72 meses, enquanto o Serasa Crédito destaca condições com prazos mais longos, conforme o parceiro.
O que determina taxa, prazo e valor liberado no contrato
O primeiro filtro é o LTV, sigla para loan to value, isto é, a relação entre o valor do crédito e o valor do bem aceito na avaliação. Quanto menor esse percentual, maior a folga para o credor e, em geral, melhor a proposta para o cliente, porque o risco cai e a garantia cobre mais do que a dívida tomada.
A avaliação do imóvel ou do veículo não é um detalhe burocrático. Ela define a base sobre a qual a instituição calcula quanto pode emprestar, e o valor aceito costuma ficar abaixo do preço que o dono imagina, principalmente quando há pressa de venda, conservação ruim ou documentação incompleta.
Depois vem a análise de crédito. Mesmo com garantia, renda, histórico de pagamento e comprometimento mensal continuam pesando, porque o credor quer saber se a parcela cabe no orçamento antes de aceitar o bem como proteção.
O custo real aparece no CET, que reúne juros, IOF, tarifas e eventuais seguros. É ele que permite comparar propostas de bancos diferentes sem cair na armadilha da taxa mensal bonita, e o leitor deve colocar lado a lado o CET total e o valor final pago em cada oferta antes de decidir.
Quais são os riscos e custos de usar um bem como garantia
- Na alienação fiduciária, o bem fica vinculado ao credor até a quitação. O cliente continua usando o imóvel ou o veículo, mas não pode tratar o ativo como se estivesse livre de ônus.
- Se houver atraso prolongado e inadimplência, a instituição pode tomar medidas para retomada e venda do bem, porque a garantia existe justamente para cobrir o não pagamento.
- Entre os custos mais comuns estão avaliação do bem, tarifa de cadastro, IOF e, em alguns contratos, seguros vinculados à operação.
- O CET é a leitura central. Sem ele, a comparação entre propostas fica enganosa, porque a parcela pode parecer menor enquanto o custo total sobe.
- O risco financeiro não é o mesmo que o risco patrimonial. Quem olha só a prestação pode esquecer que está colocando um ativo relevante em jogo.
A consequência prática é dura: esse tipo de crédito só faz sentido quando a parcela cabe com folga e a reorganização elimina dívidas mais caras de maneira clara. Se a conta fica apertada desde o começo, o bem passa a funcionar como muleta para um problema de fluxo de caixa que não foi resolvido.
Como decidir se vale a pena para pagar dívidas sem perder liquidez
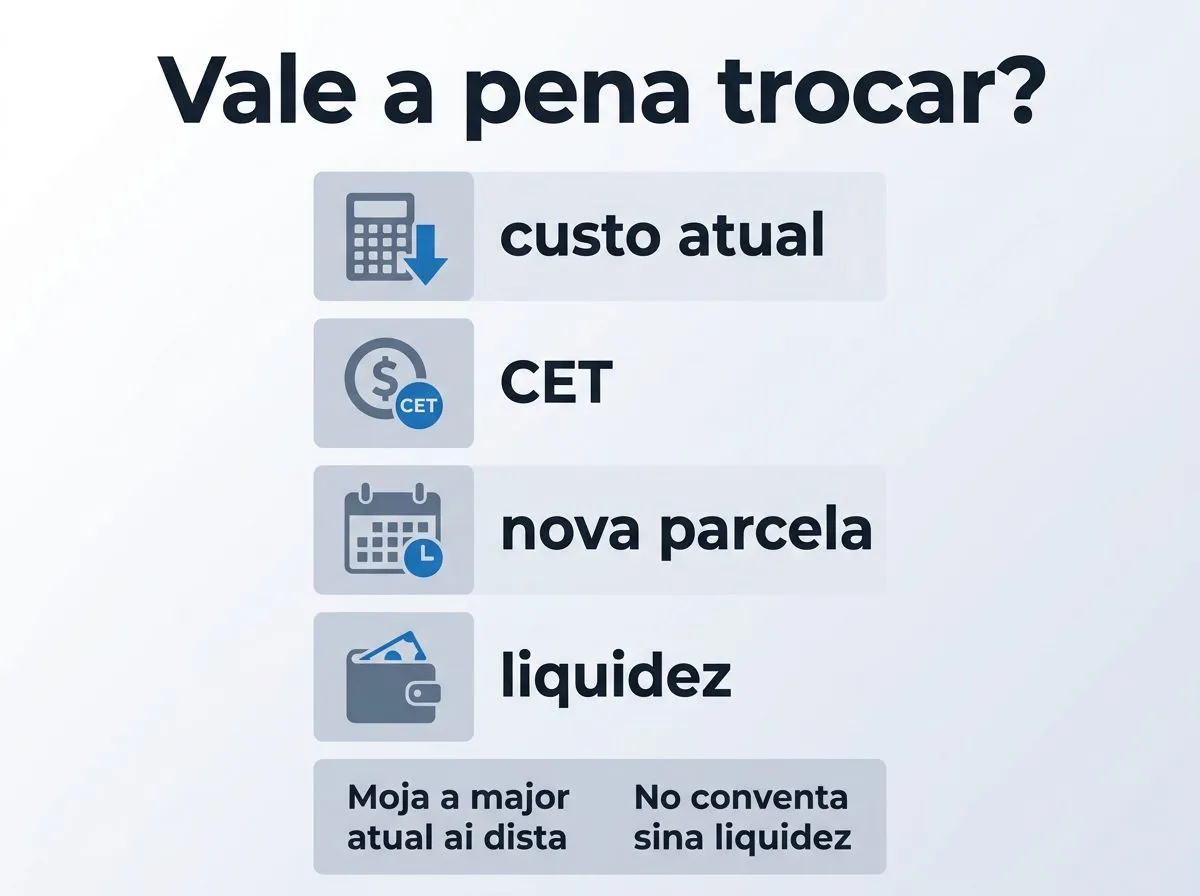
- Compare o CET do empréstimo com garantia com o custo das dívidas que você quer quitar. Se o novo custo total ficar abaixo do que você paga hoje, a troca começa a fazer sentido.
- Veja se a nova parcela realmente reduz a pressão mensal sem alongar tanto o prazo a ponto de encarecer demais o total final.
- Separe emergência de reestruturação de dívida. Usar o bem como garantia para consumo novo ou para apagar um rombo sem plano de saída costuma piorar o quadro.
- Calcule o valor líquido que sobra depois de quitar as dívidas atuais e pagar todos os custos da operação, inclusive IOF, tarifa de avaliação e outras cobranças do contrato.
- Só avance se o orçamento continuar confortável mesmo depois da troca, e se você aceitar o risco de perder o imóvel ou o veículo caso volte a atrasar.
Na prática, a boa decisão é a que melhora duas frentes ao mesmo tempo, reduz o custo da dívida e devolve fôlego ao caixa. Se só melhora a parcela, mas alonga demais o prazo ou transforma um problema de dívida cara em risco patrimonial, a operação deixa de ser solução e vira adiantamento de dor.
Para simular, vale conferir as condições da Caixa, do Serasa Crédito, da Creditas e do Banco BV, porque cada instituição trabalha com faixas diferentes de LTV, prazo e exigências documentais. A comparação correta não é pela propaganda mais bonita, e sim pelo CET, pelo valor líquido liberado e pela segurança de continuar pagando sem sufoco.
Se a sua dívida atual está fora de controle e o imóvel ou veículo é mesmo um patrimônio que pode sustentar a operação sem comprometer sua estabilidade, a modalidade pode ajudar. Se a saída depende de um prazo longo demais só para respirar, a solução até pode adiar a crise, mas não resolve o problema nem afasta o risco de retomada e venda do bem em caso de inadimplência.
Perguntas frequentes
Posso contratar empréstimo com garantia se o imóvel ainda estiver financiado?
Pode, em algumas instituições, desde que ainda exista margem disponível no imóvel e a operação passe pelas regras internas do credor. O texto cita que há bancos que aceitam usar o mesmo imóvel como garantia de um novo empréstimo, mesmo com o financiamento ativo, mas a aprovação depende da análise do saldo já comprometido e da sua capacidade de pagamento.
Quem precisa assinar quando o bem não está no nome de quem vai pegar o crédito?
O proprietário normalmente precisa assinar e participar da operação, porque é ele quem está vinculando o bem à garantia. Em muitos casos, a instituição também pede que essa pessoa componha a renda, mesmo que não seja a tomadora principal. Sem essa formalização, o credor tende a não aceitar o imóvel ou o veículo como garantia.
O dinheiro precisa ser usado para quitar dívidas?
Não. Depois que o contrato é liberado, o uso do dinheiro é livre. Ainda assim, o artigo mostra que a modalidade faz mais sentido quando o valor serve para trocar dívidas mais caras, como cartão e cheque especial, por uma dívida mais previsível e com custo total menor.
Quanto tempo leva para liberar o valor?
Depende da análise de crédito, da avaliação do bem e do registro da garantia. Como há etapas operacionais extras, a liberação costuma demorar mais do que num empréstimo pessoal comum. Na prática, o prazo varia bastante conforme a instituição e a documentação entregue pelo cliente.
Posso perder o bem se atrasar as parcelas?
Sim. Se houver inadimplência prolongada e a dívida não for regularizada, o credor pode executar a garantia conforme o contrato e a legislação aplicável. O risco patrimonial é justamente o ponto central dessa modalidade, então a parcela precisa caber com folga no orçamento desde o início.
