
Como Renegociar Dívidas e Limpar o Nome em Bancos e Financeiras
Se o seu CPF foi negativado por banco ou financeira, a saída passa por duas frentes, negociar a dívida com quem cobra e exigir a baixa do registro quando houver pagamento ou erro. Este guia trata só de negativação em cadastro de inadimplentes e limpeza do nome em dívidas bancárias e financeiras, não de protesto em cartório, dívida trabalhista ou tributo.
Principais conclusões
- A baixa do nome deve ocorrer em até 5 dias úteis após o pagamento integral, segundo a Súmula 548 do STJ.
- Se a quitação cair em fim de semana ou feriado, o prazo começa no primeiro dia útil seguinte à disponibilização do valor.
- O acordo precisa trazer saldo, desconto, parcelas, vencimentos e o gatilho exato para a retirada do CPF.
- Pagamento não encerra a cobrança sozinho, sem prova do acordo e dos comprovantes, fica mais difícil exigir a exclusão.
- Se a negativação estiver errada, peça contrato e documentos da cobrança antes de aceitar qualquer proposta.
O que é negativação e como ela aparece na prática
Negativação é o registro do CPF em cadastro de inadimplentes depois que a dívida vence, o pagamento não acontece e o credor decide comunicar a inadimplência ao mercado. A dívida já existia antes, a inadimplência começa no atraso, e a negativação é o ponto em que o apontamento passa a pesar na análise de crédito.
Na prática, bancos e financeiras costumam avisar o consumidor antes ou perto da inscrição, por carta, e-mail, SMS ou aviso no app, e depois repassam a informação aos birôs de crédito. O reflexo aparece na hora de pedir cartão, empréstimo, parcelamento ou financiamento, porque a análise fica mais rígida, o limite tende a cair e a aprovação pode travar de vez.
Esse registro não apaga a dívida nem cria uma cobrança nova. Ele só sinaliza risco para o mercado e, por isso, costuma mudar a conversa com a instituição: em vez de pedir crédito novo, o consumidor passa a negociar quitação, desconto, entrada ou parcelamento com foco na retirada correta do apontamento depois do acordo.
Este artigo trata de dívidas com bancos e financeiras. Se o caso for protesto em cartório ou discussão com empregador, Receita ou Fisco, a regra é outra e a análise precisa seguir outro caminho.
Quais regras e prazos valem para o registro e a retirada do nome
O credor precisa respeitar o aviso prévio ao consumidor e, depois do pagamento, retirar o nome do cadastro em prazo curto. A base prática é a Súmula 404 do STJ, que dispensa aviso de recebimento na carta de comunicação, e a Súmula 548 do STJ, que determina a exclusão em cinco dias úteis após o pagamento integral.
A contagem desse prazo começa no primeiro dia útil seguinte à disponibilização do numerário, como destacou o Tema Repetitivo 735 do STJ e como o Tribunal de Justiça do Distrito Federal e dos Territórios vem aplicando. Isso importa porque um pagamento feito no fim de semana ou em feriado não conta da data do comprovante, e sim do primeiro dia útil seguinte em que o dinheiro fica disponível ao credor.
Se o acordo prever parcelamento e o credor aceitar retirar o nome após a primeira parcela, a lógica prática é essa, a baixa acompanha a condição combinada. Mas a regra geral que o consumidor deve cobrar é a exclusão em cinco dias úteis depois da quitação integral, salvo se o próprio ajuste trouxer outro gatilho explícito e válido.
Na prática, o erro mais comum é achar que o boleto pago resolve tudo sozinho. Resolve a dívida, sim, mas a baixa do registro depende de o credor cumprir o prazo e de o consumidor guardar o comprovante para cobrar a exclusão se ela não acontecer.
Como renegociar dívida com banco ou financeira e o que precisa constar no acordo
1. Procure diretamente o banco ou a financeira que registrou a cobrança, de preferência pelos canais oficiais informados pela própria instituição. O Ministério da Fazenda orienta que os interessados falem com a instituição onde têm a dívida, e o Banco Central do Brasil mantém orientação geral sobre renegociação e quitação de débitos no sistema financeiro.
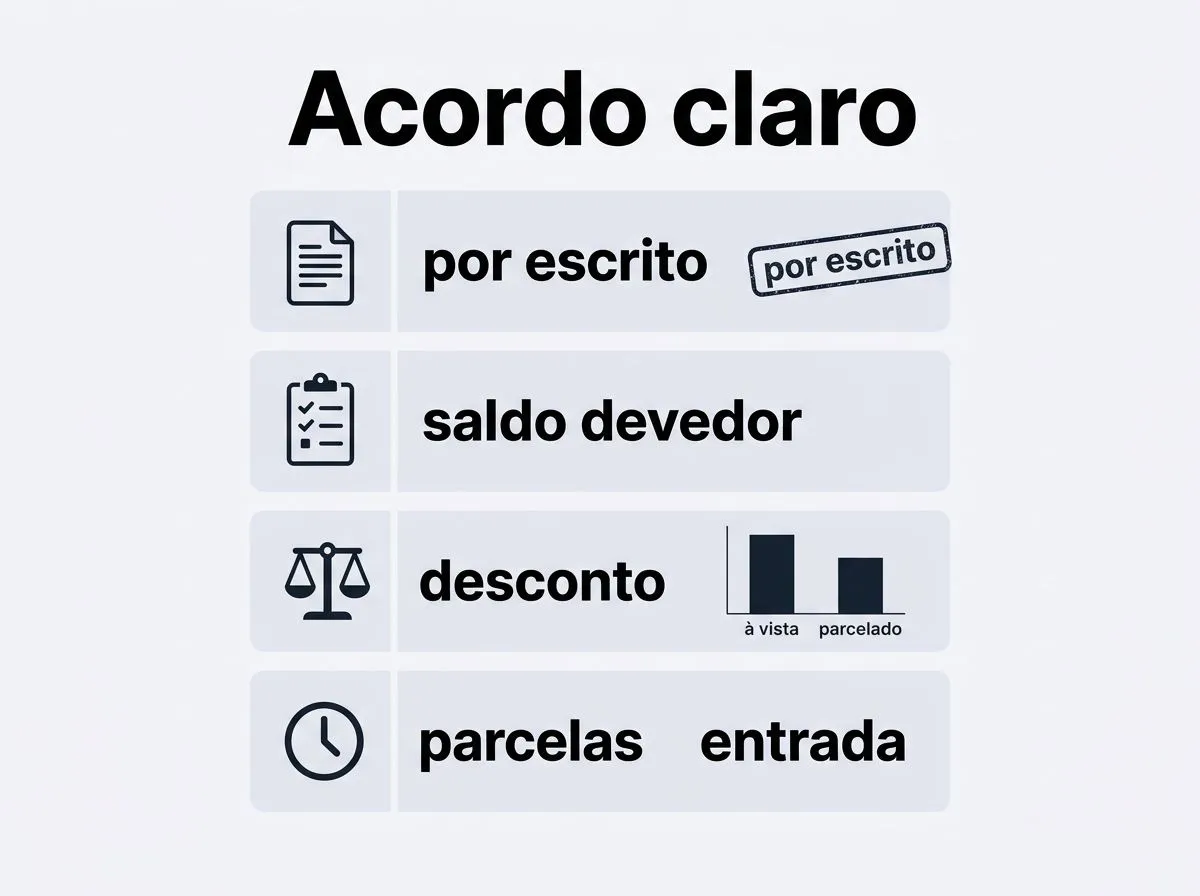
2. Peça a proposta por escrito e confira o valor total antes de aceitar. O acordo precisa deixar claro o saldo devedor, o desconto concedido, eventual entrada, o número de parcelas, o valor de cada parcela, os encargos, a data de vencimento e o que acontece se houver novo atraso.
3. Compare pagamento à vista com parcelado pensando no efeito sobre o nome. À vista, a tendência é encerrar mais rápido o débito e a negativação, desde que o crédito seja baixado corretamente. No parcelado, o consumidor precisa saber se a baixa ocorre após a primeira parcela ou só ao final, porque isso muda a utilidade prática do acordo.
4. Guarde tudo. Proposta, boletos, comprovantes, e-mails, prints do aplicativo e protocolo de atendimento precisam ficar salvos até a baixa aparecer no cadastro e o prazo de contestação do caso terminar. Sem prova, cobrar a exclusão fica muito mais difícil.
Quando a proposta vier por um portal como o Serasa, veja se o pagamento é intermediado e se a empresa credora é quem define a baixa imediata no CPF. O ponto central não é a plataforma, mas o que o credor prometeu no acordo e o que foi de fato compensado.
Como consultar, corrigir e contestar negativação indevida
A primeira checagem é simples: entre no cadastro de inadimplentes e confirme quem incluiu o apontamento, qual é o valor, a data da inscrição e a origem da dívida. Se a informação estiver errada, incompleta ou incompatível com o que você contratou, o próximo passo é pedir a documentação que sustenta a cobrança.
Se você não reconhecer a dívida, solicite por escrito o contrato, os termos da contratação, a origem do débito e qualquer comprovante de aceite. Fraude, uso indevido de dados e erro cadastral acontecem, e o consumidor não deve assumir uma obrigação que não consegue identificar sem ver a prova da contratação.
Depois, formalize a contestação com protocolo. Envie ao banco, à financeira e, se necessário, ao órgão de proteção ao crédito, pedindo revisão da inscrição e registrando data, canal e número de atendimento. O valor dessa etapa está na prova de que você contestou a tempo e de forma clara.
Guarde extratos, contratos, mensagens, comprovantes de pagamento e qualquer documento que mostre ausência de contratação ou quitação já feita. Se houver decisão favorável ao consumidor, a exclusão do registro deve ser cobrada com base nessa prova e, quando necessário, levada ao Judiciário.
O Tribunal de Justiça do Distrito Federal e dos Territórios e o Tribunal de Justiça do Amazonas tratam a retirada do registro como obrigação do credor dentro do prazo legal depois do pagamento integral. Isso quer dizer que, uma vez quitada a dívida ou reconhecido o erro, a demora injustificada para limpar o CPF vira problema do credor, não do consumidor.
O que fazer se o nome não sair do cadastro depois do pagamento
Se o pagamento já foi feito e o CPF segue negativado depois de cinco dias úteis, peça a baixa sem demora, com o comprovante em mãos. Na prática, o caminho costuma ser este: falar com o credor, registrar protocolo, formalizar a reclamação e, se preciso, levar o caso à Justiça para pedir a exclusão e a reparação dos danos cabíveis.
Aqui, a organização dos documentos faz diferença de verdade. Quem guarda o comprovante de pagamento e o acordo consegue provar quando o prazo começou a contar; quem não guarda acaba preso à versão do credor, e a contestação perde força.
Também existe uma armadilha comum: pagar a primeira parcela não significa quitar a dívida, a menos que o acordo diga, de forma expressa, que a exclusão virá nessa condição. Sem essa cláusula no texto do ajuste, cobrar a baixa antecipada costuma ficar bem mais difícil.
A regra prática é simples: renegocie com o credor correto, leia o acordo como um documento de crédito, não como uma promessa genérica, e só dê o caso por encerrado quando a negativação sumir do cadastro e o comprovante de baixa estiver guardado.
Perguntas frequentes
Quanto tempo leva para o nome sair do cadastro depois que eu pago a dívida?
A exclusão deve ocorrer em até cinco dias úteis após o pagamento integral. Se houver acordo parcelado, esse prazo pode começar da primeira parcela apenas quando isso estiver expressamente previsto no ajuste; fora disso, a regra geral continua sendo a quitação total.
A empresa precisa me avisar antes de negativar?
Sim, a comunicação prévia é exigida. A Súmula 404 do STJ, porém, dispensa o aviso de recebimento na carta, então o credor não precisa provar que você assinou a entrega para a notificação valer.
Posso limpar o nome pagando só a entrada do acordo?
Em alguns acordos, sim, porque a primeira parcela já pode disparar a baixa da anotação. Mas isso não é automático nem universal, depende do que foi escrito no contrato e de a própria instituição aceitar essa condição de forma clara.
Se a dívida é antiga, ela some sozinha do cadastro?
Não some por conta própria só porque ficou velha, mas a anotação também não fica lá para sempre. O ponto é conferir a origem da cobrança e o prazo aplicável ao caso concreto, porque o registro pode sair por limite legal, por pagamento ou por contestação bem fundamentada.
O que faço se a negativação for por fraude ou contratação que não reconheço?
Conteste por escrito e peça os documentos que embasaram a cobrança, como contrato, termo de aceite e origem do débito. Guarde protocolos, extratos e qualquer prova de que você não contratou o produto ou serviço, porque isso fortalece a revisão da inscrição e a retirada do nome.
