
Como funciona a renda variável no Mercado Financeiro
Renda variável é a classe de investimentos em que o preço não dá para saber de antemão e pode subir ou cair a qualquer momento, enquanto na renda fixa a regra de remuneração costuma ser definida no momento da aplicação.
Principais conclusões
- A renda variável não garante retorno nem preservação do capital, então o horizonte de investimento pesa mais do que o preço do dia.
- Ações, ETFs, fundos e derivativos seguem lógicas diferentes, e a B3 é o principal ambiente de negociação no Brasil.
- Volatilidade, liquidez e spread afetam o resultado final, mesmo quando a cotação parece atrativa.
- Custos como corretagem e emolumentos entram na conta desde a compra e podem reduzir o ganho líquido.
- Na primeira operação, confirme prazo, risco e custo total antes de enviar a ordem.
Na prática, isso muda tudo: você entra sem garantia de retorno, sem garantia de preservação do capital e precisa olhar com cuidado para o prazo em que pretende ficar posicionado. Este texto trata da renda variável em bolsa e em ambientes organizados, não de renda fixa nem de criptoativos fora desse recorte.
O que é renda variável e como ela difere da renda fixa
Renda variável reúne investimentos cujo preço oscila conforme oferta e demanda, expectativas sobre a empresa ou o ativo, juros, resultados e o humor do mercado. A Receita Federal usa esse termo para as operações feitas em bolsas de valores, de mercadorias, de futuros e similares, o que também ajuda a enquadrar o tema do ponto de vista fiscal.
A diferença central para a renda fixa está na previsibilidade. Na renda fixa, a lógica de remuneração já fica conhecida na compra, embora ainda existam risco de crédito, marcação a mercado e outras variáveis; na renda variável, não há promessa de rendimento nem proteção automática do capital. Em termos simples, o investidor aceita que o preço de entrada e o preço de saída podem ser bem diferentes.
Isso importa porque o horizonte muda a leitura do risco. Quem pensa no curto prazo sente mais o vaivém diário da cotação; quem olha para o médio e o longo prazo precisa suportar oscilações sem confundir volatilidade com erro da tese. O tropeço mais comum de quem está começando é comprar um ativo de renda variável como se ele tivesse rendimento fixo e vender no pior momento só porque a oscilação parecia estranha.
Quais são os principais produtos de renda variável e onde eles são negociados
| Produto | Como o investidor participa | Onde é negociado | O que o preço depende | Observação prática |
|---|---|---|---|---|
| Ações | Compra uma fração do capital de uma empresa | B3, no pregão da bolsa | Resultados da companhia, expectativa do mercado, juros e oferta e demanda | Podem gerar valorização e, em alguns casos, proventos |
| ETFs | Compra uma cota que replica um índice ou estratégia | B3, no pregão da bolsa | Composição do índice, mercado que ele acompanha e fluxo de negociação | Serve para diversificar sem escolher papel por papel |
| Fundos de investimento | Aplica em um veículo coletivo com gestão profissional | A depender do fundo, com cotas negociadas ou subscrição e resgate fora do pregão | Carteira do fundo, taxa de administração, estratégia e mercado | Leia regulamento e lâmina antes de aportar |
| Derivativos | Assume um contrato cujo valor deriva de outro ativo, taxa, índice ou mercadoria | B3 e outros ambientes organizados, conforme o contrato | Preço do ativo subjacente, volatilidade, prazo e condições do contrato | Exigem mais cuidado; não são a porta de entrada ideal para quem começa |
A B3 é a infraestrutura central desse mercado no Brasil. É no pregão da bolsa que as ordens de compra e venda se encontram e os negócios são fechados, conforme os procedimentos e regras de negociação definidos para cada ativo. O preço final não nasce de um tabelamento, mas do encontro entre oferta e demanda naquele instante.
Na prática, isso quer dizer que cotação é só referência do momento, não garantia de execução. Se há pouca gente querendo vender ou comprar, o preço pode andar rápido ou a sua ordem pode ficar parada. Esse é o primeiro choque de quem vem da renda fixa: aqui, o preço faz parte do próprio jogo.
Como interpretar risco e custos antes de comprar
- Volatilidade é a intensidade das oscilações de preço. Quanto mais volátil o ativo, maior a chance de ver o valor mudar bastante em pouco tempo, para cima ou para baixo.
- Liquidez é a facilidade de transformar o ativo em dinheiro sem grande perda de preço. Ativo líquido costuma ter mais negócios; ativo pouco líquido pode fazer você aceitar preço pior para sair.
- Spread é a diferença entre o melhor preço de compra e o melhor preço de venda. Esse intervalo funciona como custo implícito da negociação e tende a pesar mais quando a liquidez é baixa.
- Corretagem, emolumentos da bolsa e outras taxas podem existir e afetam o resultado líquido. Custos pequenos, repetidos muitas vezes, corroem retorno sem fazer barulho.
- Para iniciante, o erro mais caro é olhar só o preço unitário e ignorar liquidez, spread e custo total da operação. Um ativo “barato” pode sair caro se for difícil de negociar ou se os encargos comerem uma parte grande do aporte.
A ANBIMA trata volatilidade, liquidez e riscos de derivativos como dimensões relevantes na leitura de risco, e isso conversa bem com o uso prático na bolsa. Se você não sabe quanto paga para entrar e sair, nem quão fácil será executar a ordem, ainda não está enxergando o investimento inteiro. Está olhando só a etiqueta de preço.
Na escolha inicial, faz sentido perguntar: este ativo cabe no meu prazo e no meu nível de tolerância a oscilações? Se a resposta for não sei, a conta ainda está no começo. Para iniciar, costuma ser mais saudável privilegiar ativos mais líquidos, entender a taxa cobrada pela corretora e evitar produtos complexos sem necessidade.
Como funcionam as ordens e a liquidação das operações
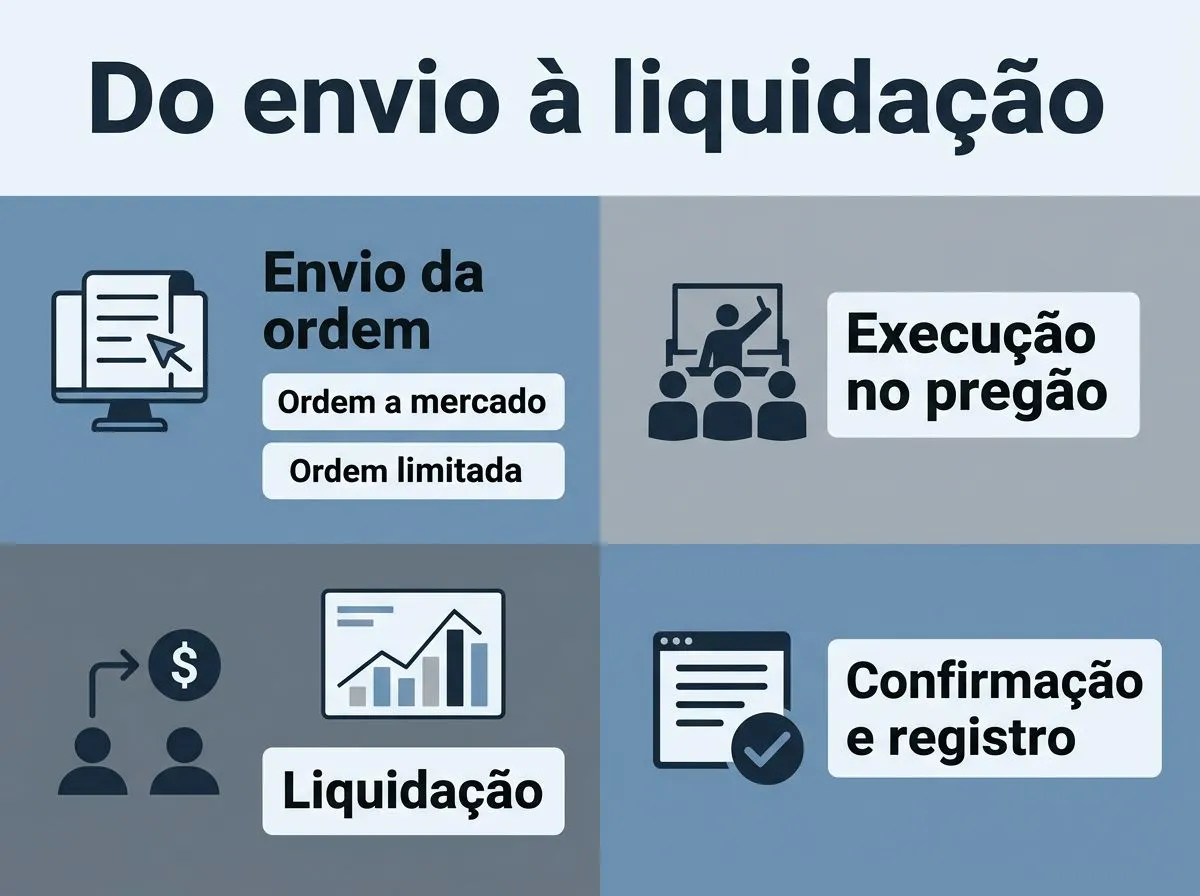
- Envio da ordem: na plataforma da corretora, o investidor escolhe o ativo, a quantidade e o tipo de ordem. A ordem segue para o ambiente de negociação da bolsa.
- Execução no pregão: o negócio só acontece quando aparece uma contraparte compatível no livro de ofertas. Sem preço compatível entre compra e venda, não há fechamento.
- Ordem a mercado: busca execução imediata pelo melhor preço disponível. É útil quando a prioridade é entrar ou sair rápido, mas o preço final pode sair pior em momentos de pouca liquidez ou forte oscilação.
- Ordem limitada: o investidor define o preço máximo de compra ou o preço mínimo de venda. Isso dá controle sobre o preço, mas pode impedir a execução se o mercado não alcançar o valor desejado.
- Liquidação: depois do negócio, existe um prazo até a transferência definitiva de dinheiro e ativos. Esse intervalo importa para organização de caixa, rebalanceamento e risco operacional.
Na prática, ordem a mercado e ordem limitada resolvem problemas diferentes. A primeira prioriza velocidade; a segunda, preço. Quem começa costuma inverter a lógica e usar ordem a mercado em ativo pouco líquido, o que pode gerar uma execução bem pior do que o esperado. Já uma ordem limitada rígida demais pode simplesmente não acontecer, mesmo quando o mercado está andando perto do nível desejado.
A liquidação precisa entrar no seu cálculo porque o dinheiro não troca de mãos instantaneamente em todas as etapas. Isso afeta quem quer usar o mesmo caixa para outra compra, quem precisa controlar data de pagamento e quem opera com margem curta de tempo. Em renda variável, operação fechada no pregão não significa dinheiro disponível no mesmo segundo.
Como pensar a primeira compra sem cair nos erros clássicos
A primeira compra em renda variável deve começar pelo objetivo, não pelo ativo da moda. Se a ideia é aprender, ativos muito complexos atrapalham mais do que ajudam. A Instrução CVM nº 555/2014 e a Instrução CVM nº 356/2001 entram aqui como referência regulatória para fundos e sua administração, mas o ponto prático para quem está começando é direto: consulte a página de renda variável da Receita Federal e leia o regulamento do produto antes de assumir que ele funciona como uma ação comum.
Também vale separar investimento de especulação. Comprar renda variável com horizonte curto exige aceitar variações bruscas e, em muitos casos, custos proporcionais maiores sobre operações pequenas. Comprar para um horizonte mais longo não elimina risco, mas diminui a chance de tomar decisão por impulso diante de uma queda pontual.
Na parte fiscal, a Receita Federal é a referência para saber como as operações em bolsa entram na apuração do imposto.
O regime tributário varia conforme o tipo de ativo e a natureza da operação, então o leitor iniciante não deve assumir que toda renda variável tem a mesma alíquota ou a mesma regra de apuração.
Em ações, ETFs e derivativos, por exemplo, a atenção precisa ir para a página oficial de renda variável da Receita, porque a forma de apurar o imposto não é a mesma em todos os casos.
Na dúvida, a consulta deve ser feita na página oficial da Receita e, quando o caso for mais específico, com apoio contábil.
Um bom teste para a primeira compra é este: você consegue explicar, em voz alta, o que está comprando, onde negocia, qual é o custo total de entrada e saída e o que precisa acontecer para ganhar ou perder dinheiro? Se não consegue, ainda falta entender a operação, não falta coragem.
Checklist de verificação antes da primeira operação
- A plataforma da corretora mostra o ativo, a quantidade, o tipo de ordem e o custo total antes da confirmação.
- A ordem escolhida faz sentido para o seu objetivo, com ordem a mercado para urgência ou ordem limitada para controle de preço.
- O ativo tem liquidez suficiente para o seu tamanho de posição, sem depender de um único negócio para sair.
- Você consultou a regra fiscal aplicável na Receita Federal e sabe que tipo de operação está fazendo.
- Você consegue suportar a oscilação sem precisar vender por susto no primeiro recuo relevante.
Perguntas frequentes
A renda variável pode pagar dividendos?
Sim, alguns ativos de renda variável podem distribuir proventos, como dividendos, mas isso não é garantido. Em ações, a distribuição depende do resultado e da política da empresa; em fundos, depende das regras do próprio veículo. O ponto central é que o preço do ativo continua variando, com ou sem pagamento periódico.
Posso começar com pouco dinheiro?
Sim, dá para começar com pouco dinheiro, mas o valor mínimo varia conforme o ativo, a corretora e a forma de negociação. Em alguns casos, você compra uma cota, em outros, uma fração ou um lote menor. O mais sensato é checar o que está disponível no momento da compra e não confundir preço unitário baixo com investimento barato de verdade.
Renda variável serve para reserva de emergência?
Em geral, não é a melhor escolha para reserva de emergência. O artigo destaca que o preço pode cair justamente quando você precisar do dinheiro, e isso cria risco de vender no pior momento. Para esse objetivo, a prioridade costuma ser acesso rápido e previsibilidade, não oscilação de preço.
O que acontece se eu enviar uma ordem sem liquidez suficiente?
A ordem pode não ser executada integralmente, ou pode sair por um preço pior do que o esperado. Isso acontece porque a execução depende de haver contraparte compatível no livro de ofertas, e o efeito costuma ser mais forte quando o ativo tem pouca liquidez. Ordem a mercado sofre mais com isso; ordem limitada pode simplesmente não fechar.
