
Como Escolher o Melhor Cartão de Crédito sem Anuidade para o Seu Perfil
Como escolher o melhor cartão de crédito sem anuidade para o seu perfil? Compare o custo total, a regra que mantém a isenção e o que o contrato autoriza cobrar depois da oferta. “Sem anuidade” pode ser gratuito de verdade, pode ser gratuito só enquanto uma condição é cumprida, ou pode perder a vantagem com o tempo. Por isso, este guia olha para o custo real, não para o nome da oferta.
Principais conclusões
- A isenção pode acabar se a condição de gasto, campanha ou vínculo deixar de ser cumprida, então confira a regra antes de contratar.
- O custo certo para comparar não é só a anuidade: veja CET, tarifas avulsas e cobranças que podem aparecer na fatura.
- A oferta só é confiável quando página oficial, contrato e regulamento dizem a mesma coisa.
- Se o seu uso inclui saque, segunda via ou avaliação emergencial, essas tarifas podem pesar mais do que a anuidade.
- A leitura da fatura é a checagem final, porque cobrança sem respaldo contratual pode ser contestada.
Também não estamos falando do cartão básico exigido pela regulação, nem de programas de recompensas cheios de camadas. Aqui a atenção está no cartão que entra na rotina e você quer manter sem tarifa recorrente. A pergunta certa não é “qual promete zerar a anuidade?”, e sim “qual continua barato quando a promoção acaba e a fatura chega?”.
O que significa “sem anuidade” e quando a isenção pode acabar
Sem anuidade quer dizer que o emissor não cobra a tarifa recorrente de manutenção do cartão, mas isso não elimina outras cobranças nem garante gratuidade permanente. A Resolução nº 3.919/2010 do Banco Central do Brasil distingue o cartão básico nacional, o básico internacional e o cartão diferenciado, este último ligado a benefícios e recompensas. Na prática, essa classificação importa porque muda o que pode ser cobrado e como isso aparece no contrato.
A isenção costuma depender de uma condição escrita, como gasto mínimo mensal, vínculo com conta, contratação de pacote de produtos ou campanha promocional. Se a regra não estiver clara na página oficial, no contrato e no regulamento da oferta, trate a gratuidade como provisória até surgir prova em contrário. O erro mais comum é olhar só o selo “sem anuidade” e ignorar a cláusula que devolve a tarifa quando o requisito deixa de ser cumprido.
A isenção também pode acabar com o fim da campanha, mudança de condições ou suspensão da oferta, desde que isso esteja previsto e seja comunicado da forma aplicável. O regulamento dos cartões Carrefour, Atacadão e Sam’s Club, por exemplo, prevê comunicação prévia ao cliente com antecedência mínima de 30 dias para mudanças de anuidade e menciona suspensão ou encerramento da oferta pelo emissor. Isso deixa claro o ponto central: gratuidade em cartão é regra contratual, não propriedade permanente do plástico.
Na prática, a conferência precisa ser tripla: página oficial do cartão, contrato e regulamento de isenção. Se um deles estiver vago, já existe um sinal de risco. O cartão pode ser bom, claro, mas só para quem aceita acompanhar a condição de manutenção mês a mês.
Como comparar custo total: CET, tarifas recorrentes e a anuidade na fatura
| Critério de comparação | O que olhar no cartão | Como isso aparece na prática | Sinal de alerta |
|---|---|---|---|
| CET, tarifas recorrentes e encargos | Verifique o Custo Efetivo Total, além da anuidade do cartão e de tarifas de serviços como saque, segunda via e avaliação emergencial de crédito | Um cartão pode parecer sem anuidade, mas ficar mais caro por outras cobranças | Promoção focada só na anuidade e sem transparência sobre demais tarifas |
| Uso real do cartão | Considere seu padrão de uso, pagamento da fatura, compras parceladas e eventuais saques | O melhor cartão para quem concentra gastos pode não ser o melhor para quem usa pouco | Benefício que exige gasto alto mensal e não combina com seu consumo |
| Regras de isenção e permanência | Cheque se a isenção é automática, condicional ou temporária, e por quanto tempo vale | A tarifa some no início e volta depois, se o requisito não for mantido | Oferta sem prazo, sem condição escrita ou com cláusulas ambíguas |
| Cobrança na fatura | Leia a fatura mês a mês para confirmar se não há anuidade ou tarifa vinculada | A cobrança indevida de anuidade pode aparecer como lançamento isolado ou parcelado | Lançamento que não bate com a oferta contratada ou com o regulamento |
O ponto de decisão é simples: o cartão mais barato é o que reduz o custo total no seu uso real, não o que zera uma linha da fatura. O Banco Central do Brasil e a lógica do CET apontam para isso, porque olhar uma única tarifa pode esconder encargos que só aparecem depois, principalmente quando há saque, parcelamento ou serviços avulsos.
Se você quase nunca usa saque, segunda via ou avaliação emergencial de crédito, essas tarifas pesam pouco na escolha. Mas, se o seu padrão inclui esse tipo de operação, uma oferta sem anuidade pode sair pior do que outra com custo recorrente menor e regras mais estáveis. No fim, o custo que importa é o que sobra ao fim do mês, não o anúncio da oferta.
A leitura da fatura é a prova final. O nome da cobrança precisa bater com o contrato e com o regulamento; se aparecer “anuidade”, “parcela de anuidade” ou tarifa equivalente sem respaldo na oferta, há motivo para contestação.
O Banco Central do Brasil mostra, por exemplo, a MIDWAY S.A. com anuidade de cartão básico nacional em 191,88 por 365 dias, enquanto a RECARGAPAY Instituição de Pagamento Ltda. informa anuidade de cartão básico nacional e internacional em 0,00. Isso explica por que comparar só o rótulo “sem anuidade” não basta.
O Sicoob recomenda olhar taxa de juros, CET e parcelas antes de decidir. O conselho vale aqui também: se a tarifa principal está zerada, mas o restante do pacote é caro, a conta final pode continuar ruim. A pergunta prática continua a mesma, quanto custa manter e usar o cartão ao longo de 12 meses?
Como confirmar as regras no contrato, no regulamento e na página oficial
- Abra o regulamento de tarifas e benefícios do cartão e procure o item de anuidade, a condição de isenção e o prazo de vigência.
- Confira a página oficial do emissor e a tabela de tarifas da instituição no Banco Central do Brasil para validar se existe cobrança e qual valor foi informado.
- Leia as cláusulas sobre comunicação prévia, suspensão, encerramento, perda da isenção e eventual cobrança proporcional em caso de cancelamento.
- Guarde print, PDF ou protocolo da oferta para confrontar com o contrato do cartão de crédito e contestar cobrança indevida de anuidade, se aparecer.
Esse passo separa a oferta boa da oferta confusa. Contrato, regulamento e página oficial precisam dizer a mesma coisa, porque é ali que nasce o direito de cobrar ou de isentar. Se houver divergência, a sua decisão deve considerar o documento mais claro e, se for o caso, a correção formal do emissor.
Também vale checar se a isenção depende de uma condição fácil de perder, como gasto mínimo mensal. Quem contrata sem observar isso costuma descobrir a cobrança só quando a primeira fatura “fora do padrão” chega. Nesse momento, a anuidade deixa de parecer benefício e passa a ser custo de desatenção.
Se o cartão vier em campanha com prazo, anote a data de término. Se a promoção exigir uso contínuo, anote a regra. E, se o contrato falar em cancelamento com efeitos proporcionais ou comunicação prévia, isso precisa ser lido antes do aceite, não depois da cobrança.
Como decidir qual cartão sem anuidade combina com o seu perfil
O melhor cartão sem anuidade é o que continua vantajoso depois do primeiro mês, dentro do seu padrão de compra e pagamento. Para quem concentra gastos e quita a fatura integralmente, uma isenção condicionada por gasto mínimo pode fazer sentido. Para quem usa pouco o cartão, um benefício difícil de manter costuma virar armadilha, não economia.
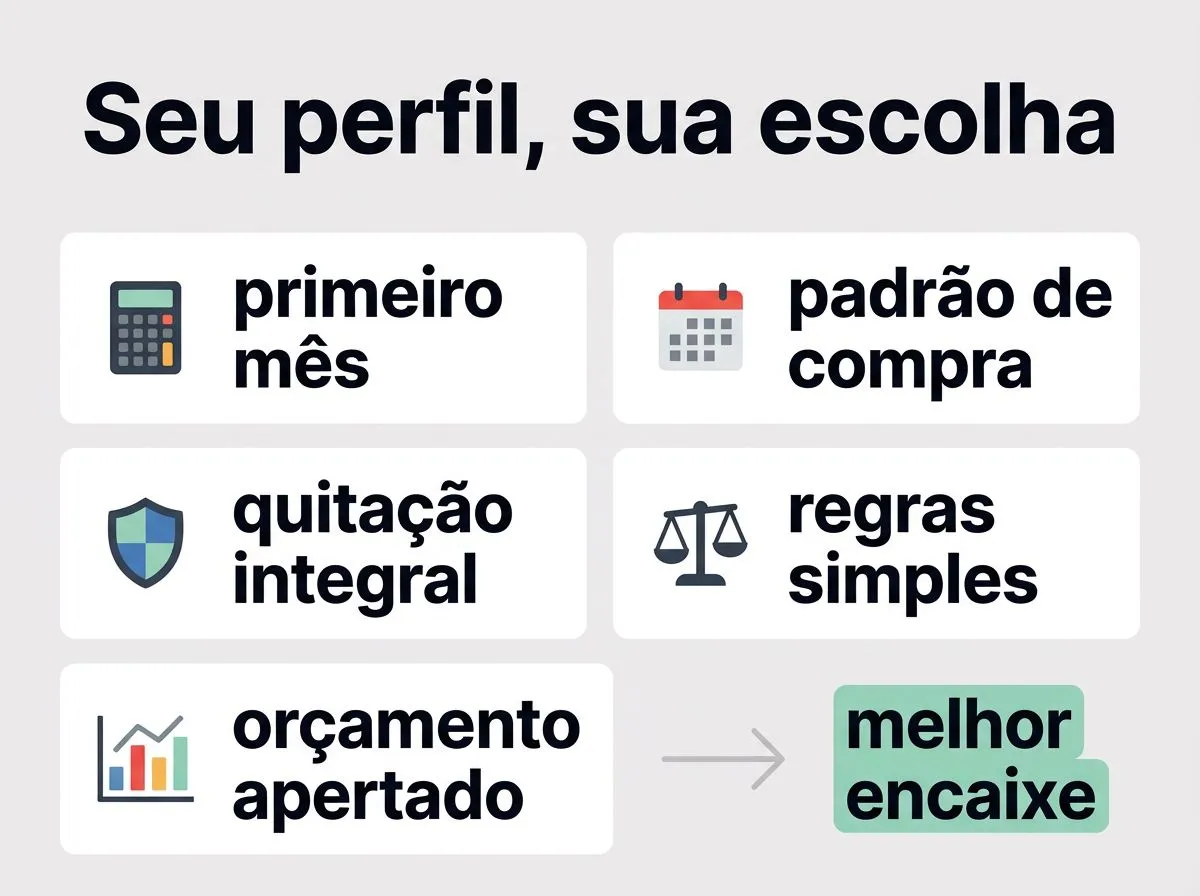
Se você quer previsibilidade, prefira regras simples e escritas com clareza. Se o cartão depende de pacote de produtos, de migração de conta ou de metas mensais, pergunte quanto custa perder a condição, porque é esse número que transforma “gratuito” em caro. Cartão bom é o que você consegue manter sem malabarismo.
Para perfis com orçamento apertado, a prioridade é estabilidade: sem surpresa na fatura, sem condição impossível e sem tarifa escondida em serviço que você não usa. Para quem busca conveniência e benefícios, vale olhar se os extras compensam a cobrança futura. O benefício só presta se a conta fechar mesmo quando a promoção termina.
Cartões de varejistas e carteiras digitais podem ser úteis, mas pedem atenção extra às regras de permanência. Em produtos ligados a redes como Carrefour, Atacadão e Sam’s Club, a própria oferta pode mudar com aviso prévio. Já em instituições como a MIDWAY S.A. ou a RECARGAPAY, a tabela de tarifas no Banco Central do Brasil ajuda a confirmar se o “sem anuidade” é mesmo real e se existem outras cobranças.
A decisão final é direta: escolha o cartão que você consegue manter pelo menor custo total, com a menor chance de surpresa na fatura. Se dois cartões parecem parecidos, fique com o que traz contrato mais simples, cobrança mais transparente e uma regra de isenção menos frágil.
Checklist de verificação antes de contratar
- A página oficial do cartão deve informar, com clareza, se a anuidade é zerada, condicional ou promocional, e por quanto tempo isso vale.
- O contrato e o regulamento devem descrever a condição de isenção, sem frases vagas como “benefícios sujeitos a alteração”.
- A tabela de tarifas no Banco Central do Brasil deve confirmar se existe cobrança de anuidade e quais outras tarifas podem aparecer.
- A fatura dos primeiros meses deve refletir exatamente o que foi prometido, sem anuidade lançada por engano nem tarifa parcelada sem previsão contratual.
Perguntas frequentes
Cartão sem anuidade sempre vale a pena?
Só vale quando o custo total fica menor do que outras opções para o seu uso real. No artigo, o ponto central é comparar o que sobra ao fim de 12 meses, porque um cartão pode zerar a anuidade e ainda assim ficar caro por outras tarifas, como saque, segunda via ou avaliação emergencial de crédito.
A anuidade pode ser cobrada mesmo se eu cancelar o cartão?
Pode, se o contrato prever cobrança proporcional ao período em que o cartão ficou ativo ou efeitos do cancelamento sobre a tarifa. A regra decisiva é o que foi escrito na oferta, no contrato e no regulamento, porque a isenção pode acabar com o fim da campanha ou com a perda de uma condição.
O que faço se aparecer anuidade na fatura sem eu ter aceitado?
Conteste imediatamente no atendimento do emissor, peça protocolo e exija a correção da cobrança indevida. O artigo reforça que a fatura deve bater com contrato, regulamento e página oficial, então guarde os comprovantes da oferta para comparar com o lançamento e, se preciso, formalizar a reclamação.
Como sei se a isenção depende de gasto mínimo?
Isso costuma aparecer no regulamento da oferta, na página oficial e no contrato, junto do prazo de vigência. Se a regra estiver ambígua ou faltar em algum desses documentos, trate a isenção como condicional e peça confirmação por escrito antes de contratar, porque essa é a condição que mais costuma ser perdida no uso real.
