
Carteiras digitais são seguras? Como usar Apple Pay e Google Wallet com proteção
Carteiras digitais costumam ser seguras quando o celular, a conta e o desbloqueio estão configurados do jeito certo. No Apple Pay e na Google Wallet, o comércio não vê o número real do cartão como veria no plástico, e o risco cresce mesmo é quando o aparelho fica sem bloqueio forte, sem localização ativa ou com a conta exposta. Este artigo fala de iPhone e Android com pagamento por aproximação, não de carteiras de criptomoedas nem de apps de banco com funções parecidas.
Principais conclusões
- O pagamento por aproximação usa um identificador de pagamento, não o número bruto do cartão, em cada compra.
- Em iPhone com iOS 17.3 ou posterior, a Proteção de Dispositivo Roubado adiciona uma camada extra de defesa.
- Se o aparelho for perdido, o Modo Perdido suspende os cartões do Apple Pay e ajuda a cortar o uso imediato.
- A segurança cai bastante quando o celular fica sem bloqueio forte, localização ativa ou conta protegida.
- Apple Pay e Google Wallet fazem papel parecido, mas a recuperação e o bloqueio dependem da plataforma e da conta usada.
Como carteiras digitais processam o pagamento
O pagamento por aproximação usa o celular como intermediário, não como uma cópia aberta do cartão. Na prática, o app da carteira troca os dados sensíveis por um identificador de pagamento e só libera a transação depois que você autentica o uso, com Face ID, Touch ID, senha ou um bloqueio equivalente.
No caso da Apple, a documentação da empresa diz que o Apple Pay recebe a transação criptografada e a encaminha ao destino certo, em vez de repassar o cartão como ele aparece no plástico, conforme a Visão geral da segurança e privacidade do Apple Pay. Esse é o ponto central da segurança: o comerciante não precisa ver o número real do cartão para concluir a compra.
Em compras dentro de apps e sites, o fluxo é parecido. A Suporte da Apple informa que a Apple recebe os dados da transação criptografados e os envia ao desenvolvedor ou comerciante adequado. Na prática, o ganho é direto, o cartão fica menos exposto a cada compra, o que reduz a superfície de vazamento em comparação com o uso repetido do número físico.
O papel do aparelho também pesa. A Apple descreve que componentes como o Secure Enclave ajudam a proteger dados e chaves usadas no processo de pagamento, reforçando a separação entre a carteira digital e o restante do sistema. Para o usuário, isso quer dizer que a segurança não depende só do app, mas do conjunto formado por hardware, sistema e autenticação.
O que muda entre Apple Pay, Google Wallet, NFC e o terminal de pagamento
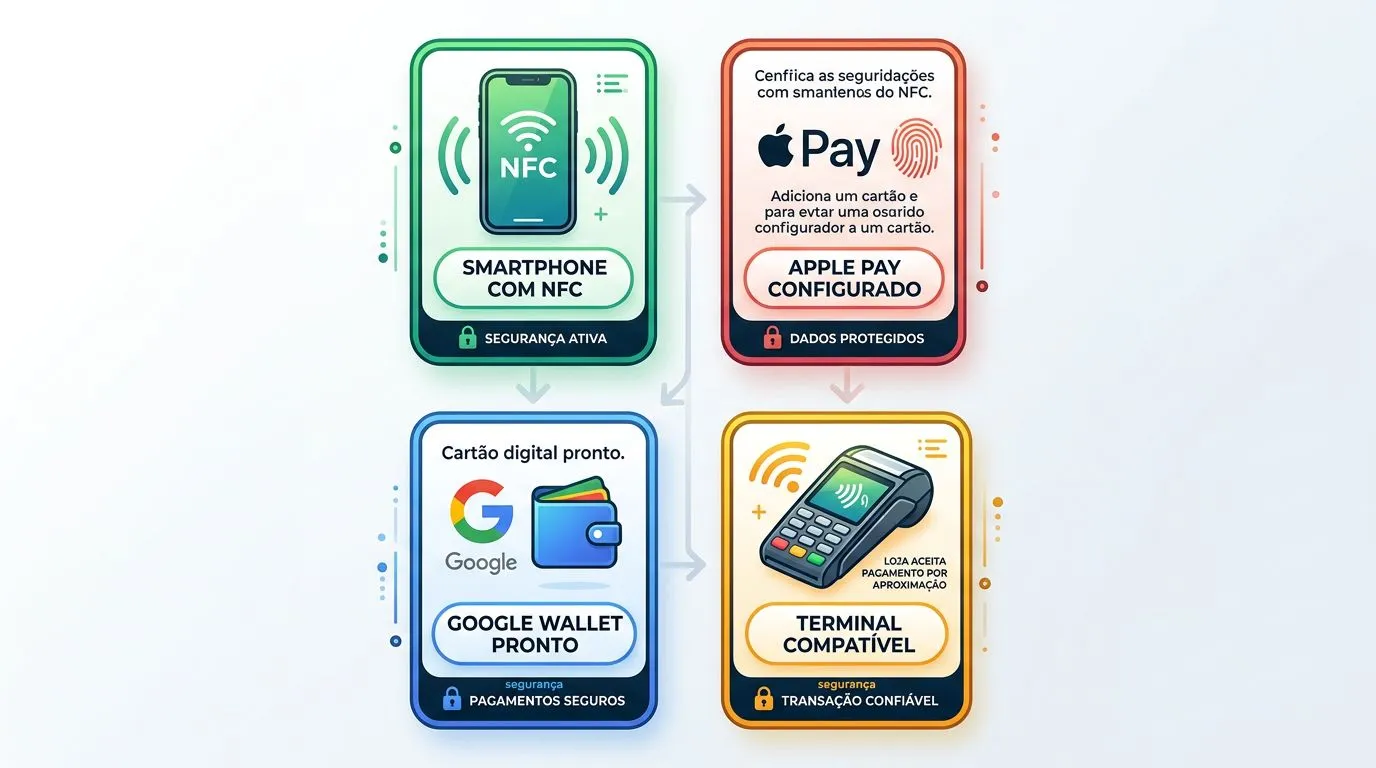
| Cenário | O que precisa existir | O que acontece na prática | Limite principal |
|---|---|---|---|
| Celular com NFC | Chip NFC ativo, carteira configurada e autenticação liberada | Aproximação funciona na maquininha compatível | Se o NFC estiver desativado ou o aparelho não tiver o recurso, não há pagamento por aproximação |
| Terminal com aproximação | Maquininha com leitura por aproximação habilitada | O celular transmite o token de pagamento sem contato físico | Se o terminal não aceitar NFC, a carteira não resolve e o cartão físico ou outro método será necessário |
| Compra em app ou site | Integração do comerciante com Apple Pay ou Google Wallet | O usuário confirma o pagamento sem digitar os dados do cartão em cada compra | Se o checkout não oferecer a carteira, entra o cartão salvo ou outro meio aceito |
| Apple Pay e Google Wallet | Autenticação do usuário e vínculo com conta ou cartão compatível | A carteira libera um identificador de pagamento, não o cartão bruto | A segurança depende do sistema do aparelho e das políticas da plataforma |
Apple Pay e Google Wallet cumprem papéis parecidos, mas não são idênticos na forma como se prendem ao ecossistema. O Apple Pay depende da Conta Apple e dos controles do iPhone, enquanto a Carteira do Google se integra ao Android e à conta Google usada no aparelho. O efeito prático é o mesmo na hora de pagar, mas o caminho de bloqueio, revogação e recuperação muda conforme a plataforma.
O que configurar no celular para reduzir o risco em caso de perda ou roubo
- Ative um bloqueio de tela forte. Em iPhone, use código, Face ID ou Touch ID; em Android, use senha, PIN ou biometria confiável. Se o aparelho destrava com facilidade, qualquer carteira salva nele fica mais vulnerável.
- Configure Buscar e teste o Modo Perdido antes de precisar dele. A utilidade real aparece quando o celular some e você consegue marcá-lo como perdido a partir da sua conta, sem depender de memória ou improviso.
- No iPhone, o Modo Perdido bloqueia o aparelho e suspende os cartões de pagamento e tíquetes usados com o Apple Pay, como descreve a Suporte da Apple. Isso corta o uso do pagamento por aproximação mesmo antes de você trocar senhas.
- Se o seu iPhone usa iOS 17.3 ou posterior, ative a Proteção de Dispositivo Roubado. A Apple informa que esse recurso exige autenticação de dois fatores da Conta Apple e combinação de código, Face ID ou Touch ID; na prática, ele dificulta que alguém desligue proteções importantes só porque descobriu a senha do aparelho, conforme a Suporte da Apple.
- Depois de bloquear o aparelho, verifique o que ainda está acessível quando ele voltar a se conectar à rede. A própria Apple informa que o dispositivo só aparece online quando é ligado e conectado ao Wi-Fi ou à rede celular; essa espera existe para que comandos como localização, bloqueio e suspensão realmente cheguem ao telefone, não fiquem apenas pendurados na conta.
Quais controles de segurança dependem da plataforma, do sistema operacional e da conta
- Senha, Face ID e Touch ID são a primeira barreira. Eles impedem que alguém abra a carteira digital e autorize pagamentos sem passar pela verificação local do aparelho.
- A autenticação de dois fatores da Conta Apple não é detalhe administrativo, é parte do controle de segurança. A Apple exige esse recurso para ativar a Proteção de Dispositivo Roubado e para outras ações sensíveis ligadas ao iPhone.
- Bloqueio de tela, proteção do dispositivo e segurança de conta são camadas diferentes. Se você confunde as três, acha que está protegido porque o celular tem senha, mas continua exposto se a conta estiver fraca ou se a função de localização não estiver ativa.
- A proteção real vem da combinação entre serviço, sistema operacional e configuração do usuário. Quando uma dessas peças falta, a carteira digital continua funcionando, só que com menos barreiras para o ladrão ou para quem pegar o aparelho destravado.
Na prática, o erro mais comum é tratar Apple Pay ou Google Wallet como se fossem um cofre isolado. Eles são seguros dentro do desenho da plataforma, mas esse desenho depende do seu comportamento: deixar a tela sem bloqueio, ignorar a conta com autenticação forte ou não saber acionar o bloqueio remoto derruba bastante a proteção. O uso correto começa antes da compra e continua depois da perda, se ela acontecer.
Se você usa iPhone, a sequência mais prudente é esta: manter Face ID ou Touch ID ativo, conferir se a Conta Apple tem autenticação de dois fatores, habilitar Buscar e conhecer o caminho do Modo Perdido. Se usa Android com Google Wallet, vale conferir se o aparelho tem NFC, se o desbloqueio por biometria está ativo e se a conta ligada ao celular está protegida por um fator adicional de autenticação.
A conclusão prática é simples. Carteira digital não significa risco alto, e também não quer dizer invulnerabilidade. Ela funciona melhor quando você entende que o pagamento é protegido por camadas, e que a sua resposta em caso de roubo precisa ser rápida: bloquear, localizar, suspender e, se for preciso, revisar a conta e os cartões vinculados.
Perguntas frequentes
Posso usar a carteira digital sem internet?
Sim, para o pagamento presencial a autorização pode acontecer sem internet ativa, porque o terminal compatível e o token já fazem a transação. A conexão volta a ser necessária em ações de gestão, como localizar o aparelho ou enviar comandos de bloqueio e suspensão, que dependem de o celular entrar online de novo.
Se eu trocar de celular, meus cartões continuam na carteira digital?
Em geral, não. Os cartões precisam ser adicionados novamente no novo aparelho, porque a carteira fica vinculada ao dispositivo e às verificações de autenticação dele. Isso vale especialmente quando você muda de iPhone ou de Android, já que a recuperação também passa pela conta e pelos controles da plataforma.
A carteira digital substitui o cartão físico em qualquer compra?
Não. Ela depende de compatibilidade do terminal, de NFC quando o pagamento é por aproximação e, em alguns casos, do suporte do app ou do site.
O que acontece com meus cartões no Apple Pay se eu marcar o iPhone como perdido?
Os cartões e tíquetes usados com o Apple Pay ficam suspensos enquanto o iPhone permanece em Modo Perdido. Na prática, isso corta o uso do pagamento por aproximação no aparelho até você recuperá-lo e desfazer o bloqueio pela sua conta.
