
Cartão de Crédito para Negativados: Opções Disponíveis e Cuidados com Golpes
Quem está com restrição no CPF costuma topar com a mesma pergunta: existe, de fato, cartão de crédito para negativados, ou é só promessa para puxar cadastro? Existe, sim, mas a aprovação depende menos do rótulo “negativado” e mais do tipo de produto, da renda, do histórico recente e da política de cada emissor. Este guia explica o que costuma ser avaliado, quais alternativas aparecem com mais frequência e como distinguir oferta legítima de golpe.
Principais conclusões
- A negativa da instituição não depende só do nome sujo, mas de renda, histórico recente e política interna de cada emissor.
- Cartão pré-pago não dá crédito real, enquanto o cartão com limite garantido exige reserva de dinheiro como proteção.
- No consignado, o limite se relaciona à margem consignável e o pagamento vem de salário ou benefício.
- Consultar Serasa, SPC Brasil e a instituição no Banco Central antes da proposta reduz erro e ajuda a identificar oferta falsa.
- Se pedirem taxa antecipada, depósito para liberar limite ou cadastro em canal estranho, a melhor decisão é parar e conferir o domínio oficial.
O que bancos e emissores observam antes de aprovar um Cartão para Negativados
- histórico de pagamento recente e comportamento de uso de crédito
- renda e capacidade de pagamento, inclusive comprometimento mensal
- consulta a bases como Serasa e SPC Brasil, além de critérios internos do emissor
- tipo de produto oferecido, como cartão comum, consignado, pré-pago ou com garantia
- por que a decisão final pode variar mesmo com renda comprovada ou dívida negociada
A análise não começa pelo “nome sujo”, e sim pelo risco de inadimplência. Em geral, o emissor olha se a renda comporta a fatura, como anda o pagamento das contas e se há atraso repetido ou endividamento pesado recentemente. A negativação pesa, claro, mas ela não decide tudo sozinha.
Na prática, a mesma pessoa pode receber respostas diferentes para dois pedidos. Um banco pode negar um cartão tradicional e aprovar um cartão com limite garantido; outro pode liberar um produto com desconto em folha ou vinculado a benefício, desde que o perfil encaixe na política interna. A decisão muda porque cada instituição usa seu próprio modelo de análise, além das consultas a birôs de crédito e bases cadastrais.
O ponto que mais confunde é este: quitar ou negociar uma dívida ajuda, mas não apaga, de um dia para o outro, o histórico que o banco viu ontem. Se a restrição era recente, ela ainda pode pesar. Por isso, para quem busca cartão de crédito para negativados, o produto certo costuma ser o que reduz o risco para o emissor, não o que promete aprovação fácil.
Quais canais oficiais consultar para entender sua restrição e o que entra na análise de crédito
Os canais mais úteis são os próprios birôs de crédito, o atendimento do banco ou emissor e a consulta da regularidade da instituição no Banco Central do Brasil. Serasa, SPC Brasil e a Serasa Experian ajudam a enxergar apontamentos, dados cadastrais e sinais que podem pesar na análise. O artigo 43, § 2º, do CDC sustenta o direito de o consumidor consultar e pedir correção de informações cadastrais negativas quando houver erro.
Antes de pedir um cartão, vale conferir se a restrição está ativa, se é antiga ou se já foi negociada, porque isso muda a leitura do seu perfil. A consulta no SPC Brasil e na Serasa mostra como o CPF aparece nas principais bases, e evita aquele erro comum de pedir crédito no escuro, com informação desatualizada. Se a recusa vier do próprio banco, o atendimento pode informar o motivo cadastral ou a política aplicada, quando a instituição fornece essa resposta.
Também é prudente verificar se a empresa está autorizada a operar. O Banco Central do Brasil é a referência para checar se a instituição é, de fato, um banco, uma instituição de pagamento ou outro participante regulado. Isso não garante que a oferta seja boa, mas reduz o risco de cair em intermediário improvisado pedindo documento, depósito ou taxa antecipada.
Na prática, essa triagem evita três confusões bem comuns. A primeira é tratar uma dívida já negociada como se ela tivesse sumido do sistema. A segunda é achar que cadastro desatualizado não interfere mais. A terceira é enviar dados para uma página que parece ser de uma empresa conhecida, mas não é o canal oficial. O nome pode soar convincente; o domínio e o cadastro da instituição é que mandam.
Como funcionam as principais alternativas ao cartão tradicional, e o que muda na prática
| Modalidade | Como o limite nasce | Precisa de análise de crédito? | Custo ou trava prática | Melhor para quem |
|---|---|---|---|---|
| cartão pré-pago | o saldo vem de recarga feita pelo cliente | em geral, a análise é menor ou não segue o modelo tradicional | não oferece limite de crédito real e pode ter tarifas de recarga | quem quer controlar gastos e usar o cartão como meio de pagamento |
| cartão com limite garantido | o limite costuma ficar atrelado a um valor depositado ou aplicado como garantia | normalmente há checagem cadastral, ainda que o risco para a instituição seja menor | exige reserva de dinheiro como garantia | quem quer ter limite sem depender só da aprovação convencional |
| cartão consignado | o limite nasce com base na margem consignável e no vínculo com aposentadoria, pensão ou folha | há análise, mas a fonte de pagamento reduz o risco do emissor | desconto direto em benefício ou salário, com menos flexibilidade | quem se enquadra nas regras legais do consignado e aceita essa forma de cobrança |
O cartão pré-pago, como o ofertado em materiais da Serasa Crédito, funciona por recarga, você coloca dinheiro antes de usar. Isso ajuda quem quer comprar online, assinar serviços ou separar despesas, mas não é crédito de verdade, porque não há fatura girando nem limite emprestado pelo emissor. Serve bem para quem está com o orçamento apertado e não quer se enrolar; já para quem busca fôlego financeiro, ajuda pouco.
O cartão com limite garantido, comum em ofertas de Mercado Pago e PagBank, costuma atrelar o limite a um valor reservado como garantia. A vantagem é direta: o risco para o emissor cai, e isso pode destravar a aprovação para quem não passaria no cartão tradicional. O custo prático é deixar dinheiro imobilizado, então faz sentido para quem aceita manter uma quantia parada em troca de acesso a limite.
Já o cartão consignado segue outra lógica, porque o pagamento é descontado de benefício ou salário, dentro das regras legais do consignado. Ele pode ser interessante para aposentados, pensionistas e trabalhadores com margem consignável, mas pede atenção redobrada ao desconto fixo, que reduz a flexibilidade do orçamento. Quem já vive no limite do mês costuma sentir esse peso rápido.
O pré-pago, o garantido e o consignado aparecem como saída porque reduzem o risco para a instituição. Isso não quer dizer custo zero nem aprovação automática. Quer dizer apenas que o emissor enxerga uma forma mais previsível de receber, e é isso que muda o jogo para muita gente com restrição no CPF.
Como identificar uma oferta segura e evitar golpe em cartão para negativados
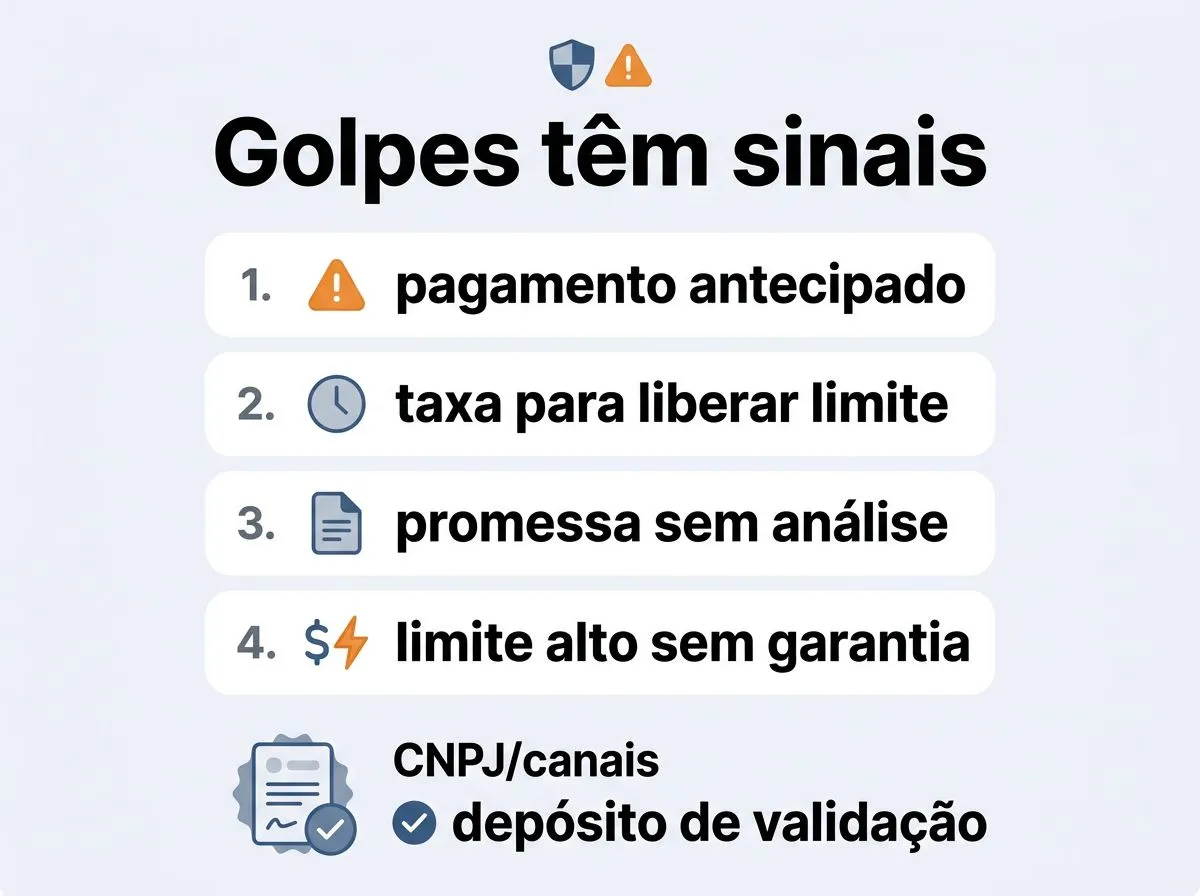
- desconfie de exigência de pagamento antecipado ou taxa para liberar limite, porque isso é sinal clássico de golpe financeiro
- desconfie de promessa de aprovação sem análise e sem garantia, sobretudo quando a oferta pressiona por urgência
- confirme o CNPJ da empresa e compare o nome com o canal oficial, para evitar perfis falsos e intermediários improvisados
- verifique se a instituição é autorizada pelo Banco Central do Brasil antes de enviar dados, documentos ou qualquer valor
- só avance se as condições estiverem claras, com custo, forma de cobrança e contrato acessíveis em canal oficial
O golpe mais comum é pedir uma “taxa de liberação”, “seguro” ou “depósito de validação” para liberar um cartão que, na prática, não existe. Se a oferta promete limite alto sem análise e ainda pressiona por urgência, o sinal de alerta já acendeu. Propostas sérias explicam custo, prazo, cobrança e condição de uso antes de qualquer pagamento.
Para checar a empresa, procure o CNPJ e confirme se o nome bate com o que aparece no canal oficial. Essa consulta também ajuda a separar um produto legítimo de um perfil que só está usando a marca alheia. Em caso de dúvida, volte ao Banco Central do Brasil e veja se a instituição pode operar naquele tipo de serviço; se não puder, pare por ali.
Outro filtro simples é o fluxo do pedido. Se a proposta obriga você a sair do aplicativo oficial, pagar por transferência imediata ou mandar documento por conversa informal, o risco sobe muito. Empresas sérias, como as citadas no mercado, costumam concentrar contrato, tarifa e suporte em ambiente oficial, não em link solto nem em mensagem apressada.
Se a oferta vier de app, a checagem ainda precisa passar pela loja oficial, como o Google Play, e pela identidade jurídica da empresa. App publicado por terceiros, nome parecido demais ou promessa vaga de aprovação rápida são sinais que merecem pausa. Golpe bom depende da pressa do outro lado; por isso, o melhor antídoto é desacelerar.
Como escolher a opção menos arriscada para o seu caso
O melhor cartão de crédito para negativados é aquele que encaixa no seu fluxo de caixa, não o que parece mais vantajoso no anúncio. Se a ideia é só ter um meio de pagamento com controle, o pré-pago costuma fazer mais sentido.
Se você precisa de limite e consegue reservar dinheiro, o garantido tende a ser mais útil. Já o consignado, para quem se enquadra nas regras e aceita o desconto fixo, pode ser a opção mais previsível, embora exija disciplina com o restante do orçamento.
Uma boa decisão começa com três checagens diretas: o CPF está com restrição ativa ou já foi negociado, a instituição é autorizada pelo Banco Central do Brasil e o custo do produto não acaba com a vantagem do limite. Se a oferta pedir antecipação, prometer aprovação automática ou esconder o contrato, a melhor saída é desistir. Para quem está negativado, recusar o atalho costuma ser a forma mais barata de se proteger.
Perguntas frequentes
Cartão pré-pago ajuda a reconstruir crédito?
Ajuda no uso do meio de pagamento, mas não reconstrói crédito do mesmo jeito que um cartão com limite concedido. Como o pré-pago funciona por recarga, ele não cria fatura nem limite emprestado pelo banco. Na prática, serve mais para organizar gastos do que para mostrar histórico de pagamento ao emissor.
Um cartão com garantia libera aprovação automática?
Não. A garantia reduz o risco para a instituição e pode facilitar a aprovação, mas ainda há checagem cadastral e análise interna. Um banco pode negar o cartão tradicional e aceitar o garantido, porém isso continua dependendo da política do emissor e do perfil recente do CPF.
Posso limpar a restrição antes de pedir cartão?
Sim, negociar ou regularizar a dívida costuma ajudar, principalmente se a restrição estava ativa e recente. Mesmo assim, isso não apaga de imediato o histórico que o banco já enxerga nem garante aprovação. O emissor ainda pode recusar com base na política de risco dele.
O banco pode recusar mesmo com renda comprovada?
Pode. A renda pesa bastante, mas o banco também olha histórico recente de pagamento, comprometimento mensal e outras bases de crédito. Isso explica por que a mesma pessoa pode ter respostas diferentes em dois pedidos, mesmo apresentando comprovante de renda.
