Finanças gamificadas: apps que ajudam a criar hábito de economizar
Finanças gamificadas ajudam a economizar porque transformam guardar dinheiro em algo visível, fácil de acompanhar e simples de repetir. Isso aparece em metas com valor e prazo, barras de progresso, lembretes, desafios e retorno imediato, sem promessa de milagre e sem substituir disciplina. Este guia fala de apps e recursos para economizar, não de investimentos complexos nem de atalhos para ganhar dinheiro.
Principais conclusões
- Defina 1 meta com valor e prazo, porque meta vaga perde força rápido.
- Priorize apps com progresso visual, alertas e registro simples, não só animações.
- Acompanhe o saldo real 1 vez por semana para não confundir tela com economia.
- Use desafios e streaks só se eles ajudarem a manter a rotina por mais de 30 dias.
- Se o app não mostra categorias, histórico e alertas úteis, ele ajuda menos no controle.
O que são finanças gamificadas e por que elas ajudam a economizar
Finanças gamificadas usam lógica de jogo para aumentar engajamento, retenção e aprendizagem em temas de dinheiro. O gov.br/investidor descreve esse tipo de recurso como uma forma de alinhar engajamento, retenção e internalização de conceitos financeiros, especialmente quando a informação chega em pílulas curtas e com interação.
A diferença prática está no objetivo. Educação financeira gamificada ensina, orienta e reforça conceitos; um app de controle financeiro registra gastos, organiza categorias e acompanha metas. Os dois podem se cruzar, mas não fazem a mesma coisa. Se o seu problema é entender para onde o dinheiro vai, o foco precisa ser controle. Se o problema é manter constância, a camada lúdica costuma ajudar mais.
É por isso que pontos, marcos e barras de progresso funcionam tão bem em muitos apps de economia. Eles tiram a meta do campo abstrato e mostram avanço concreto, o que reduz a sensação de que guardar dinheiro é uma tarefa distante. A proposta vista em iniciativas como a da Prefeitura de Curitiba, em projetos de educação financeira gamificada, e no trabalho do Centro Paula Souza na Etec Irmã Agostina, segue nessa direção: tornar o hábito mais fácil de começar e de repetir.
O que este artigo cobre é o uso prático desses recursos para economizar, com atenção ao que vale procurar em um app e ao que pede cuidado antes de conectar dados bancários. O que ele não cobre são estratégias de investimento, trading, renda extra ou apps feitos para outras metas, como empréstimos ou crédito rotativo.
Quais recursos de gamificação mais ajudam na prática
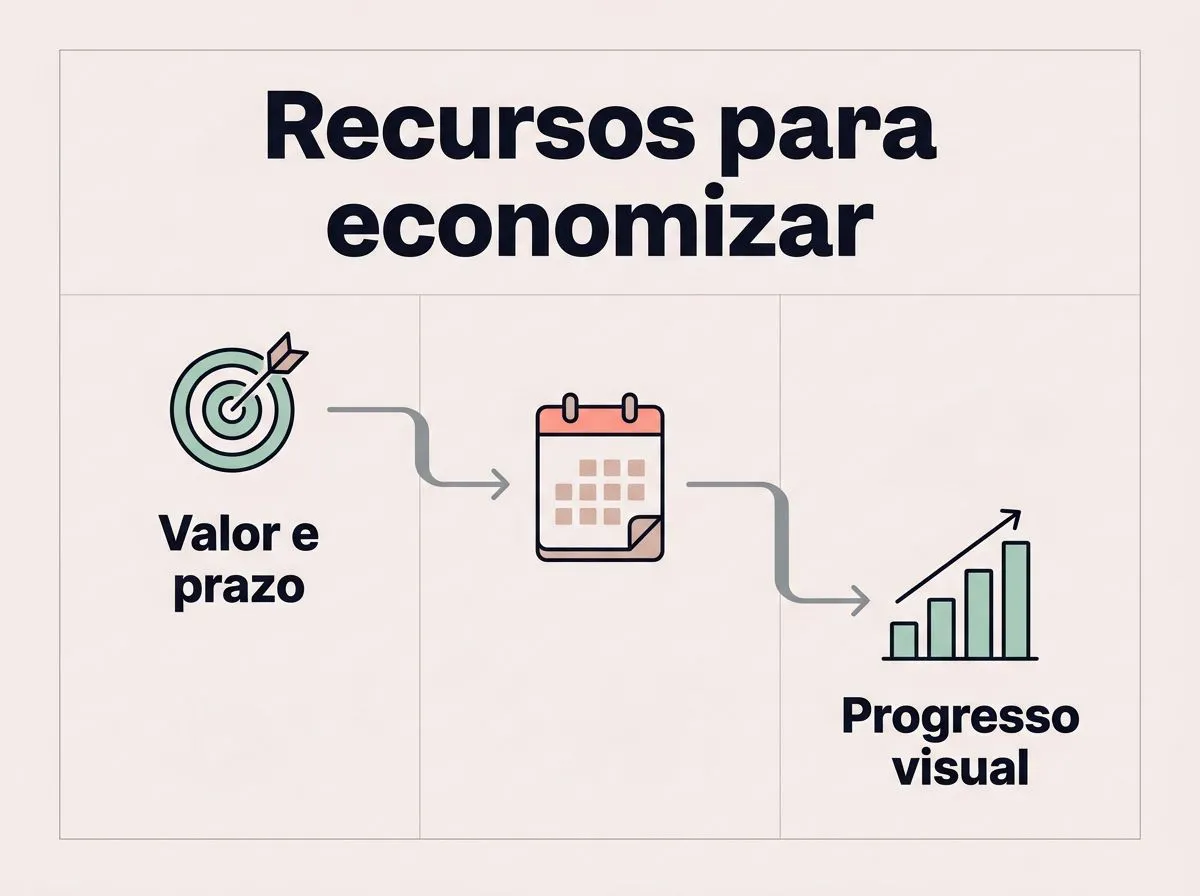
- Metas com valor e prazo definidos, porque transformar “quero economizar” em “quero guardar R$ 2.000 até dezembro” dá forma à decisão e facilita acompanhar se você está no caminho.
- Progresso visual diário ou semanal, como barras, percentuais e marcos, porque ver avanço concreto reduz a sensação de esforço sem retorno.
- Desafios, streaks, lembretes e recompensas simbólicas, porque eles ajudam a sustentar a repetição quando a motivação cai.
- Categorização automática e alertas, porque mostram onde o gasto está escapando e permitem corrigir rápido, sem esperar o fechamento do mês.
- Feedback imediato após registrar uma economia ou cumprir uma meta, porque a resposta rápida reforça o comportamento que você quer repetir.
- Menos fricção no lançamento de dados, porque hábito que exige muitos toques, muitos menus ou muita paciência tende a morrer cedo.
Comparação dos recursos mais úteis nos apps de economia
| Recurso | O que faz | Ajuda mais em | Limitação mais comum | Quando vale priorizar | |||||
|---|---|---|---|---|---|---|---|---|---|
| Metas com valor e prazo | Cria um alvo concreto para guardar dinheiro | Começar a economizar com foco | Meta vaga perde força rápido | Quando você quer sair do “vou tentar” para um plano real | |||||
| Progresso visual | Mostra avanço em barras, marcos ou percentuais | Manter constância | Pode virar decoração se não houver saldo real por trás | Quando você se motiva vendo evolução | Desafios e streaks | Incentivam sequência de dias ou semanas | Formar rotina | Parem de funcionar quando o app vira cobrança excessiva | Quando você costuma abandonar hábitos no meio |
| Categorização e alertas | Organiza gastos e aponta excessos | Ajustar orçamento | Se a categorização erra, o dado perde utilidade | Quando o problema é descontrole de despesas | |||||
| Feedback imediato | Entrega resposta logo após a ação | Reforçar comportamento | Perde força se vier só com animação vazia | Quando você precisa de retorno rápido para continuar | |||||
| Baixa fricção | Reduz esforço para registrar dados | Manter o uso por meses | Sem integração ou atalhos, o hábito cai | Quando você sabe que abandona sistemas complicados |
Como usar metas e acompanhamento sem cair na ilusão de resultado
- Escolha uma meta específica, como reserva de emergência, viagem ou compra planejada. Meta vaga morre na primeira semana; meta concreta orienta cada decisão do dia a dia.
- Defina valor, prazo e regra de aporte recorrente. Se o app permite aporte automático, melhor ainda, porque o hábito passa a depender menos de memória e mais de rotina.
- Acompanhe o progresso em uma frequência fixa, como uma vez por semana. Ficar abrindo a meta o tempo todo aumenta ansiedade e faz você confundir movimento na tela com economia real.
- Confira se o app mostra saldo real, histórico, categorias e alertas úteis. Medalha, animação e mensagem bonita não substituem número que bata com sua conta.
- Revise a meta quando renda ou despesas mudarem. Acompanhamento bom é o que reflete a vida financeira de verdade, não o que insiste em um plano que já ficou impossível.
O erro mais comum aqui é tratar o aplicativo como se ele fizesse a economia por você. Ele só organiza a execução. Se o valor separado no fim do mês continua zero, o problema não está na barra de progresso, e sim na falta de uma regra prática para guardar dinheiro.
Para quem finanças gamificadas fazem sentido, e quando não ajudam tanto
Esse formato tende a ajudar mais quem está começando, quem perde constância e quem responde bem a progresso visual claro. Também faz sentido para pessoas que aprendem melhor com interações curtas, algo próximo do que o gov.br/investidor chama de microaprendizagem financeira. Em escolas e projetos de educação, como os citados pelo Centro Paula Souza e pela Prefeitura de Curitiba, essa lógica funciona porque encurta a distância entre entender e começar.
Já para quem quer apenas registrar gastos com rapidez, a gamificação pode virar ruído. Se toda vez que você abre o app aparece desafio, medalha, lembrete e animação, a ferramenta começa a disputar espaço com a tarefa principal. Nesse caso, um app simples, ou até uma planilha bem montada, resolve melhor porque reduz a fricção.
A utilidade também muda conforme o objetivo. Para acompanhamento detalhado, um app com categorização e histórico ajuda mais. Para o primeiro passo, ver o progresso de uma meta pode ser suficiente. O caminho mais eficiente é o que você consegue manter por meses, não o mais bonito na tela.
Na prática, apps como iDinheiro, Money Lover, MagmaLuPay e os listados pelo Na Prática mostram esse espectro: alguns priorizam organização e integração, outros destacam metas e acompanhamento, e outros ainda combinam dicas de economia com controle financeiro. O ponto não é escolher o mais cheio de recursos, e sim o que combina com o seu nível de atenção e com o tempo que você realmente tem para usar.
Antes de conectar contas e dados bancários, faça uma checagem simples: veja se o app informa integração via Open Finance, se o acesso é realmente necessário para o que você quer fazer e se há custo mensal, anual ou versão limitada.
O comparativo do Na Prática cita integração via Open Finance em alguns apps, e o iDinheiro informa versão gratuita limitada e planos pagos de R$ 19,90 por mês ou R$ 89,90 por ano, equivalentes a R$ 7,49 por mês.
Isso muda a conta, porque um app pago só vale se entregar algo que economize tempo, erro ou dinheiro de verdade.
Também vale olhar a loja antes de instalar. O Google Play informa, nos apps de meta de economia, se há acompanhamento diário do progresso e quais permissões o app pede. Leia isso com atenção. Se o recurso principal for só animação, sem saldo confiável nem histórico útil, a gamificação virou enfeite.
Em resumo prático, finanças gamificadas fazem sentido quando ajudam você a repetir um comportamento simples até ele virar hábito. Elas não substituem orçamento, decisão e revisão de metas. Funcionam melhor como estrutura de apoio, não como promessa de resultado.
Perguntas frequentes
Apps gamificados substituem planilha financeira?
Não necessariamente. Eles ajudam mais quando o problema é manter constância e enxergar progresso, especialmente em metas com valor e prazo definidos. Se você já controla bem os gastos e só precisa registrar números com rapidez, a planilha pode bastar e até ser mais prática.
Preciso conectar minha conta bancária para usar esses apps?
Não em todos os casos. Alguns apps funcionam com lançamento manual, enquanto outros usam integração bancária ou Open Finance, o que pede atenção às permissões e à política de dados. Antes de conectar, vale conferir se essa integração realmente é necessária para metas, histórico e alertas úteis.
A gamificação serve para qualquer meta de economia?
Não. Ela tende a funcionar melhor em metas com começo, meio e fim, como reserva de emergência, viagem ou compra planejada, porque o progresso fica visível e a meta ganha forma. Já objetivos muito vagos costumam perder força sem uma regra concreta de valor, prazo e aporte recorrente.
Esses apps costumam ser gratuitos?
Muitos oferecem versão gratuita com limites, e alguns cobram assinatura para recursos avançados, como relatórios mais completos, integrações ou automações. No artigo, o iDinheiro aparece com versão gratuita limitada e planos pagos de R$ 19,90 por mês ou R$ 89,90 por ano. O que vale é comparar o preço com o ganho real de tempo e organização.