Como montar uma reserva para imprevistos em 2026
Muita gente monta reserva para imprevistos pensando primeiro no rendimento, mas o foco certo é outro: esse dinheiro precisa estar à mão, sem susto, quando a vida aperta. Em 2026, a lógica segue a mesma, separar um valor para despesas urgentes, com liquidez e baixo risco, antes de sair caçando a melhor rentabilidade.
Principais conclusões
- A meta prática é somar de 1 a 12 meses de despesas essenciais, conforme a estabilidade da sua renda.
- Se a sua despesa mínima é de R$ 4.000 por mês, uma reserva de 6 meses exige R$ 24.000.
- Tesouro Selic, CDB com liquidez diária e conta remunerada são as opções mais usadas, mas o resgate não é igual em todas.
- Começar com 1 mês de custo essencial já reduz a chance de usar crédito caro no primeiro imprevisto.
- Reserva de emergência não é para viagem, reforma ou compra planejada; ela precisa ficar disponível para urgências.
O que é reserva de emergência e para que ela serve
Reserva de emergência é o dinheiro guardado para despesas inesperadas e urgentes, aquelas que não podem esperar o próximo salário nem um plano de longo prazo. Ela serve para cobrir perda de renda, conserto do carro, problema de saúde ou uma conta doméstica que apareceu fora do roteiro. Não entra aqui viagem, reforma, celular novo nem compra que pode ficar para depois.
Na prática, a consequência é direta: sem esse colchão, o imprevisto costuma virar dívida cara ou aperto no orçamento do mês seguinte. Com reserva, você ganha tempo. E, em finanças pessoais, tempo muitas vezes vale mais do que alguns pontos a mais de rendimento.
Por isso, liquidez vem antes de rentabilidade. O dinheiro precisa ser resgatável com facilidade, porque a função dele não é multiplicar patrimônio no longo prazo, e sim evitar que um problema momentâneo bagunce o resto da sua organização financeira.
Quanto guardar: como calcular a reserva em meses de despesas essenciais
A meta prática é transformar suas despesas essenciais mensais em meses de cobertura. Some moradia, alimentação, transporte, saúde e contas fixas, e deixe de fora gastos variáveis, supérfluos e objetivos que podem esperar. O valor da reserva nasce desse mínimo real de sobrevivência financeira, não do padrão ideal de um mês cheio.
- Some só o que é essencial: aluguel ou prestação, condomínio, energia, água, internet, alimentação, transporte, remédios e escola, se forem gastos inevitáveis.
- Exclua o que não é básico para tocar a vida: lazer, assinaturas dispensáveis, compras por impulso e metas de consumo.
- Defina a faixa de meses de acordo com a estabilidade da sua renda. Quem tem salário fixo e previsível costuma trabalhar com uma faixa menor; quem é autônomo, comissionado ou tem renda irregular precisa de uma reserva mais folgada.
- Multiplique sua despesa essencial mensal pelo número de meses escolhido. Se o mínimo do mês é R$ 4.000 e a meta é 6 meses, a reserva-alvo é R$ 24.000.
- Se o valor total ainda estiver longe, comece pela primeira meta parcial, como 1 mês de despesas. A reserva incompleta já ajuda, porque reduz a chance de recorrer a crédito caro no primeiro susto.
O erro mais comum aqui é inflar a conta com gastos que não são essenciais e, depois, achar a meta impossível. Quando isso acontece, a pessoa trava. Faz mais sentido enxergar uma reserva menor, mas realista, do que uma meta enorme que nunca sai do papel.
Onde deixar o dinheiro: Tesouro Selic, CDB com liquidez diária e conta remunerada
Para reserva, as alternativas mais usadas são Tesouro Selic, CDB com liquidez diária e conta remunerada. Todas podem funcionar, mas com diferenças importantes de acesso, risco, tributação e praticidade. A escolha certa é a que mantém o dinheiro disponível para saque rápido, com baixo risco e custo previsível.
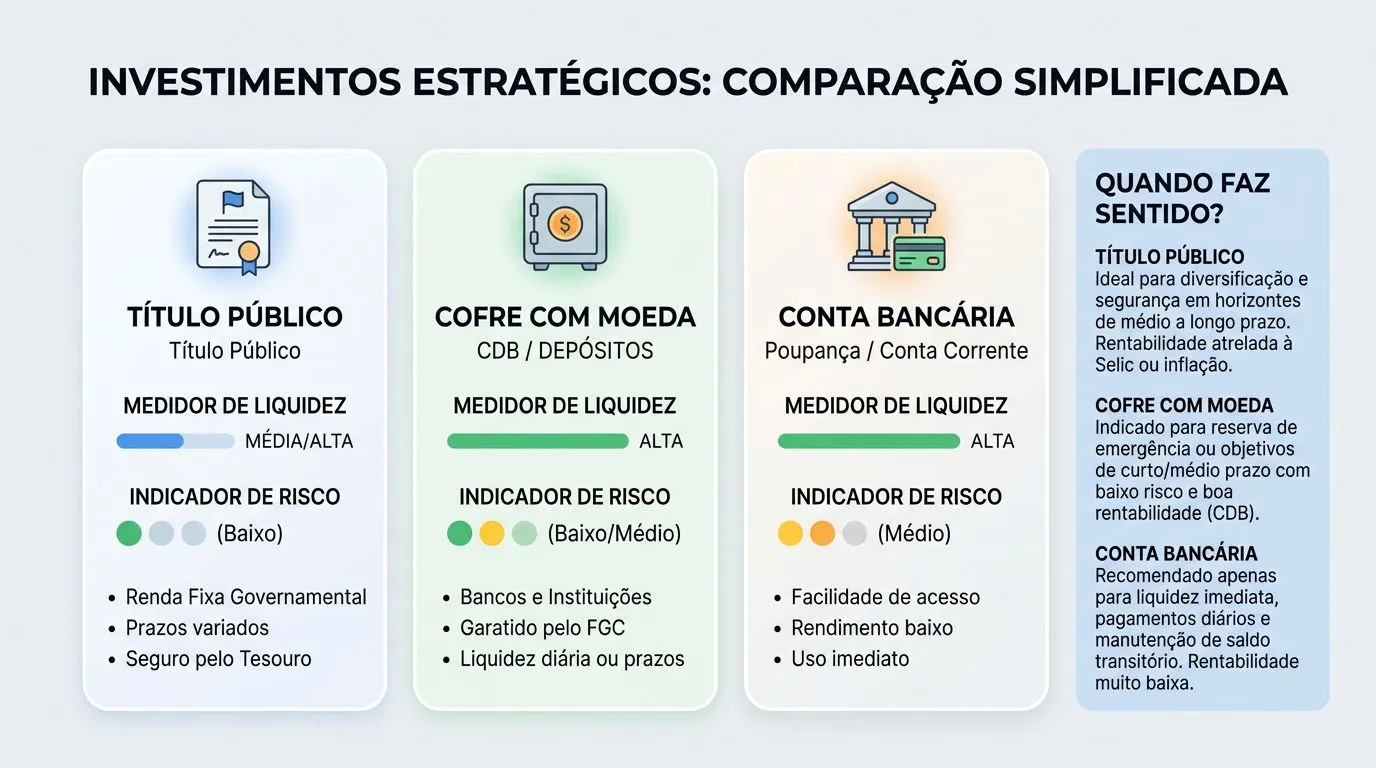
| Opção | Liquidez e acesso | Risco e proteção | Tributação | Quando faz mais sentido |
|---|---|---|---|---|
| Tesouro Selic | Resgate pelo Tesouro Direto, com liquidação em D+1 útil; o dinheiro não cai na hora, mas costuma estar disponível rapidamente | Tem risco de mercado se houver marcação a mercado no meio do caminho, embora seja a opção mais usada para reserva entre os títulos públicos; é um título do Tesouro Direto | IR regressivo sobre o lucro e IOF se o resgate ocorrer em menos de 30 dias | Para quem quer disciplina, bom acesso e aceita o resgate no ciclo do mercado de títulos públicos |
| CDB com liquidez diária | Saque costuma ser rápido, conforme a regra do banco emissor e do produto | Conta com proteção do FGC dentro dos limites de cobertura aplicáveis; o risco depende da instituição emissora | IR regressivo sobre o lucro e IOF se o resgate ocorrer em menos de 30 dias | Para quem quer simplicidade e costuma deixar o dinheiro em banco com oferta competitiva |
| Conta remunerada | Acesso costuma ser imediato ou muito rápido pelo aplicativo | Não tem a mesma estrutura de um título público; a segurança depende da instituição e das condições da conta, e o leitor deve verificar se há proteção do FGC quando aplicável | A tributação segue a regra do produto vinculado, quando houver rendimento tributável | Para quem prioriza facilidade de uso e quer manter a reserva separada do saldo da conta de gastos |
No Tesouro Selic, o ponto forte é a combinação de baixo risco soberano e boa liquidez, mas o resgate não é instantâneo como um Pix. No CDB com liquidez diária, a facilidade costuma ser maior para quem já centraliza a vida financeira no banco, desde que a taxa e a solidez da instituição façam sentido. Na conta remunerada, o ganho está na praticidade, mas o leitor precisa olhar com atenção a regra do rendimento e a segurança efetiva do saldo.
Na prática, a comparação não é sobre quem rende mais no mês. É sobre qual produto deixa a reserva pronta para uso sem comprometer a segurança do dinheiro. Para esse objetivo, aceitar um rendimento um pouco menor pode ser um preço razoável se isso reduzir atrito e evitar que a reserva fique esquecida em outro lugar.
Como montar a reserva em etapas sem travar o orçamento
A forma mais eficiente de começar é em etapas, porque a reserva não nasce cheia. O primeiro objetivo pode ser o primeiro mês de despesas essenciais, e depois você amplia até a faixa que combina com sua renda e seu risco. Começar pequeno evita que a meta concorra com o resto da vida financeira e acabe abandonada.
- Defina a primeira meta concreta, como R$ 3.000 ou R$ 5.000, desde que seja o valor de um mês essencial ou uma fração dele.
- Programe um aporte fixo no dia seguinte ao recebimento da renda. Se depender de sobra no fim do mês, a reserva costuma perder a disputa para os gastos do dia a dia.
- Separe a aplicação da conta corrente usada para consumo. O ideal é que o dinheiro fique visível o bastante para não ser esquecido, mas distante o bastante para não ser gasto por engano.
- Crie um critério claro de uso, que inclua só imprevistos reais. Se a despesa poderia ter sido planejada com antecedência, ela não entra como saque legítimo da reserva.
- Reponha o valor retirado assim que o aperto passar. Sem reposição, a reserva vira um caixa de passagem e perde a função principal.
A rotina pesa mais do que o valor inicial. Um aporte automático pequeno, feito todo mês, costuma ser melhor do que uma promessa de investimento maior que nunca acontece. Quem tem renda variável pode ajustar o aporte por percentual da receita recebida, em vez de fixar um número rígido.
Erros que fazem a reserva perder eficiência
Os erros mais comuns não estão na fórmula da reserva, mas no lugar onde ela é deixada e no jeito de usá-la. Quando a liquidez é ruim, o dinheiro não cumpre sua função. Quando a reserva se mistura com outras metas, ela some antes do imprevisto de verdade.
- Guardar em aplicação com prazo ou liquidez incompatíveis com emergência.
- Misturar a reserva com dinheiro de curto prazo, como viagem, troca de carro ou entrada de imóvel.
- Assumir risco desnecessário em produtos que podem oscilar ou travar o resgate.
- Usar a reserva para compras planejadas, impulsos ou oportunidades de consumo.
- Não repor o valor retirado depois do imprevisto.
Também vale checar a segurança regulatória e a informação oficial antes de abrir conta ou aplicar. O Banco Central do Brasil ajuda a confirmar regras e instituições supervisionadas, enquanto a Comissão de Valores Mobiliários (CVM) e a ANBIMA são referências úteis para entender produtos de investimento e seus cuidados. Para temas de imposto, a Receita Federal é a fonte oficial, e isso vale mais do que qualquer promessa de rendimento fácil.
Fechamento
A melhor reserva para imprevistos em 2026 é a que você consegue manter, acessar e repor sem atrito. Se a sua renda é previsível, comece com um mês de despesas essenciais e avance até uma faixa mais confortável; se a renda oscila, se proteja com uma margem maior e priorize liquidez.
Entre Tesouro Selic, CDB com liquidez diária e conta remunerada, escolha o produto que combina acesso rápido, risco baixo e regra clara de resgate, porque reserva boa é a que evita dívida quando o problema aparece.
Perguntas frequentes
Quanto tempo leva para montar uma reserva de emergência?
Depende do tamanho da meta e da sobra mensal, então não existe prazo único. O caminho mais realista é definir aportes fixos e acompanhar mês a mês, começando até por 1 mês de despesas essenciais se a reserva ainda estiver longe. Quem tem renda variável costuma levar mais tempo porque precisa de uma folga maior na meta.
Posso começar a reserva com qualquer valor?
Sim. Começar com pouco já ajuda, desde que o dinheiro fique separado e com liquidez para uma emergência real. O artigo sugere até metas iniciais pequenas, como 1 mês de despesas essenciais ou uma fração dele, porque a reserva incompleta já reduz a chance de recorrer a crédito caro.
A reserva de emergência pode ficar na poupança?
Pode, mas a poupança não é a opção mais eficiente para muita gente. O texto aponta Tesouro Selic, CDB com liquidez diária e conta remunerada como alternativas comuns, porque combinam acesso rápido e baixo risco de forma mais prática para esse objetivo. A escolha ideal é a que deixa o dinheiro disponível sem complicar o resgate.
Quando vale usar o dinheiro da reserva?
Vale usar quando o gasto é urgente, necessário e inesperado, e ameaça o orçamento do mês. Entram aí perda de renda, conserto do carro, problema de saúde ou uma conta doméstica fora do roteiro. Não faz sentido sacar para viagem, compra planejada ou oportunidade de consumo.