Como escolher um cartão para viagens sem pagar taxas escondidas
Muita gente escolhe cartão para viagens olhando só a cotação “mais bonita”, mas o custo real está na soma de câmbio, IOF, saque, anuidade e possíveis tarifas do emissor. Em viagem internacional, isso costuma pesar mais do que a bandeira em si; este guia compara crédito, débito e pré-pago e mostra onde as tarifas escondidas aparecem.
Principais conclusões
- O IOF nas compras internacionais voltou a 3,5%, então ele entra no cálculo antes de comparar qualquer cartão.
- Crédito, débito e pré-pago mudam a forma de cobrança, e isso altera o custo final da viagem.
- Saque no exterior costuma somar tarifa do emissor, IOF e taxa do caixa local, então vale deixar para exceções.
- Antes de solicitar, leia 3 documentos: contrato, tabela de tarifas e política de câmbio do emissor.
Como identificar as tarifas que realmente encarecem o cartão para viagens
O custo que importa não é só a taxa de conversão anunciada, é o total da operação. Se o cartão cobra spread cambial alto, anuidade, tarifa de saque ou uma recarga cara, a compra pode sair pior mesmo com uma cotação que parece boa à primeira vista. Para compras no exterior, o IOF voltou a 3,5%, segundo a cobertura do G1 sobre a decisão que restabeleceu a alíquota.
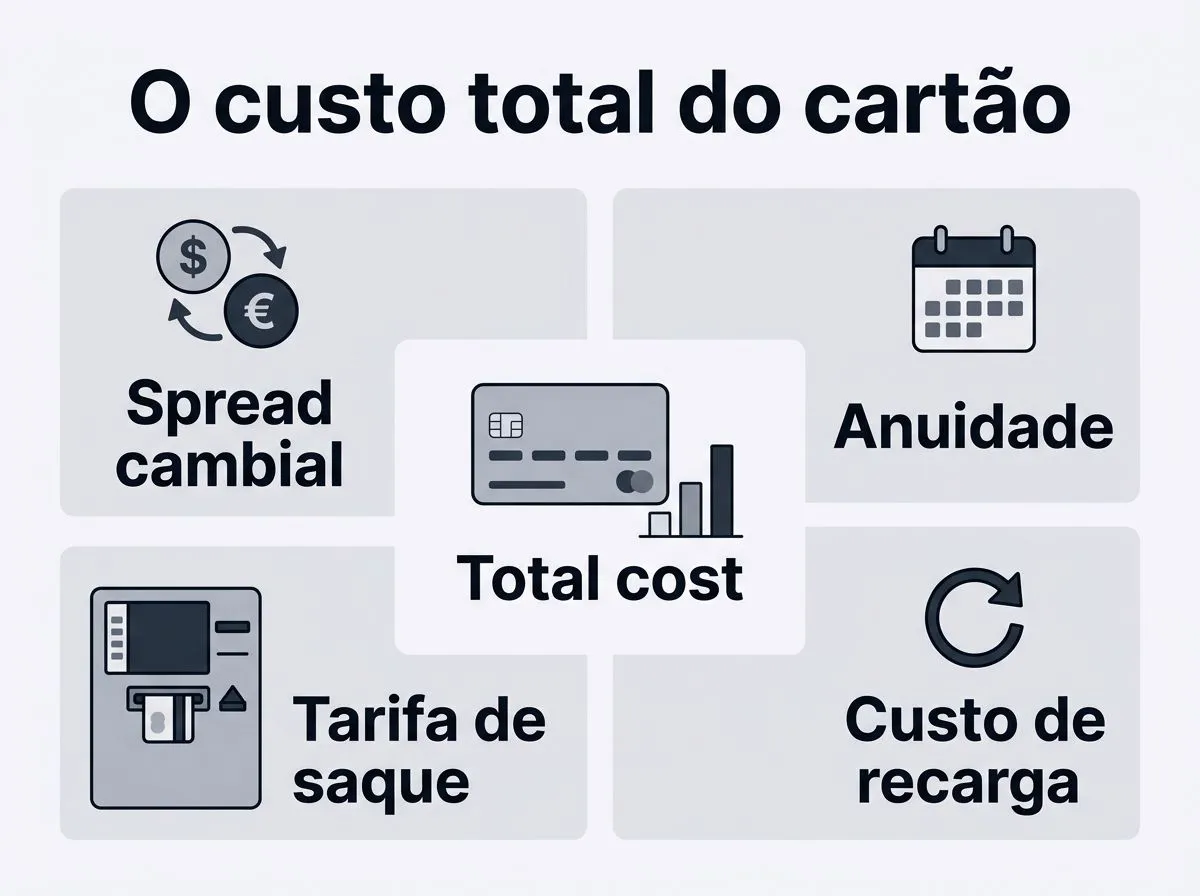
Na prática, o erro mais comum é comparar só o câmbio do dia e ignorar como o emissor fecha a conta. Um cartão pode parecer vantajoso na vitrine, mas perder para outro quando você soma imposto, conversão e cobrança por saque. Antes de pedir o cartão, vale abrir três documentos: contrato, tabela de tarifas e política de câmbio do emissor.
Isso fica ainda mais claro em produtos com proposta de viagem, como os Cartões para Viagem Caixa, porque nome comercial não garante custo baixo. A pergunta certa não é “ele serve para viajar?”, e sim “quanto custa comprar, sacar e carregar saldo com ele?”. Se essa resposta não estiver clara, a surpresa aparece na fatura ou no comprovante do caixa eletrônico.
Crédito, débito ou pré-pago: qual cartão para viagens faz mais sentido
| Modalidade do cartão | Como a compra é cobrada | Como lida com conversão de moeda | Vantagens e limitações na viagem | Risco de surpresas na fatura |
|---|---|---|---|---|
| Crédito internacional | A compra entra na fatura e vence no fechamento normal do cartão | A conversão depende da regra do emissor, com IOF sobre a operação | Bom para hotéis, aluguel de carro e compras maiores; exige controle do limite e da data de fechamento | Alto, se a fatura fechar com câmbio pior do que o esperado ou houver parcelas, estorno e ajuste posterior |
| Débito internacional | O valor sai direto da conta vinculada no momento da compra | A conversão ocorre na hora da transação, conforme a política do banco ou fintech | Útil para gasto do dia a dia e maior previsibilidade de saldo | Médio, porque tarifas de conversão e saque podem reduzir a vantagem |
| Pré-pago ou multimoedas | Você carrega saldo antes e depois gasta desse saldo | A moeda é travada no carregamento, mas a forma de conversão varia por emissor | Ajuda no controle do orçamento e separa gasto da conta principal | Médio a alto, se houver taxa de recarga, spread e tarifa para conversão ou saque |
Na prática, o crédito costuma ser o mais aceito em cauções de hotel, locação de carro e incidentals, porque o estabelecimento quer uma garantia maior de cobertura. Já o débito e o pré-pago funcionam bem para compras comuns e gasto controlado, mas podem ter restrições em bloqueios de segurança ou depósitos caução. Por isso, um único cartão raramente resolve toda a viagem.
O ponto decisivo é o uso. Se o objetivo é flexibilidade e aceitação, o crédito ganha. Se a prioridade é travar parte do orçamento antes de embarcar, o pré-pago faz mais sentido. Se você quer pagar com saldo já separado da conta principal, o débito pode ser mais simples, desde que a tarifa total não corroa a economia.
Saques no exterior: quando valem a pena e o que costuma ser cobrado
Sacar no exterior quase sempre custa mais do que pagar na maquininha, porque pode haver tarifa do emissor, IOF e cobrança do caixa eletrônico local. Em muitos casos, o terminal do país também aplica sua própria tarifa, e ela aparece antes da confirmação da retirada. O resultado é um saque aparentemente pequeno saindo bem mais caro do que parece.
A Caixa informa, no Cartão Nacional, limite de crédito para saque em caixas eletrônicos no Brasil e cobrança de tarifa no serviço, o que mostra como o saque precisa ser lido com atenção no contrato. Já em cartões globais, a imprensa de mercado costuma citar franquias mensais de saque, como no caso divulgado sobre a Wise, mas o limite oficial depende do produto contratado e pode mudar conforme o pacote.
O melhor uso do saque é para exceções, não para rotina. Se o destino ainda usa bastante dinheiro vivo, vale calcular se a tarifa fixa do saque dilui bem em um valor maior, mas isso só faz sentido quando o terminal local não encarece demais a operação. Quando houver alternativa de pagamento eletrônico aceita no destino, ela costuma sair mais barata e mais rastreável.
Quais benefícios importam de verdade em um cartão para viagens
- Aceitação internacional e bandeira bem distribuída no destino, porque Visa e Mastercard não têm a mesma presença em todos os países e estabelecimentos.
- App com bloqueio imediato, aviso de compra e consulta de gastos, já que isso ajuda a reagir rápido a uso indevido.
- Cartão virtual e compatibilidade com Apple Pay ou Google Pay, quando disponíveis, porque isso reduz a exposição do número físico e facilita o uso diário.
- Plano B com mais de um meio de pagamento, especialmente para caução de hotel, aluguel de carro e situações em que uma única bandeira pode falhar.
Esses recursos não reduzem custo sozinhos, mas evitam dor de cabeça e recusas desnecessárias. O cartão “mais barato” que não passa na maquininha do destino pode sair mais caro em tempo perdido e taxa de emergência. É por isso que um bom cartão para viagens combina preço total razoável com aceitação e controle no app.
O exemplo da Wise, que divulga integração com Apple Pay e Google Pay em seus materiais, mostra bem a utilidade prática do pagamento por carteira digital: ele ajuda no uso rápido e no backup do plástico. Isso não elimina tarifa nem IOF, mas melhora a experiência e reduz o risco de depender só do cartão físico.
Pontos de atenção antes de solicitar o cartão
- Verifique se o cartão é habilitado para uso internacional e se a bandeira cobre bem o país de destino.
- Confirme anuidade, tarifa de saque, taxa de emissão, custo de recarga e eventual cobrança por segunda via.
- Leia a regra de conversão, a data de fechamento da fatura e como o IOF aparece na operação.
- Guarde um meio de pagamento reserva, de preferência de bandeira diferente, e avise o emissor sobre a viagem se o aplicativo oferecer essa opção.
Também vale conferir se o cartão escolhido serve para o uso que você pretende. Um produto que é ótimo para compra no dia a dia pode ser ruim para aluguel de carro, e um pré-pago muito conveniente pode não ser aceito como caução. O erro clássico é decidir pelo marketing do cartão e só depois descobrir a limitação prática.
Para quem quer simplicidade, o melhor caminho costuma ser combinar um cartão principal com outro de apoio. Um deles pode concentrar as compras, e o outro fica reservado para falhas de aceitação, saque emergencial ou caução. Essa dupla reduz o risco de ficar sem acesso ao dinheiro justamente fora de casa.
Se a sua prioridade é cortar custo escondido, escolha com base no custo total da operação, não no apelo comercial do produto. Compare IOF, spread, anuidade e saque, veja a aceitação no destino e só então peça o cartão. O melhor cartão para viagens é o que continua barato quando a conta completa chega.
Perguntas frequentes
Preciso avisar o banco antes de usar o cartão no exterior?
Sim, isso pode evitar bloqueios por suspeita de fraude, especialmente na primeira compra fora do país. Alguns emissores pedem aviso no app ou no internet banking, mas a exigência muda conforme a instituição. Se o cartão tiver opção de viagem, vale registrar as datas antes de embarcar.
Cartão nacional funciona fora do Brasil?
Só se ele estiver habilitado para uso internacional. Sem essa função, a compra tende a ser recusada no exterior mesmo que o plástico esteja ativo no Brasil. Antes de viajar, confira também se a bandeira cobre bem o país de destino, porque isso afeta a aceitação.
O cartão pré-pago ainda faz sentido para viagem internacional?
Sim, pode fazer sentido para quem quer travar um saldo antes de viajar e separar o orçamento da conta principal. O ponto decisivo é o custo total, porque recarga, conversão e saque podem pesar bastante e anular a vantagem aparente. Ele costuma ser mais útil para gasto controlado do que para cauções e reservas.
Vale mais a pena pagar tudo no crédito ou no débito no exterior?
Depende do custo total e do tipo de uso na viagem. O crédito costuma ser mais aceito em hotéis, aluguel de carro e cauções, enquanto débito e pré-pago ajudam a controlar o gasto ao descontar do saldo disponível. Se a prioridade for previsibilidade, compare também IOF, spread e possíveis tarifas do emissor.
Saque no caixa eletrônico do exterior é sempre ruim?
Não. Em emergência ou em destinos com pouco cartão aceito, pode ser a saída mais prática. O problema é que o saque pode somar tarifa do emissor, cobrança do terminal local e IOF, então ele costuma funcionar melhor como exceção, não como rotina.